新リース会計基準の締切を「2027年の決算で仕訳を変える日」と考えると遅れます。店舗の賃貸借は総務、複合機は各拠点、車両は営業部、倉庫は物流部、サーバーは情報システム部に分散し、契約書の名前に「リース」がなくても対象となる可能性があるからです。
企業会計基準第34号は、2027年4月1日以後開始する連結会計年度と事業年度の期首から原則適用され、2025年4月1日以後開始年度から早期適用できます。借手は原則、使用権資産とリース負債を貸借対照表へ計上します。
最初の納品物は新しい仕訳ではありません。全拠点の契約母集団と、対象・対象外を再現できる判定証拠です。
本記事は2026年9月5日に、ASBJの企業会計基準第34号、適用指針第33号、解説資料、日本公認会計士協会の実務資料を確認しました。適用範囲、移行方法、税務、連結調整は企業の会計方針と契約条件で変わります。監査法人・公認会計士との協議は、件数集計後ではなく判断基準を作る段階で行ってください。
適用日から逆算して四つの締切を置く
期首適用より前に、母集団、方針、試算、並行稼働を完了させます。
3月決算会社が原則適用する場合、2028年3月期の期首である2027年4月1日が適用開始です。しかし、比較情報、期首残高、開示、予算、財務制限条項への影響を考えると、契約収集を2027年春まで待てません。
第一の締切を母集団凍結、第二を会計方針承認、第三を試算完了、第四をシステム並行稼働にします。新規契約と変更契約が調査中にも増えるため、凍結日は作業停止日ではなく、差分管理を始める基準日です。
上場準備企業や親会社へ連結報告する子会社も対象範囲を自社だけで決めません。単体で直接適用しない会社でも、連結パッケージで使用権資産とリース負債の情報を求められる場合があります。
「2027年4月適用」は準備開始日ではなく会計処理開始日です。契約収集、判断、計算、検証をその前に一度通します。
契約名ではなく特定資産の支配を見る
サービス契約内の資産も、識別された資産と使用の指図から判定します。
リースの識別では、一定期間にわたり、対価と引換えに特定された資産の使用を支配する権利を移転するかを見ます。名称が賃貸借、レンタル、業務委託、保守サービスでも、特定資産を自社が使い、その使用方法を指図できるなら検討対象です。
反対に、供給者が実質的な入替権を持ち、どの設備を使うかを自由に変えられるサービスは、特定資産を自社が支配していない可能性があります。契約書の資産番号だけでなく、代替が実務上可能か、供給者に経済的利益があるかを確認します。
データセンターのラック、専用線、物流設備、太陽光設備、製造委託の専用機は判断が割れやすい領域です。オフィス機器のリースと購入比較で経済合理性を見た契約も、会計上の識別は別の判定票へ残します。
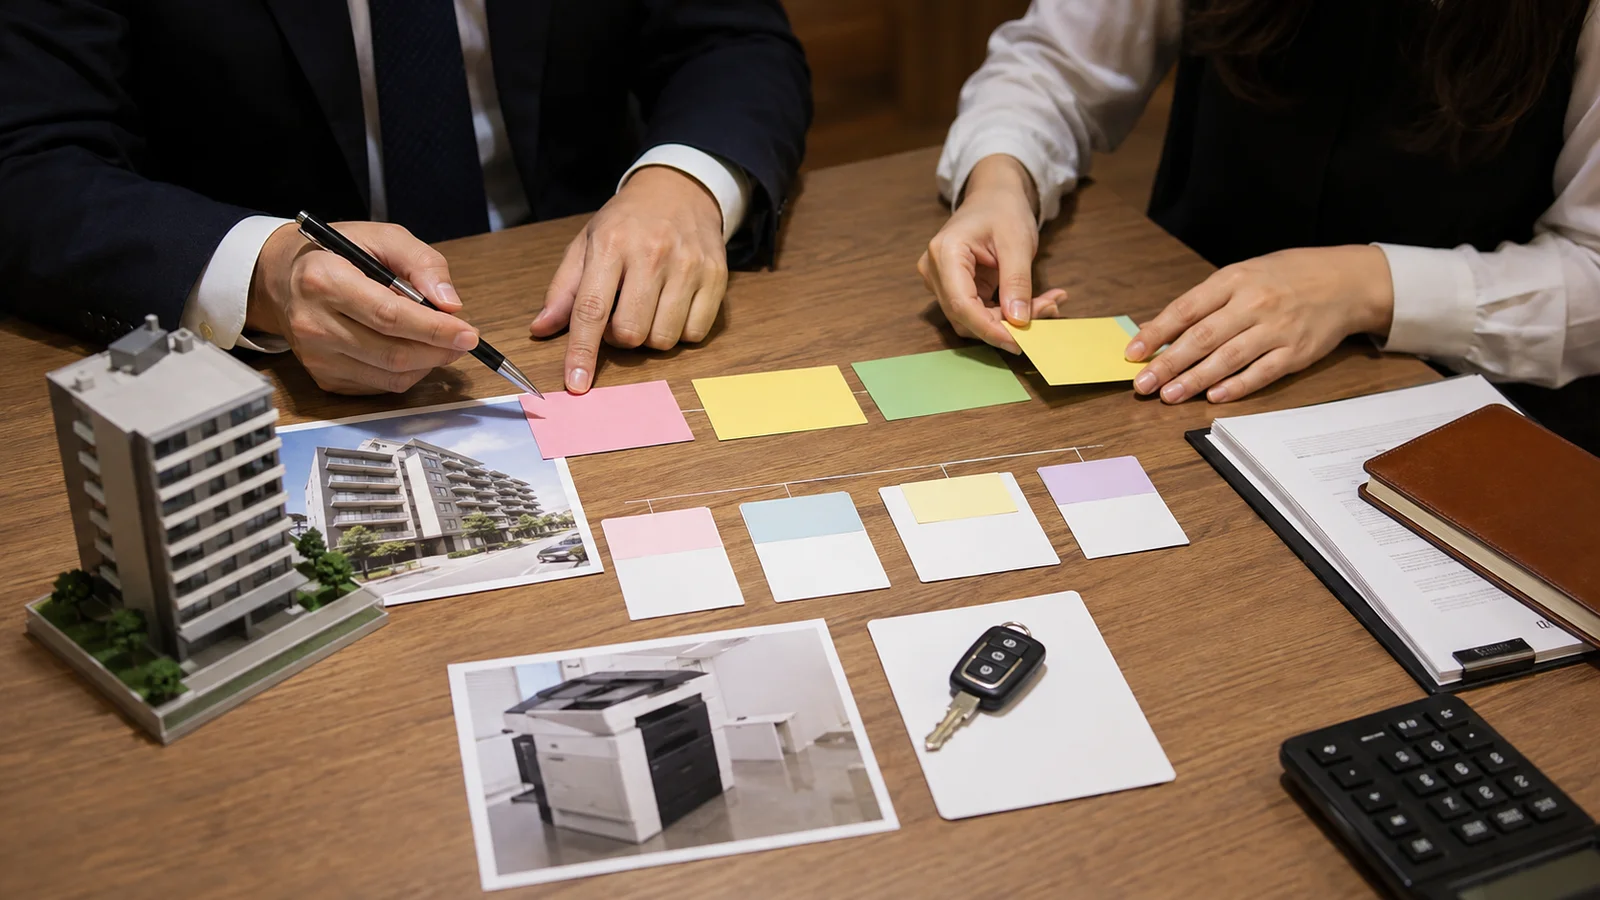 契約名で検索するだけでは、サービス契約に組み込まれた特定資産を取りこぼします。
契約台帳へ十一項目を持たせる
契約書と利用実態を計算可能なデータへ分解します。
台帳には、契約番号、法人、部署、相手先、原資産、設置場所、開始日、解約不能期間、延長・解約オプション、固定・変動対価、サービス部分を入れます。さらに通貨、支払頻度、残価保証、購入オプション、原状回復、関連契約、最終更新日も必要に応じて追加します。
PDFを集めただけでは計算できません。自動更新の有無、解約通知期限、移転費用、店舗撤退計画、設備の代替可能性は、利用部門しか知らない場合があります。経理は契約書、総務は物件、事業部は利用意思というように証拠を結合します。
商業店舗のフリーレントと総費用にある賃料免除、共益費、原状回復も、契約期間中の支払とサービスを分けて台帳化します。請求書の月額だけを掛け算すると、フリーレント、段階賃料、更新料を落とします。
台帳の一行は契約書一冊と同じではありません。複数資産、サービス部分、更新オプションを計算単位へ分解します。
リース期間は契約満了日を写すだけではない
延長・解約オプションと経済的インセンティブを証拠で評価します。
借手のリース期間は解約不能期間を基礎に、延長オプションを行使することが合理的に確実な期間や、解約オプションを行使しないことが合理的に確実な期間を加味します。店舗契約が2年更新でも、造作、顧客立地、移転費用、事業計画から長期間使う蓋然性が高ければ、単に2年とは限りません。
「合理的に確実」を担当者の感覚だけで決めず、取締役会計画、出店回収期間、設備耐用期間、解約違約金、代替物件、過去の更新実績を証拠にします。延長判断は開始日に行い、統制可能な重要事象や状況の変化があれば見直します。
全契約を同じ年数にそろえると計算は速くなりますが、事業実態を失います。物件タイプ別の方針を作り、例外は理由と承認者を残します。
割引率とキャッシュフローを同時に決める
期間、支払条件、率を一つの測定単位として承認します。
リース負債は、開始日時点で未払リース料の現在価値を基礎に測定します。利率が容易に算定できる場合はその利率、できない場合は借手の追加借入利子率を使うという枠組みです。通貨、期間、担保、企業信用、経済環境を無視して一つの率を全契約へ貼りません。
固定支払、指数・レートに応じる変動支払、購入オプション行使価格、残価保証の支払見込、解約違約金など、何をリース料へ含めるかを先に決めます。売上連動など対象外となる変動支払もあり、請求データの全額が負債になるわけではありません。
割引率テーブルは財務部だけで作らず、契約期間区分と通貨を台帳の実データへ合わせます。1年、3年、10年、20年が混じる不動産企業で単一率を使うと、負債額と利息配分の誤差が大きくなります。
割引率を精緻にしても、期間と支払条件が誤っていれば正しい負債にはなりません。三つを同じ承認単位で確定します。
短期・少額の例外を「全部オフバランス」の箱にしない
12か月、300万円、5千米ドルの条件と会計方針を分けます。
開始日に借手のリース期間が12か月以内で購入オプションを含まない短期リースは、使用権資産とリース負債を計上しない会計処理を選べます。少額リースにも複数の基準があり、300万円基準、新品時の原資産価値がおおむね5千米ドル以下という考え方など、選択する方針を明示します。
契約月額が少ないから少額とは限りません。300万円基準は契約期間のリース料や、一定の維持管理費用をどう扱うかという条件があります。大量のタブレットや複合機を契約書単位で不自然に分け、例外へ押し込む運用を避けます。
短期契約でも、実質的に更新が合理的に確実ならリース期間が12か月を超える可能性があります。「一年契約」と表紙に書いてあるだけで短期区分へ入れません。
財務指標と契約条項を先に試算する
自己資本比率や財務制限条項への影響を初回決算前に把握します。
使用権資産とリース負債の計上により、総資産、負債、自己資本比率、ROAなどが動きます。従来の賃借料が減価償却費と支払利息へ変わる場面では、EBITDA、営業利益、キャッシュフロー表示にも影響します。
銀行借入の財務制限条項、取引先の格付け、役員報酬KPI、部門別投資採算が旧数値の定義を参照していないか確認します。ファクタリングと銀行融資の総費用比較のように、資金調達の判断では利益だけでなく負債指標と契約条件が効きます。
会計基準変更による数値変動と、事業悪化を分けて説明できるよう、旧基準ベースとのブリッジを作ります。金融機関との契約が会計方針変更時の調整を定めている場合は、初回決算前に協議します。
 計算結果の差異は、契約漏れ、期間、支払条件、割引率の順に原因を切り分けます。
新基準で負債が増えること自体を隠すのではなく、会計変更分、契約増減、事業変化を分解して経営へ示します。
システム選定は例外処理で比べる
変更・解約・減損・監査証跡までサンプル契約で検証します。
リース管理システムは契約件数だけで選びません。変更、指数改定、減損、外貨、サブリース、組織再編、解約、仕訳取消し、監査証跡、連結パッケージをサンプル契約で試します。標準契約の初回計算ができるだけでは本番運用を判定できません。
マスタ変更者と計算承認者を分け、原契約、判定票、計算、仕訳、開示明細まで追跡可能にします。Excelを使う場合も、版管理、入力制御、数式保護、レビュー証跡を定めます。API連携は便利ですが、誤った契約期間を高速で会計へ流す危険もあります。
本番前に、契約追加、条件変更、解約、部門移管、月次締め、年度開示を一巡させます。移行後の新規契約が台帳へ入らない状態を防ぐため、購買・法務の契約承認フローへリース判定を組み込みます。
一件の店舗契約で計算から開示まで通す
代表契約で判断・計算・変更・監査証跡の往復テストを行います。
代表契約には、重要度が高く、更新オプション、フリーレント、共益費、原状回復を含む店舗を選びます。契約書、覚書、請求書、稟議、出店計画をそろえ、特定資産と使用支配を判定します。サービス部分を分離する方針なら、賃料、共益費、警備、清掃、保守を契約対価から区分します。
開始日と引渡日を混同しません。契約締結日が1月でも、店舗を使用できるのが4月なら、開始日の根拠を鍵の引渡し、工事条件、営業開始との関係で記録します。フリーレント期間も資産を使用できるなら、支払がゼロの月を契約期間から外しません。
期間判定では、解約不能期間、更新通知期限、造作の回収期間、撤退承認、違約金、代替立地を一枚にします。10年使う予算でも、取締役会が承認していない単なる希望なら証拠の強さが違います。反対に2年契約でも、撤退に多額の原状回復と顧客喪失が伴えば、延長の経済的インセンティブを評価します。
測定では月別支払表を作り、フリーレント、段階賃料、更新料、指数連動、固定された共益費を区分します。選択した期間・通貨の追加借入利子率を当て、期首負債、使用権資産、減価償却、利息を計算します。旧基準の賃借料と新基準の費用を年度別に橋渡しし、差異理由を説明できるようにします。
その後、契約変更を一件入れます。床面積拡張、賃料改定、解約、更新オプションの見直しのいずれかを使い、再測定、仕訳、承認、開示明細まで流します。初回計上だけを試しても、運用開始後に最も事故が起きる変更処理を検証できません。
最後に監査人役の担当者が、台帳から原契約へ、仕訳から計算へ逆向きにたどります。誰が期間を判断し、どの資料を見て、いつ承認したかが画面上で追えなければ、本番件数を増やす前に統制を直します。
移行仕訳を検証したら、月次決算の所要時間を測ります。新規契約、支払変更、解約、為替換算、連結消去を締め日までに処理できるかを確認し、契約部門から経理へ届くまでの日数をKPIにします。計算エンジンの処理時間だけ速くても、変更覚書が翌月に届けば正しい月次残高にはなりません。
開示試作では、使用権資産、リース負債、減価償却、利息、短期・少額リース費用、変動リース料、キャッシュアウトフローを財務諸表と注記へ結びます。台帳集計と総勘定元帳が一致しない差額は、丸め、為替、仕訳日、除外契約へ分けます。
親会社と子会社でシステムが違う場合は、共通データ辞書を先に決めます。契約番号、原資産区分、開始日、期間、通貨、割引率、変更理由の定義が揃わなければ、連結時に同じ契約を二重計上したり、子会社の例外方針を親会社が誤解したりします。初年度だけの特別プロジェクトにせず、購買稟議と月次締めへ恒久統制として残します。
導入費用はソフト利用料だけでなく、契約収集、データ整備、会計判断、監査対応、教育、外部支援、並行稼働を分けて予算化します。件数が少なくても複雑な不動産や組込リースが多ければ、判断工数は減りません。自動化率より、例外一件を根拠付きで処理する時間を比較します。
完了率は契約収集数ではなく、対象判定、期間、支払、承認までそろった件数で測ります。未判定契約の金額と事業影響を週次で経営へ示します。
代表契約一件を、収集、識別、期間、測定、変更、仕訳、開示、監査証跡まで往復できて初めて量産準備が整います。
参考情報
適用時期、識別、測定、例外、開示を裏付けるASBJ等の資料です。
以下は2026年9月5日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q新リース会計基準はいつから強制適用ですか?
A2027年4月1日以後開始する連結会計年度・事業年度の期首から原則適用です。2025年4月1日以後開始年度から早期適用できます。決算月ではなく事業年度の開始日で確認します。
Qオペレーティング・リースも負債計上しますか?
A借手は原則として使用権資産とリース負債を計上する単一モデルへ移ります。短期・少額等の例外方針や、そもそもリースに該当するかは個別に判定します。
Q契約書にリースと書いていなければ対象外ですか?
A対象外とは限りません。特定された資産を一定期間使用する権利を支配しているサービス契約や業務委託にもリースが含まれる可能性があります。
Q一年更新の店舗賃貸借は短期リースですか?
A表面上の契約期間だけでは決まりません。延長オプションの行使が合理的に確実なら、その期間をリース期間へ含めるため、12か月を超える可能性があります。
Q300万円以下なら全て少額リースですか?
A単純な請求総額だけで一律判定しません。契約期間のリース料、維持管理費用、資産単位、会社が選択する会計方針を適用指針に沿って確認します。
Q会計システムを買えば準備は完了しますか?
A完了しません。全社契約の収集、リース識別、期間、支払、割引率、例外方針が確定して初めて計算できます。変更・解約・開示を含む並行テストも必要です。
Q子会社や海外拠点の契約も同じ台帳へ集めますか?
A連結財務諸表へ影響する契約は、親会社だけでなく連結範囲の会社から集めます。契約言語、通貨、現地会計、更新権限が違っても、識別項目と締切を共通化し、個別財務諸表と連結調整の扱いを分けて記録します。