複合機100万円を現金で買うか、60か月リースで月1万9,800円を払うか。月額は小さく見えますが、単純な総額は118万8,000円です。さらにカウンター保守が月2万5,000円なら、五年間で150万円が加わります。比較対象は100万円と1万9,800円ではなく、五年後に機器を手放すまでの全ての現金です。
PC50台でも同じです。購入単価18万円なら900万円ですが、導入設定、予備機、故障、入替作業、管理、データ消去、売却を含みません。リース料にこれらが全て含まれるとも限りません。契約名より、誰が機器を選び、誰が故障と陳腐化を負い、終了時に何を返すかを確認します。
リースと購入は月額で比べず、60か月の本体、資金費用、保守、運用、停止、増減、終了処理から売却・返却価値を引いた一台別TCOで比べます。
本記事は2026年9月2日に確認した国税庁、公益社団法人リース事業協会、中小企業庁の公開資料を基に、会計・税務判断を一般化せず、複合機とPCの調達実務を整理します。
最初に機器ではなく利用期間を決める
職種、性能、支援期限から安全に使える年数を定めます。
複合機は印刷枚数、カラー比率、用紙、スキャン、FAX、認証、設置場所を決めます。PCは職種ごとのCPU、メモリー、GPU、画面、持出し、バッテリー、ソフト、セキュリティを決めます。全社員へ同じ高性能機を配ると余剰費が増え、最低仕様一種類にそろえると開発・設計部門の時間を失います。
利用期間は税務上の耐用年数だけで決めません。OSやアプリのサポート、部品供給、業務性能、電池劣化、故障率、従業員の入退社を確認します。PCを五年固定契約にしても、三年目にメモリー不足やOS要件で使えなくなれば残り二年の支払いと新機器費が重なります。
ハードウェアの選び方で性能要件を定め、標準、専門、高性能の三構成へ分けます。機種名から入らず、業務一件に要する時間と停止時の損失を基準にします。
契約期間は「月額を安くできる年数」ではなく、その職種で安全かつ快適に使える更新期限より短く置きます。
ファイナンス・リースは借り物の月額サービスではありません
中途解約、物件選定、保守、終了の責任を契約で分けます。
リース事業協会は、ファイナンス・リースを、利用者が選んだ物件をリース会社が取得し、一定期間賃貸する取引として説明しています。契約期間中の解約が原則できず、解約する場合は残リース料相当の支払いが必要になるのが一般的です。
レンタルは、レンタル会社が保有する機器から選び、比較的短期で借りる形が中心です。保守や交換を含むサービスもあります。メーカーのサブスクリプションやデバイス・アズ・ア・サービスは、機器、管理、交換、ソフトを束ねる場合があり、契約書でリース、賃貸、役務を分けます。
「所有しないから固定資産管理が不要」「全額をすぐ経費にできる」と断定しません。会計基準、企業規模、契約の性質、税務上の区分で処理が変わります。国税庁は所有権移転外リース取引の減価償却方法などを示しており、契約書と会計方針を税理士・会計士へ確認します。
リースの比較で最初に読む条文は月額ではなく、中途解約、物件受領、瑕疵、保守、滅失、再リース、返還です。
検収印を押す前に動作を確認する
受領証を出す前に業務シナリオで機器を合格判定します。
リースでは、利用者が物件を検収して受領証を発行すると、リース会社が供給者へ代金を払い、リース期間が始まる流れが一般的です。受領証は「箱が届いた」という意味ではなく、契約どおり使えることを確認した証拠になります。
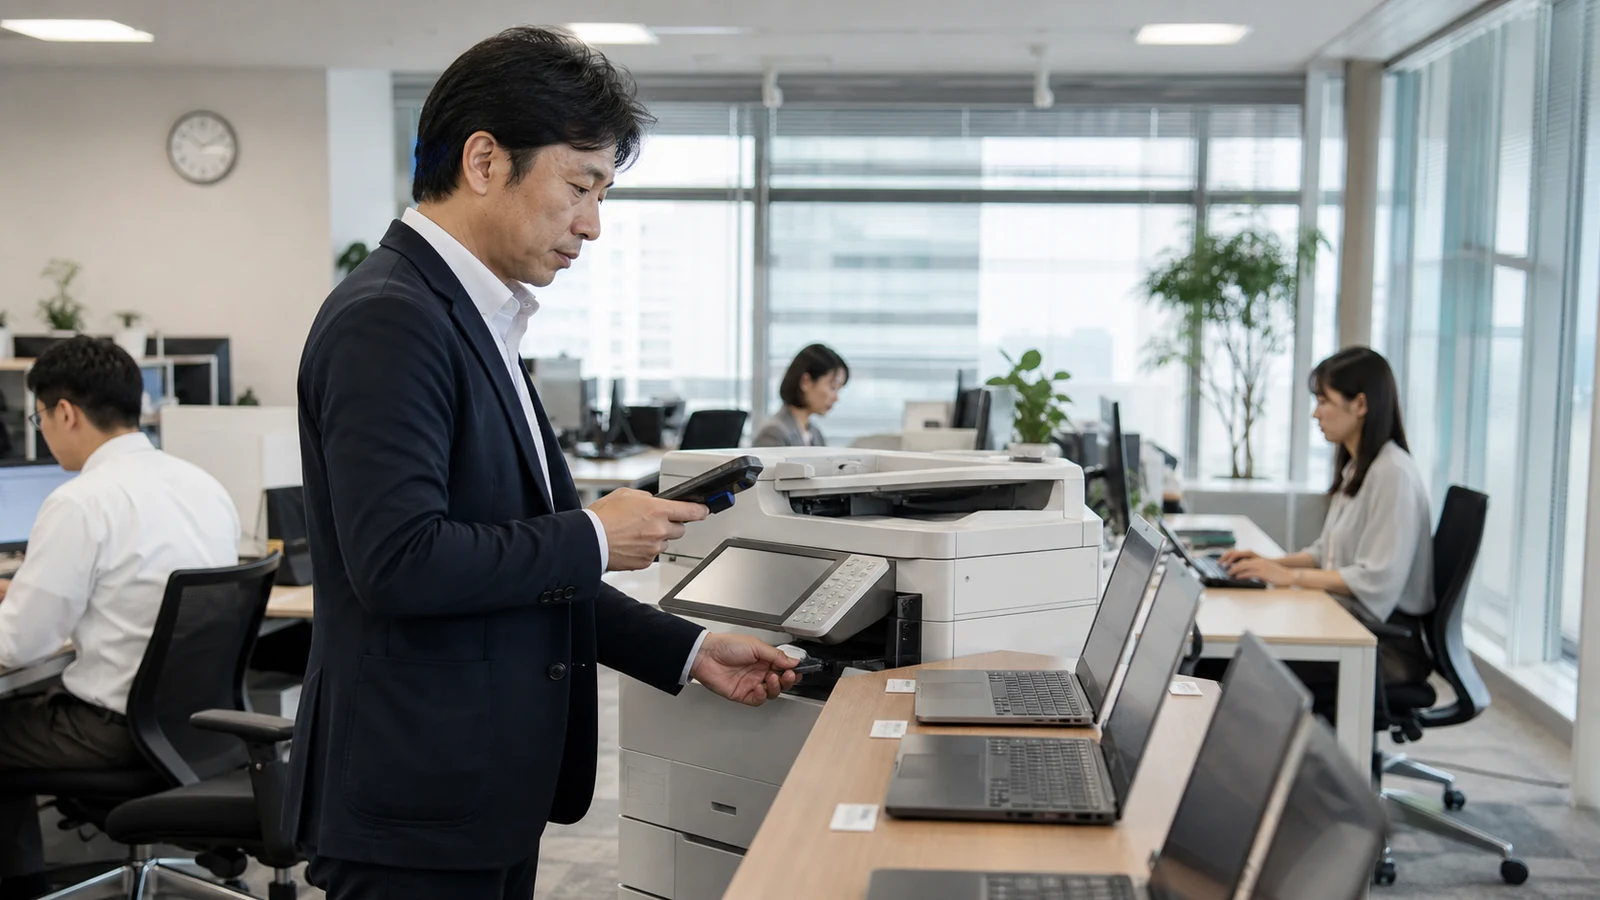
複合機なら印刷、両面、カラー、スキャン送信、認証、アドレス帳、FAX、フィニッシャー、既存システム連携を確認します。PCなら資産番号、構成、暗号化、管理ツール、ネットワーク、アプリ、カメラ、電池、保証開始日を確認します。未設定や不具合があるのに、設置業者から急かされて受領証へ署名しません。
供給者と保守会社とリース会社は別の場合があります。機器故障をリース会社が直すと決めつけず、修理連絡先、代替機、部品、訪問時間、データ復旧、消耗品を保守契約で確認します。機械設備の導入方法と同じく、検収条件を発注時に書きます。
受領証を出した日から支払義務が始まるため、納品台数ではなく業務シナリオの合格記録を検収条件にします。
複合機はカウンター料金が本体を上回る
印刷枚数と単価を60か月へ積み上げます。
複合機の見積では、リース料とカウンター保守料を分けます。モノクロ一枚、カラー一枚の単価へ月間枚数を掛け、最低料金、用紙、トナー、部品、訪問、廃トナー、スキャンだけの利用を確認します。月額リース料が安くても、カラー単価が高ければ五年総額は逆転します。
過去12か月の印刷ログから、モノクロ、カラー、両面、サイズ、部門を出します。電子契約やワークフローで印刷が年20%減るなら、一年目の枚数を五年間固定しません。基準、削減、増加の三シナリオを置きます。
説明例として、月間モノクロ1万枚を2円、カラー2,000枚を15円なら月5万円、五年で300万円です。本体100万円より大きくなります。最低料金や超過、単価改定を加えればさらに変わります。印刷削減が実現しないリスクと、過大な機器を五年抱えるリスクを同時に見ます。
 本体価格より大きくなることがある印刷・保守費を、実績枚数と削減計画で積み上げます。
複合機の五年総額を決めるのは、月額リース料より、カラー枚数、カウンター単価、最低料金、途中の印刷削減です。
PCは停止時間を原価へ入れる
故障、交換、処理待ちで失う人の時間をTCOへ加えます。
購入PCが故障した時、メーカー保証で部品代が無償でも、従業員が二日働けなければ損失があります。予備機、翌営業日修理、データ同期、端末交換手順を整えます。リースでも代替機が自動的に届くとは限らず、保守サービスのSLAを確認します。
50台のうち毎年5台が故障し、交換・再設定に一台4時間、利用者停止が8時間なら、情シス20時間と利用者40時間が発生します。人件費単価でTCOへ入れます。低価格PCで故障率と処理待ちが増えるなら、購入費の差だけで節約を評価しません。
退職者のPCを新入社員へ回す場合、返却、データ保全、消去、再設定、物理清掃、バッテリー確認の時間を測ります。部署が機器を抱え込むと、新規購入と遊休資産が同時に増えます。資産番号、利用者、場所、契約、保証、更新日を一つの台帳へつなぎます。
PC一台の価格差より、処理待ちと故障で失う年間時間が大きい職種では、性能と即時交換をTCOへ入れた方が安くなります。
途中解約は残り月数で試算する
縮小・増員時の残存支払と契約終了日のずれを確認します。
社員50人向けに60か月契約を結び、24か月後に30人へ縮小しても、20台分を返せば残額が消えるとは限りません。中途解約不可なら、残36か月分の支払いまたは規定損害金が生じます。解約できるサービスでも、最低台数、減数申請、返送料、故障・傷の査定を確認します。
増員も簡単ではありません。同じ機種を追加できず、管理ツールやドックが混在する場合があります。追加分の契約終了日が既存分とずれると、毎年更新作業が発生します。契約を一本化するため旧契約を早期終了すれば違約費が出ます。
購入なら減員時に余剰機を予備、別部署、売却へ回せますが、中古売却価格とデータ消去費を現実的に置きます。帳簿価額が残る資産を除却する会計処理も確認します。レンタルは増減しやすい代わりに、一台当たり月額が高くなる場合があります。
人数が30%減った年の残存支払額を契約前に計算し、その金額を許容できないなら、長期リースだけで全台を固定しません。
購入資金の機会費用を忘れない
初期現金と他投資で得られた粗利を比較します。
現金購入は支払総額を抑えやすくても、初日に多額の現金が出ます。その資金を在庫、採用、開発へ使えば得られた粗利を機会費用として考えます。借入で購入するなら利息、保証料、返済、担保を購入案へ足します。
リースは初期支出を平準化しやすい一方、総支払額と契約拘束があります。将来の現金を比較する時は、自社の資金調達コストで現在価値へ割り引く方法があります。ただし、割引率を操作して好みの案を勝たせず、名目総額と月次現金も併記します。
中小企業向けの税制や支援策が使える設備では、購入・リースで対象と手続が異なる場合があります。中小企業庁の経営力向上計画など、申請時期、対象設備、証明、取得時期を確認します。補助金・税制がなければ成立しない投資は、不採択案でも現金が残るかを先に見ます。
税務と会計を営業トークで決めない
税引前TCOへ自社の契約区分と会計方針を後から重ねます。
「リースなら全額経費」「購入なら一括償却できない」という説明だけで契約しません。法人税、消費税、会計基準、少額資産、所有権移転の有無、契約期間、企業の区分で処理が変わります。
国税庁はリース取引の税務上の取扱い、所有権移転外リース資産のリース期間定額法などを示しています。実際の契約が税務上のリース取引に当たるか、サービス部分をどう分けるかは契約書と請求内訳を基に判断します。
見積比較には税引前現金と税効果後の参考値を分けて置きます。税効果だけで高い機器を買っても、支出以上に税が減るわけではありません。会計上の見栄えと事業の現金を混ぜません。
調達方法の税務効果は結論ではなく調整項目です。まず業務要件と税引前TCOを比べ、その後に自社の会計・税務条件を重ねます。
終了時はデータ消去と所有権を確認する
消去証明、返却受領、請求停止、台帳除却まで閉じます。
複合機のストレージには、スキャン、印刷、アドレス帳、認証情報が残る場合があります。PCには顧客情報、認証鍵、ブラウザ、クラウド同期情報が残ります。返却業者が消去するという説明だけでなく、消去方式、証明書、物理破壊、輸送中管理、再委託を確認します。
リース物件は契約終了時に返還するのが一般的で、再リース、購入選択、返送料、梱包、設置復旧を確認します。購入品は売却、再利用、廃棄を自社で選べますが、データ消去と法令対応を負います。部門が無断で廃棄しないよう資産台帳から除却承認までつなぎます。
機械設備の資産ライフサイクルでは、導入から廃棄までの記録を扱っています。IT機器も、調達番号、シリアル、利用者、修理、消去証明、返却受領を一つの案件にします。
 更新は購入日から一律五年ではなく、職種、性能、故障、支援期限ごとに波を平準化します。
返却日に機器がなくなるだけでは終了していません。データ消去証明、返却受領、請求停止、台帳除却がそろって契約を閉じます。
5年比較は四つのシナリオで決める
基準、拡大、縮小、技術変更で総額と柔軟性を比べます。
第一は基準利用です。予定台数、印刷枚数、更新時期で60か月使います。第二は拡大で、二年後に台数が30%増えます。第三は縮小で、二年後に30%減ります。第四は技術変更で、三年後にOS、セキュリティ、業務アプリ要件のため早期更新します。
各シナリオへ購入、購入+借入、ファイナンス・リース、レンタル・サービスを置きます。本体、資金、保守、運用、停止、追加、余剰、終了、売却を月次で計算します。最安案だけでなく、最悪シナリオの現金流出と移行時間を見ます。
リース・レンタル・購入の比較は一般的な違いを扱っています。本記事では、複合機のカウンター料金とPCの更新・消去という機器固有の費用を加えます。
契約後のKPIは、一台当たり月額だけにしません。稼働台数、遊休率、故障率、交換時間、印刷枚数、カラー比率、契約残期間、返却不備、消去証明率を見ます。削減目標を達成したら、次回契約の台数と期間へ反映します。
四つのシナリオで総額が接近するなら、最安値より、途中で台数と仕様を変えられ、終了証跡を残せる案を選びます。
まとめ
機器ごとの寿命と変動幅に合わせて調達を分けます。
購入は所有と処分の自由を得る代わりに、初期資金、故障、運用、廃棄を自社で負います。ファイナンス・リースは支払いを平準化できますが、中途解約と物件返還の拘束があります。レンタルやサービス型は増減・運用を含められる一方、長期単価と契約範囲を確認します。
複合機とPCの答えは同じにならなくて構いません。機器ごとの利用期間と変動幅を基に、五年の全現金と終了条件が最も説明できる調達方法を選びます。
参考情報
以下は2026年9月2日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q月額リース料と購入価格はどう比較しますか?
A60か月のリース総額と、購入の本体、資金、保守、運用、停止、廃棄から売却価値を引いた総額を月次で比べます。
Qリースなら保守や故障交換も含まれますか?
A自動的に含まれるとは限りません。供給者、保守会社、リース会社の役割、代替機、訪問時間、消耗品を契約ごとに確認します。
Qファイナンス・リースは途中で解約できますか?
A原則として中途解約できず、解約時に残リース料相当の支払いが必要になるのが一般的です。実際の契約条項を確認します。
Qリース料は全額をすぐ経費にできますか?
A一律には言えません。企業の会計基準、契約の性質、税務上のリース区分で処理が変わるため、契約書を基に専門家へ確認します。
Q複合機は本体価格だけ比べればよいですか?
Aカウンター保守が五年で本体価格を上回ることがあります。モノクロ・カラー実績、最低料金、単価改定、印刷削減を加えます。
Q返却するPCのデータ消去は業者へ任せてよいですか?
A委託はできますが、消去方式、証明書、輸送、再委託、失敗時対応を契約し、自社台帳と返却受領へつなげます。