月曜の午前だけ3台必要で、残りの週は1台しか動かない会社が、ピークに合わせて3台を買うと2台分の固定費が眠ります。反対に、毎朝8時に工具を積んで現場へ出る会社が、料金の安さだけでカーシェアへ寄せると、予約できない一日が売上を止めます。社用車の答えは「購入かリースか」ではなく、使えない時間を含めた5年間の業務費用で決まります。
購入は車を資産として持ち、売却まで自社で決める方法です。リースは一定期間の使用料を払い、税や整備を契約へまとめられる一方、走行距離、原状回復、中途解約の条件が残ります。レンタカーは日・週単位、カーシェアは短時間単位の利用に向きますが、予約場所、貸出時間、距離料金、積載や喫煙の制限が業務へ合うかが先です。
毎営業日に必要な車と、繁忙日だけ重なる車を同じ調達方法へ統一しないことが、社用車コストを下げる最初の分岐です。
本記事は2026年9月5日に国税庁、国土交通省、日本自動車リース協会連合会、日本損害保険協会と事業者の公式情報を確認しました。金額は比較方法を示す編集部の条件例であり、税務処理、保険料、車種別の見積を保証するものではありません。
最初に車ではなく利用台帳を買う
走行距離の平均では消える同時利用と占有時間を測ります。
1か月だけ、車両ごとに出発・帰着時刻、利用目的、走行距離、同時利用台数、予約できず代替した件数を記録します。保有3台の総走行距離を3で割るだけでは、月曜に3台同時に必要という制約が消えます。逆に毎日動いて見える車でも、社内便をまとめれば週3日にできる場合があります。
利用を三層に分けます。第一層は現場常駐、工具積載、緊急出動など、車をいつでも確保する必要がある仕事。第二層は定例訪問や営業巡回で、前日までに予定が決まる仕事。第三層は研修、来客送迎、繁忙日の応援など、月に数回の仕事です。第一層を購入・リース、第三層をレンタカー・カーシェアに分けると、ピークだけの車を抱えずに済みます。
国土交通省の企業カーシェア調査でも、企業は保有車を先に使い、不足分や特定用途をカーシェアで補う傾向が示されています。全面移行か現状維持かの二択ではなく、固定台数と変動台数を分ける方が現実の使い方に近くなります。
稼働率は走っていた時間だけでなく、業務のために占有していた時間で測ります。現場に8時間停めていた車は走行1時間でも、他部署には使えません。鍵が戻らず予約が崩れた時間、給油、洗車、点検の時間も台帳へ残します。
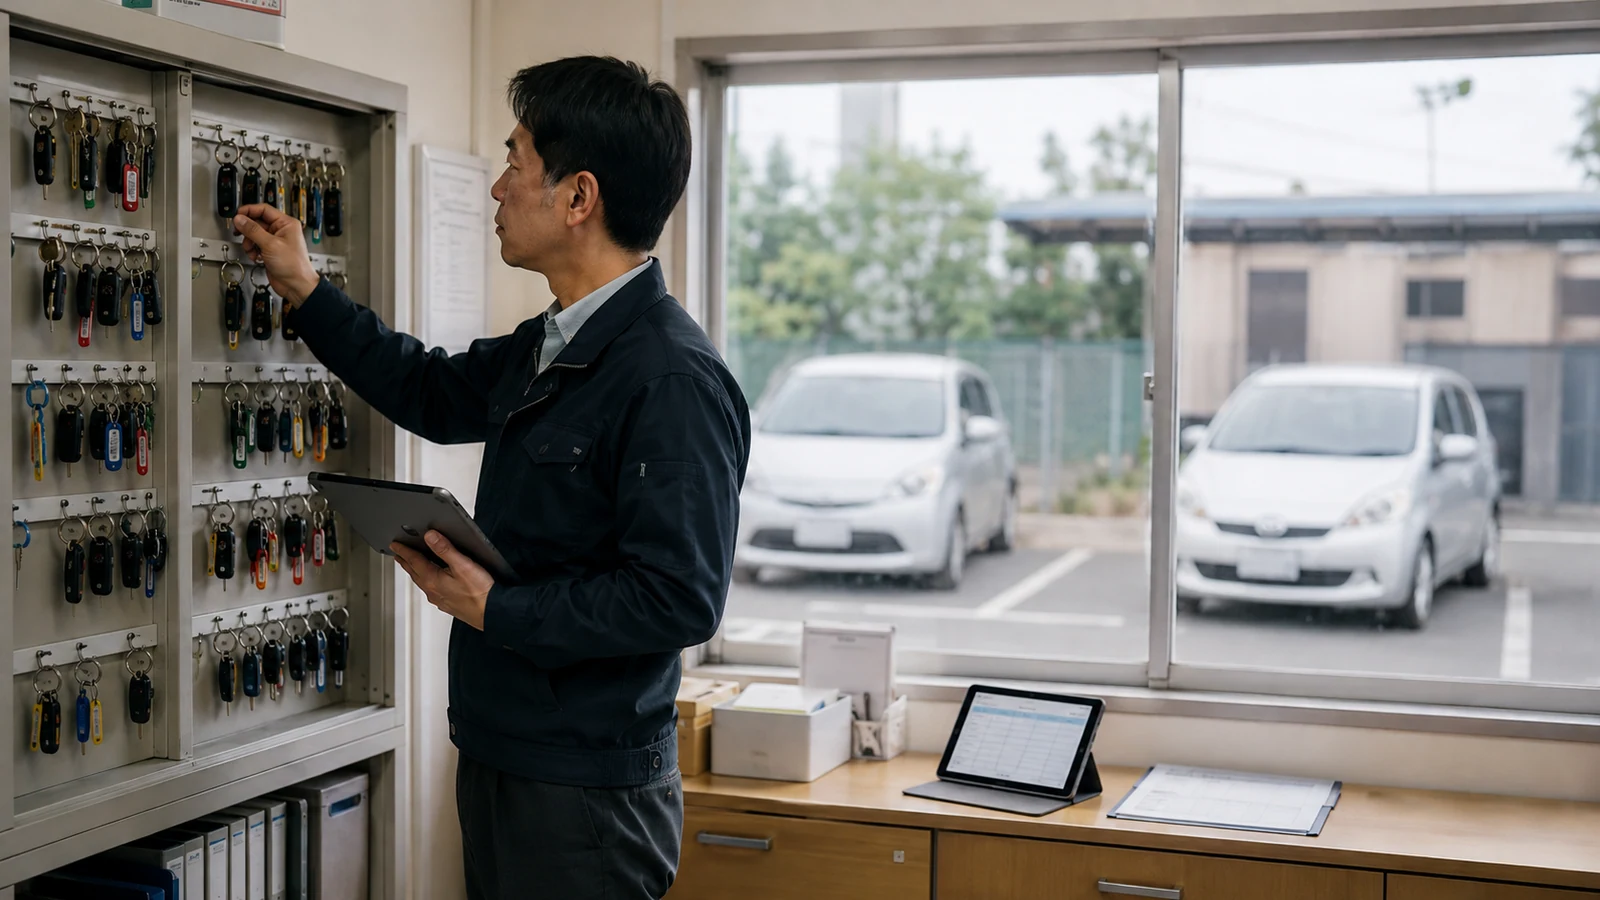 鍵と予約を一つの記録へ結び、実際の同時利用台数と返却遅れを測ります。
5年TCOは支払日ではなく利用目的へひも付ける
購入・リース・一時利用の費用項目を同じ期間へ戻します。
購入の5年TCOは、車両本体、登録諸費用、税、保険、車検、点検、消耗品、駐車場、燃料、管理工数、資金コストを足し、5年後の売却手取額を引きます。リースは月額×60だけでなく、初期費用、契約外整備、超過走行、事故修理、原状回復、中途解約、満了後の選択を加えます。レンタカーとカーシェアは利用料、距離料金、免責補償、予約場所までの移動、延長、キャンセル、給油・返却作業を入れます。
税務上の減価償却期間は、車を何年使えば安全かを示す耐久年数ではありません。国税庁の耐用年数表では、一般用の小型車は4年、その他の自動車は6年などと区分されますが、5年間の資金流出、整備リスク、中古売却価格とは別の軸です。償却が終わる年と買い替える年を機械的に一致させません。
5年間で総額を比べるときは消費税の扱い、法人税への影響、資産計上の会計処理を自社条件で税理士へ確認します。「リースは全額経費」「購入は節税になる」という一文だけでは、契約の区分、決算期、利益、キャッシュの違いを説明できません。
5年TCOの比較表では、売却代金を購入側だけに、返却精算をリース側だけに置き、駐車場と保険は全方式へ同じ利用条件で置きます。
月15日使う営業車を仮計算する
利用日が減ると結論が逆転する条件を計算します。
月15日、1日8時間、1日平均40km、年間180日、5年で3,600時間・36,000km使う営業車を1台想定します。購入は車両・諸費用250万円、5年間の税・車検・整備・保険110万円、駐車場月2万円、管理工数など30万円、5年後の売却手取50万円と置きます。燃料は方式間で同じため別枠です。TCOは250+110+120+30−50=460万円です。
メンテナンスリースは月6万2,000円、駐車場月2万円、契約外支出と管理工数20万円、満了精算10万円と仮定すると、6.2万円×60+120+20+10=522万円です。月額に含まれる税、車検、定期点検、タイヤの範囲は見積書どおりに置き、重複計上を避けます。返却時の10万円は予測値で、契約条件と車両状態で変わります。
レンタカーを1日8,000円、免責補償等1,500円、受渡しに要する人件費相当1,000円として年間180日使うと、1万500円×180日×5年=945万円です。カーシェアを8時間5,500円、距離36km×20円、予約場所への往復人件費相当800円とすると、1回7,020円×900回=631万8,000円です。料金は比較用の仮定であり、カーシェアの金額構造はタイムズカー公式料金を一例として参照しています。
この条件なら購入が最も低い計算です。しかし利用が月4日、年間48日なら、同じカーシェア条件で約168万5,000円です。購入の固定費は利用日が減っても大きく下がらず、結果が逆転します。さらに月4日のうち同時利用が2日だけなら、1台保有してピーク日に一時利用する混成案も計算できます。
「1台当たり何km走るか」だけでなく「年間何日を占有するか」を置くと、保有と一時利用が逆転する境目を説明できます。
リース月額の中身は整備項目までほどく
税、車検、消耗品、代車、事故を契約項目で分けます。
ファイナンスリースとメンテナンスリースでは、契約へ含めるサービスが違います。日本自動車リース協会連合会は、自動車リースを一定期間、一定料金で賃借する仕組みと説明し、税金や保険、整備を含む契約があることを示しています。名称だけで「車のことは全部込み」と解釈せず、車検、法定点検、オイル、タイヤ、バッテリー、故障、代車を一項目ずつ確認します。
整備費が含まれていても、事故の自己負担、違反金、燃料、駐車場、日常点検、契約距離を超えた精算は別かもしれません。代車も、故障時は対象でも事故時は対象外、同等クラスではなく空き車両、提供まで数日という条件があります。社用車が止まると訪問を失う会社は、代車の有無より提供期限を金額化します。
リースは中途解約できない、または精算金が発生する契約が一般的です。日本自動車リース協会連合会の案内でも、期間途中の解約には制限がある旨が示されています。拠点閉鎖、社員数減少、車種変更、電動化の予定があるなら、月額の低さと同じ行に解約式を書きます。
契約の終わりには返却、再リース、買取り等の選択肢と条件を確認します。すべての契約で買い取れるわけではなく、オープンエンドかクローズドエンドかでも精算の考え方が異なります。リース・レンタル・購入の基本比較を踏まえつつ、車両では走行距離と原状回復を追加します。
返却傷と走行距離は最後の月だけの問題ではない
超過距離と原状回復を毎月の管理へ戻します。
月間走行距離の上限が1,500kmなら、5年で9万kmが契約上の基準になる場合があります。年間の合計だけでなく、事業拡大や担当エリア変更で後半に距離が増える可能性を見ます。超過単価×予測超過距離を置き、距離が増えたときに契約変更できるかを確認します。
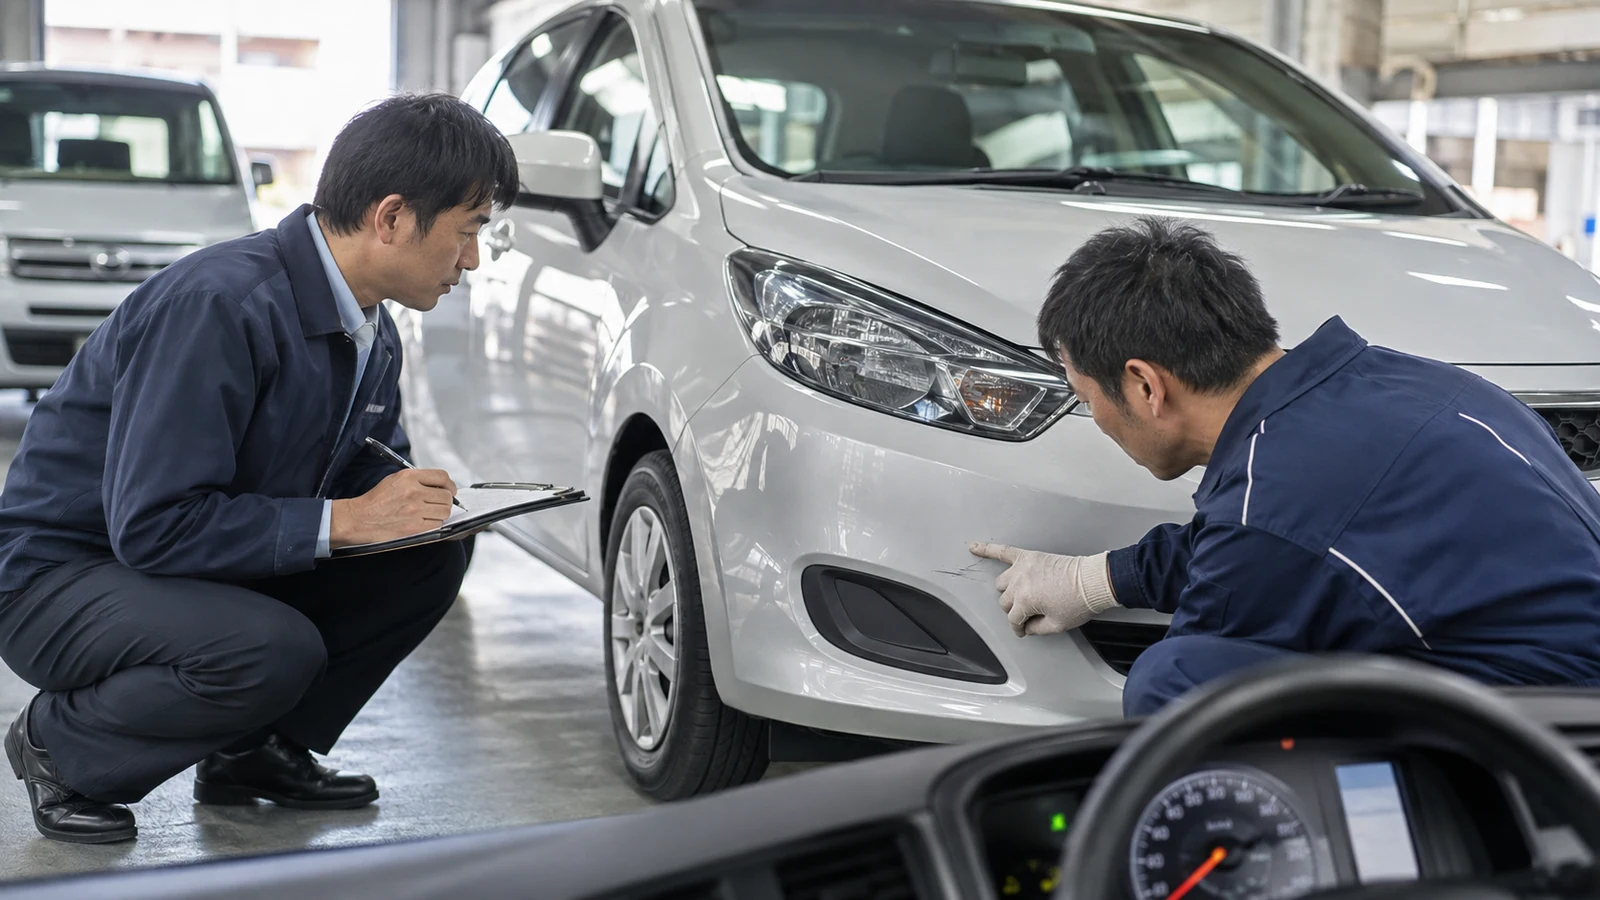 返却月に初めて傷を見るのではなく、定期点検と同じ周期で写真と修理判断を残します。
原状回復は「小さな傷なら無料」と思い込まず、契約の基準と査定手続を読みます。営業所ごとに日常点検の写真を残せば、いつ生じた傷か、事故報告が必要か、保険を使うかを判断しやすくなります。車内の汚損、臭い、架装穴、社名ステッカーの撤去も返却費になり得ます。
リースの安さは満了まで予定どおり使い切る前提で成立します。台数、距離、車種、拠点が変わる会社ほど、中途解約と返却精算を先に試算します。
事故の費用は修理代の外にある
休車と顧客対応まで業務継続費として見ます。
事故で車が止まると、修理代以外に代車、予定変更、顧客連絡、管理者の報告、保険更新後の料率への影響が生じます。日本損害保険協会は、企業の自動車利用に伴う事故と賠償への備えを案内しています。誰が運転を許可され、私用や通勤を認めるか、事故受付を誰がするかを車両管理規程へ落とします。
レンタカーやカーシェアの補償制度も、自社の法人自動車保険と同じではありません。対人・対物の補償額、車両補償、免責、休業補償に当たる負担、禁止行為、警察と事業者への連絡期限を読みます。従業員が個人アカウントで予約して立替精算すると、契約者、運転登録、補償、利用履歴の管理が崩れます。
保険の手配は法人保険の相談先と補償範囲も参照し、保有車、一時利用車、従業員の持込車を別々に伝えます。事故ゼロを目標にするだけでなく、事故後何時間で代替車を用意し、どの顧客から予定を組み替えるかまで業務継続へ入れます。
所有名義と手続の手間を過小評価しない
外注後も会社に残る期限管理と利用記録を拾います。
購入車では検査・登録、保管場所、税、車検、名義変更、売却などを自社で管理します。国土交通省は、自動車の保有に伴う検査・登録、保管場所証明、税・手数料の手続と、これらをまとめる自動車保有関係手続のワンストップサービスを案内しています。外注しても、会社側には車両情報と期限を正しく渡す責任が残ります。
リースでは定期的な税・車検の事務をまとめやすいものの、使用者としての日常点検、運転者管理、事故報告が消えるわけではありません。レンタカー・カーシェアでも、運転免許の確認、アルコールチェックが必要となる事業・体制、利用履歴の保存は自社の運用課題です。
車両管理者の時間を無料にしないため、月次の予約調整、請求配賦、点検期限確認、事故処理、売却・返却準備に要した時間へ社内単価を掛けます。台数が多い会社では、月額差より管理工数の差が大きくなることがあります。経費配賦は法人カードと経費精算の設計と同じく、利用者・目的・部門が追える形にします。
契約前に三つの悪い日を走らせる
予約重複、事故、拠点閉鎖で方式を再比較します。
一つ目は、同じ時間に予約が重なる日です。誰を優先し、タクシーやレンタカーへ切り替えるか、その追加費用と失う商談を置きます。二つ目は、事故で1か月止まる日です。代車の開始日と車格、積載物の移し替え、保険負担を置きます。三つ目は、拠点を閉じて2台不要になる日です。売却手取、中途解約精算、返却費を置きます。
各方式を平均的な平日だけで比較すると、固定台数の余りと不足が隠れます。繁忙日、事故日、終了日で同じ業務を続けられるかを見ると、月額の差が業務リスクに見合うかを判断できます。見積書には車両調達費の隣に、予約失敗件数、代替開始までの時間、管理工数、満了前の解約額を並べます。
社用車の最安値は一番安い月額ではなく、必要な仕事を5年間止めず、余った車と契約終了の負担まで含めて最も現金が残る組み合わせです。
保有台数は半年ごとに増減の理由を問い直す
利用不足と予約不足を分け、固定台数を更新します。
車両台帳には、総走行距離だけでなく利用日、占有時間、同時利用のピーク、予約却下、タクシー・一時利用への振替を月ごとに残します。3か月連続で月4日しか使わない車があれば、廃車を即決するのではなく、緊急待機、災害対応、工具保管という走行に現れない役割を確認します。その役割もなければ、売却・中途解約費と一時利用費を比べます。
新車追加の申請には「既存車が足りない」という説明だけでなく、不足した日時と業務、代替できなかった理由、半年後の見込を添えます。拠点間で余っている車を移す費用、車格や積載の違いも比べます。利用者が増えたから同じ比率で台数を増やすと、オンライン商談や配送集約による移動減を反映できません。
車両数は一度決めた資産計画ではありません。利用しなかった理由と足りなかった時刻を半年ごとに照合し、固定台数と一時利用枠を更新します。
参考情報
税、保有手続、リース、保険、料金の公式資料です。
以下は2026年9月5日に確認した一次情報です。事業者の料金は掲載時点の一例であり、契約時の見積を優先します。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q社用車はリースにすると必ず経費にできますか?
A契約の種類と会計・税務処理、自社の状況で扱いが変わります。月額が支出になることと、全額を同じ期の費用へできることを同一視せず、契約書と見積を税理士へ示して確認します。
Q購入とリースは何年で比べればよいですか?
A予定する契約期間または買替周期へそろえます。5年比較なら、購入は5年後の売却手取、リースは満了精算と返却条件を含め、税・保険・駐車場も同じ60か月へ置きます。
Qカーシェアを社用車として使うときの最大の注意点は何ですか?
A必要時に予約できるかです。料金だけでなく、曜日・時間帯別の予約失敗、拠点までの移動、延長時の代替、運転者登録と補償条件を試験利用で記録します。
Qリース満了時に車を必ず買い取れますか?
A必ずではありません。返却、再リース、買取りの可否と金額は契約によります。走行距離、原状回復、残価精算の方式も含めて満了条項を読みます。
Q会社の車を減らす前に何を測ればよいですか?
A車両別の走行距離に加え、出発・帰着、業務で占有した時間、同時利用台数、予約できなかった件数、代替交通費を少なくとも1か月記録します。繁忙期が別にある場合はその月も測ります。
Q事故時の代車はメンテナンスリースに含まれますか?
A契約ごとに異なります。故障と事故のどちらが対象か、開始までの日数、提供期間、車格、免責、地域を項目別に確認し、対象外期間のレンタカー費もTCOへ置きます。