1,100万円のシステム開発を電子署名付きPDFで締結すれば、その電磁的記録自体に印紙税は課されません。しかし、同じ取引の注文請書を紙で押印して相手へ渡したり、契約金額を変える覚書を紙で作成したりすれば、その紙は別に判定されます。
「電子契約サービスを使えば常に印紙税ゼロ」「PDFを印刷したら必ず課税」という説明は、どちらも粗すぎます。見るべきなのは、課税事項を証明する目的で、どの媒体の記録を作成し、誰へ交付し、何を原本として保有したかです。
印紙税の判定単位は取引一件ではなく作成した文書一通です。電子契約の前後に紙の請書・副本・変更覚書を作れば、その紙を別に判定します。
本記事は2026年9月8日に、国税庁の印紙税質疑、令和8年版タックスアンサー、印紙税の手引、印紙税法、電子署名法を確認しました。具体的な契約類型、記載金額、非課税規定、作成経緯により結論が変わるため、高額・反復取引は所轄税務署や税理士へ事実関係を示して確認します。
「契約」と「課税文書」を切り離す
取引ではなく、作成した紙の文書を判定します。
契約は当事者の意思表示が合致すれば成立し得ます。印紙税は契約行為すべてへ課される税ではなく、印紙税法別表第一に掲げる課税事項を証明する目的で紙の文書を作成した場合に問題となります。
売買契約と呼ばれていても課税物件に該当しないことがあり、業務委託契約と呼ばれていても実質が請負であれば第2号文書を検討します。表題ではなく、仕事内容、成果物、完成責任、対価、継続取引条件を読みます。
電子ファイルは、国税庁の質疑で印紙税の課税対象となる「文書」には含まれないと示されています。ただし、電子データに印紙税がないことと、契約の有効性、電子署名の本人性、税務上の保存要件は別問題です。
電子署名付きPDFは紙へ変わらない
電子原本と閲覧用印刷を区別します。
電子契約サービス上で当事者が電子署名し、締結済みPDFを電磁的記録のまま保管する場合、その記録は印紙税の課税文書ではありません。契約金額が大きいことだけで電子データへ印紙税額表を当てません。
締結済みPDFを社内閲覧用に印刷した紙が、直ちに新しい契約正本になるわけでもありません。電子ファイルを原本として管理し、印刷物に当事者の署名・押印・原本証明を加えず、単なる閲覧用写しとして扱う経緯を残します。
一方、印刷後の紙へ双方が改めて署名し、「本書をもって契約を成立させる」と扱えば、電子契約とは別の紙の契約書を作成した可能性があります。紙の作成目的と交付事実を確認します。
電子ファイルを印刷した事実ではなく、印刷物を相手方へ契約成立の証拠として交付し、署名・押印・証明を加えたかで紙を判定します。
メール送信した注文請書は送信元の紙を確認する
送信先の印刷物だけでなく作成経緯を追います。
国税庁の質疑では、請負内容を記録した電磁的記録へ電子署名を付し、電子メールで送信する場合、その電磁的記録は課税文書に含まれないとされています。送信先が自ら印刷したものも、通常は送信元から紙の正本が交付されたものではありません。
ただし送信元で紙の注文請書を作成・押印し、その紙を原本として保存したうえでスキャンを送った場合は、送信先の印刷物だけを見ても結論は出ません。送信元で作成した紙が課税文書かを判定します。
注文書、注文請書、検収書、請求書の役割も混ぜません。申込みだけを示す注文書と、承諾により契約成立を証明する注文請書では、記載と取引慣行が違います。名称だけで一括して非課税にしません。
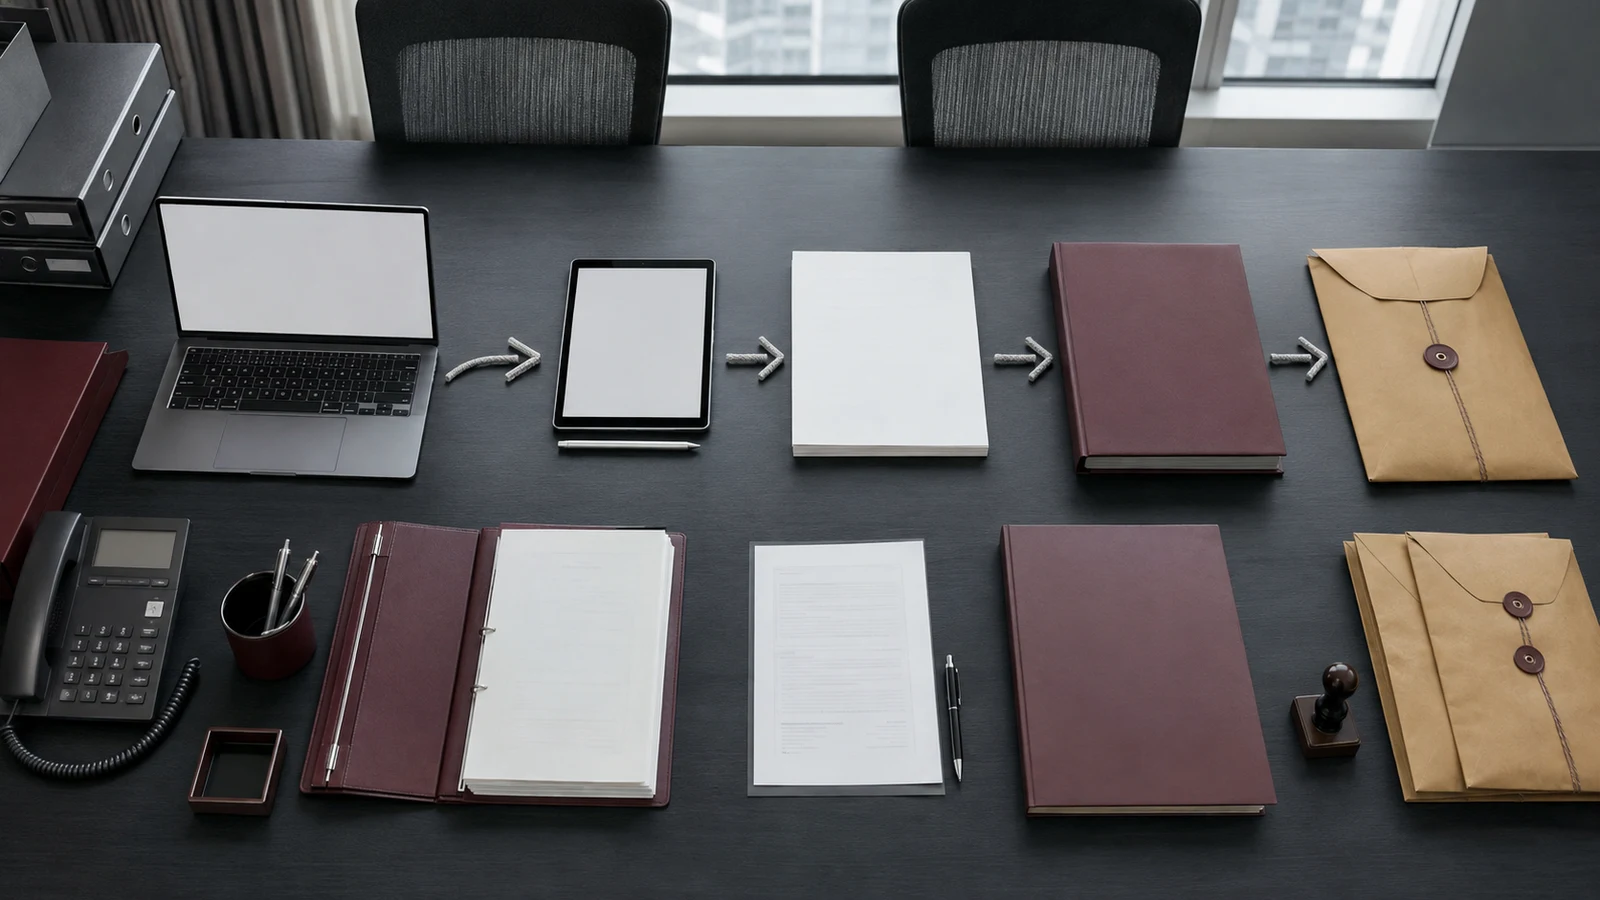 同じ取引でも、作成者、媒体、署名、交付先、原本の位置を一記録ずつ追います。
写し・副本という表題だけでは非課税にならない
署名、証明、交付目的から実質を読みます。
国税庁は、写し、副本、謄本と表示されていても、契約当事者双方の署名・押印があるものや、正本と相違ない旨の証明があるものなど、契約成立を証明する目的が明らかな紙は課税対象になり得ると案内しています。
反対に、正本を複写機でコピーしただけで署名、押印、証明のないものは、一般に単なる写しです。社内稟議へ添付したコピー、会計監査へ見せるコピー、相手が自分で印刷したメール添付PDFを、正本と同じ一通に数えません。
危険なのは、写しの余白へ双方が押印し、原本同様に保管する運用です。ファイル名や表紙が「COPY」でも、実質的に相手へ契約を証明する紙なら、呼び名では逃れられません。
変更覚書は変えた内容と媒体で再判定する
電子原契約の後に作る紙を見落としません。
契約金額、支払方法、契約期間、目的物、請負内容など重要事項を変更する紙の覚書は、原契約が電子であっても課税文書になり得ます。原契約を電子化した後、変更だけ紙で回す慣行がある会社は見落としやすい部分です。
国税庁は、重要事項を含む変更契約書は課税文書となり、重要事項を含まない場合は該当しないという考え方を示しています。単なる担当者変更や連絡先変更か、契約金額・期間・給付内容を変えるかを文言と実質で確認します。
変更契約も電子署名付き電磁的記録で完結させるなら、印紙税の文書には含まれません。ただし原契約との参照関係、変更前後、承認権限、締結時刻を検索できるようにします。
原契約が電子でも、重要事項を変える紙の覚書は別判定です。契約番号に紐づく紙の変更文書を決算期だけでなく締結時に確認します。
金額を税込・税抜でどう書くかも確認する
記載金額と引用別紙を一体で確認します。
請負契約書などは記載金額により印紙税額が変わります。消費税額等が区分記載されている場合の扱いと、税込総額だけを記載する場合の扱いは同じとは限りません。
見積書では税抜金額と消費税を分けていても、契約書本文が「総額1,100万円」とだけ記載していれば、その文書上の記載を確認します。別紙見積書を契約内容として引用している場合は、本文だけ切り離さず一体の文書として読みます。
印紙を節約するために事実と違う金額表示へ変えるのではなく、合意した対価と消費税を正確に記載した上で税額を判定します。インボイスと電子請求書の保存設計と、印紙税の契約文書判定を混ぜません。
電子署名は印紙税免除のスタンプではない
本人性の問題と課税文書の問題を分けます。
電子署名法は、一定の電子署名が行われた電磁的記録について真正に成立したものと推定する規定を置いています。これは、電子契約の本人性と証拠を考えるうえで意味がありますが、電子署名を付けたから税が免除されるという仕組みではありません。
印紙税が課されない中心理由は、電磁的記録が課税対象の文書に含まれないことです。署名方式、立会人型か当事者型か、認証局、タイムスタンプは、権限・改ざん・本人性のリスクとして別に評価します。
電子公正証書の手続のように法律が特別な方式を求める契約や行為もあります。印紙税がないことだけで、必要な公証、書面、説明、本人確認が満たされるとは限りません。
電子取引データは検索できる原本として保存する
署名検証と変更履歴を退会後も残します。
電子契約のPDF、署名検証情報、締結証明書、監査ログ、原契約、変更契約を、ダウンロードしたPDF一枚だけにしません。サービス解約後も検証できる形式、契約相手、締結日、金額、契約番号、変更履歴を保存します。
電子取引データの税務保存では、真実性と可視性、検索などの要件を確認します。印紙税が非課税でも、保存が不十分なら税務調査や紛争時に契約内容を示せません。不動産電子契約では重要事項説明など業法要件も重なるため、保存レイヤーを分けます。
サービス提供会社が保有する監査ログへいつまでアクセスできるかを契約時に確認します。退会直前の一括ダウンロードだけでは、署名検証や添付別紙が欠けることがあります。
 電子データの保存要件と紙文書の印紙判定を、同じ契約番号で別々に管理します。
混在運用では契約ライフサイクルを一本で追う
紙と電子を契約番号でつなぎます。
営業が紙の申込書、法務が電子契約、現場がメールの追加発注、経理が紙の変更覚書を持つと、どの記録で契約が成立・変更したか分からなくなります。締結時だけ電子化率を測っても、後続の紙は消えません。
契約台帳には、申込み、承諾、原契約、個別発注、検収、変更、更新、解約を並べ、それぞれの媒体、作成者、署名・押印、交付先、原本保管、印紙判定、保存期限を記録します。
取引先から「念のため紙でも押印してほしい」と求められた場合は、電子原本と紙原本を二重に作る必要性を確認します。単なる参照用なら署名・原本証明を加えず、何が原本かを契約条項で明示します。
電子契約率ではなく、原契約から解約までに課税文書となり得る紙を何通作ったかを契約台帳で追います。
誤判定を税務調査前に見つける
押印、郵送、購買、台帳の差から紙を探します。
月次または四半期に、紙の押印申請、郵送費、印鑑管理簿、契約台帳、電子契約台帳、購買システムの注文請書を突合します。法務の台帳にない紙を経理の証憑から見つけます。
未貼付の疑いがある紙は、文書名だけで判断せず、取引内容、契約成立の経緯、作成部数、交付、署名、記載金額、原契約との関係を一件ずつ確認します。自主的な対応や過誤納還付の可否は所轄税務署へ相談します。
再発防止は「電子契約を使う」だけでは足りません。紙の変更覚書を禁止するのか、例外承認にするのか、取引先が紙を求めたとき誰が税額判定するのかを、購買と営業の画面へ組み込みます。
監査母集団は法務台帳だけから作りません。印紙購入、郵便・宅配、製本、押印申請、倉庫の契約箱、営業所の金庫、取引先から返送された封筒を契約番号へ結びます。紙を作った部門が台帳登録を忘れた場合、登録済み台帳の中だけを検査しても未貼付文書は見つかりません。
抽出した紙は、請負、継続的取引、不動産、金銭消費貸借など課税物件の可能性ごとに分けます。同じ業務委託契約でも、成果物の完成を約する請負か、一定の事務処理を行う委任・準委任かで文書の実質が変わります。タイトルやテンプレート名ではなく、当事者が約した給付を読みます。
記載金額がない契約、単価だけの基本契約、自動更新、複数契約を一通へまとめた文書は、税率表と通則を個別に当てます。税額を契約金額の一定率だと推測せず、どの号の課税文書に該当し、記載金額をどう認定したかを判定記録へ残します。
海外の取引先と締結する場合も、準拠法や相手国の電子署名制度だけで日本の印紙税判定は終わりません。紙の課税文書がいつ、どこで作成されたか、国内で署名・押印や交付が完了したかを事実で確認します。電子で合意した後、日本拠点が押印済み紙を作成して相手へ送る運用なら、その一通を調査対象にします。
契約書の保存場所には、電子署名の検証情報、タイムスタンプ、送受信履歴、紙原本の保管箱番号を並べます。担当者のメールボックスだけに承諾記録を残すと、退職や保存期限で契約成立の経緯を再現できません。
契約締結権限も媒体と切り離して確認します。電子署名画面を操作できても会社を代理する権限がなければ、社内ワークフローの承認記録と締結日当時に有効だった職務権限・委任範囲が必要です。
紙文書監査の母集団は契約台帳ではなく、紙を作成・押印・発送・保管した証跡から逆算し、台帳にない一通を拾う設計にします。
七つの質問で一通ずつ閉じる
媒体、目的、交付、金額、変更関係を確認します。
第一に紙か電磁的記録か、第二に課税事項が記載されるか、第三に契約成立を証明する目的か、第四に誰が作成・署名したか、第五に誰へ交付したか、第六に記載金額はいくらか、第七に原契約・変更契約との関係は何かを確認します。
七つの回答と根拠資料を残せば、「PDFだから非課税」「コピーだから非課税」という一語の判断を避けられます。契約相手へ渡した版と社内保存版が違う場合は、両方を保存します。
最終的な合格は印紙税額がゼロになることではありません。事実どおりの契約を結び、作成した紙へ正しく納税し、電子原本を検証可能に保存できることです。
印紙税ゼロを目的に媒体を選ばず、契約の証拠力、業法上の方式、運用費、保存、税額を同じ比較表で決めます。
参考情報
電子契約と印紙税判定を支える公式資料です。
以下は2026年9月8日に内容と到達性を確認する一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q電子署名付きPDFへ契約金額を書いても印紙税はかかりませんか?
A電磁的記録は印紙税の課税対象となる文書に含まれません。ただし同じ取引で紙の正本・請書・変更覚書を作れば、その紙は別に判定します。
Q締結済みPDFを印刷すると印紙が必要ですか?
A社内閲覧用に印刷した単なる写しが直ちに課税文書になるわけではありません。印刷後に署名・押印・原本証明を加え、契約成立の証拠として交付したかを確認します。
Q紙の契約書をスキャンしてメール送信すれば非課税ですか?
A送信先の印刷物とは別に、送信元で紙の課税文書を作成・保有したかを判定します。スキャン送信だけで作成済み紙文書の課税関係は消えません。
Q原契約が電子なら紙の変更覚書も非課税ですか?
A自動的に非課税にはなりません。契約金額、期間、給付内容など重要事項を変更する紙の文書なら、変更契約書として判定します。
Q契約書の副本へCOPYと書けば印紙は不要ですか?
A表題では決まりません。双方の署名・押印や原本と相違ない旨の証明があり、契約成立を証明する目的なら課税対象になり得ます。
Q電子契約はPDFだけ保存すれば足りますか?
A締結済みPDFに加え、署名検証情報、締結証明、監査ログ、添付別紙、変更履歴を契約番号で保存します。税務保存と紛争時の検証を両方確認します。