月額賃料100万円のオフィスを5年借り、最初の6か月が無料なら、基本賃料は6,000万円ではなく5,400万円です。60か月で割れば月90万円になります。ここだけを見ると10%引きですが、無料期間中も共益費20万円がかかり、内装に4か月、旧拠点との二重契約に3か月、退去工事に1,500万円を要すれば、値引きの意味は大きく変わります。
フリーレントは贈り物ではありません。貸主は空室を早く埋め、長い契約と違約条項で収入を確保します。借主は移転初期の現金を軽くできますが、無料月と引換えに解約自由度を失う場合があります。比較は広告の賃料単価ではなく、鍵を受け取ってから返すまでの総占有費で行います。
6か月無料という表示だけで得失は決まりません。無料になる費目、使える状態になる日、途中解約時の返還、明渡しまでの費用を60か月の同じ表へ置きます。
本記事は2026年9月5日に、国土交通省、国税庁、企業会計基準委員会、法令の公開資料を確認して作成しました。事業用賃貸借の条項、原状回復、会計、税務は物件と契約主体で異なるため、宅地建物取引士、弁護士、公認会計士、税理士へ個別に確認してください。
無料期間ではなく占有カレンダーを作る
営業できる無料日数と二重支払を月別に見ます。
横軸に契約締結、引渡し、内装着工、消防・通信検査、入居、旧拠点解約、新拠点営業開始、解約通知、新拠点明渡しを置きます。縦軸には新旧の基本賃料、共益費、光熱、内装、回線、警備、保証料、移転、原状回復を置きます。賃料がゼロの月でも、事業が始まっていなければ売上を生む空間ではありません。
フリーレント6か月のうち内装に4か月を使えば、営業中の無料期間は2か月です。引渡しが遅れても無料期間の終了日が延びない契約なら、貸主側の工事遅延で借主の値引きが減ります。引渡し条件と起算日、工事可能時間、設備容量を契約書と工程表で一致させます。
旧拠点の解約予告が6か月前で、新拠点選定後に通知した場合、二重賃料が長くなります。移転日の一日だけを決めるのではなく、旧拠点の営業終了、原状回復、新拠点の営業開始を別の日付として扱います。シェアオフィスと賃貸オフィスの3年比較でも、席単価ではなく移行期間を含む費用が判断を変えます。
工事中の賃料免除にも資金を残す価値があります。ただし「半年間、営業しながら家賃ゼロ」とは別です。内装・検査の日数と旧拠点への支払を分けて比べます。
どの費目が無料かを契約文で分ける
基本賃料、共益費、付帯費、税を分離します。
基本賃料だけが無料で、共益費、空調延長、電気、清掃、駐車場、倉庫、看板、警備は初月から発生する契約があります。「賃料等を免除する」と書かれていても、定義条項の「賃料等」に何が含まれるかを読みます。広告、申込書、重要事項説明、契約書の表現が違えば、最終契約へ統一します。
事務所など建物の家賃は消費税の課税対象です。国税庁は、建物部分と土地部分へ区分していても総額を建物貸付けの対価として扱うと説明しています。共益費、返還しない保証金や更新料にも課税関係があるため、税込と税抜を混ぜた比較表にしません。
月100万円が税抜なら、消費税率を含む現金支払は月110万円です。共益費20万円も税抜なら22万円です。フリーレントで基本賃料が免除されても、共益費だけで6か月132万円が出ます。仕入税額控除の可否は会社の課税関係で異なるため、支払額と会計上の負担を分けます。
契約更新、看板掲出、時間外空調、入館カード、会議室、荷物搬入、館内工事管理費は見積へ出にくい費目です。利用部門へ勤務時間、来客、荷物、撮影、サーバー、在庫を聞き、実際に使う追加費を入れます。
無料の対象が基本賃料だけなら、共益費と付帯利用料は初日から動きます。「賃料等」の定義と税抜・税込をそろえなければ、割引率は比較できません。
保証金は戻る費用ではなく拘束される現金
償却額と返還までの時間を資金表へ入れます。
保証金1,200万円が契約終了時に全額戻るなら、損益上の賃料とは違います。しかし5年間使えない現金には資金コストがあります。保証会社料、預託金の償却、返還時期、原状回復費との相殺を分けます。
契約書に「保証金の20%を償却」とあれば240万円は戻りません。返還が明渡しから6か月後なら、移転後も現金は拘束されます。原状回復の精算書が確定するまで返さない条項では、工事の争いが資金回収を遅らせます。
国税庁は、事業用建物の保証金・敷金のうち返還しないものを課税対象、契約終了により返還するものを対価に当たらないと説明しています。名称ではなく返還義務で扱いが変わります。償却分、預託分、工事相殺分を一行へまとめません。
銀行保証や保証会社へ置き換えれば現金拘束を減らせる場合がありますが、保証料と更新、財務制限、貸主の承認が必要です。会社の資金調達金利が高い時は、賃料1%の差より保証金の現金拘束が大きな判断材料になります。
保証金は「返るからゼロ円」ではありません。戻らない償却額、返還までの月数、代替保証の手数料を資金表へ分けます。
中途解約は無料月を後から有料へ戻す
返還条項と違約金の重複を試算します。
フリーレントには、一定期間内に解約すると免除賃料を返還する条項が付く場合があります。6か月分600万円を受けた後、3年目に縮小移転すると、解約違約金6か月とフリーレント返還6か月が同時に発生する契約もあり得ます。どちらか一方と思い込まず、重複適用を確認します。
普通建物賃貸借と定期建物賃貸借では終了の仕組みが違います。国土交通省は、定期建物賃貸借は期間満了で更新なく確定的に終了する制度と説明しています。事業用では、借主からの中途解約が法律上当然に認められると考えず、解約権、予告期間、違約金を契約で確かめます。
売上が計画比70%になった時、人数が半分になった時、買収で本社を統合する時に退出できるかを想定します。転貸、賃借権譲渡、同居、グループ会社利用、用途変更の承諾条件も確認し、使わない床を第三者へ貸せる前提で採算を作りません。
ブレークオプションを交渉するなら、行使可能日、通知期限、未払なし、原状回復、返還額など条件をカレンダーへ入れます。通知日の一日遅れで次の解約日まで12か月延びる契約では、担当者の予定表だけで管理せず契約台帳から複数人へ通知します。
フリーレント600万円の利益は、早期解約で600万円の債務へ反転します。返還条項と解約違約金を同じ悪化シナリオで重ねて計算します。
原状回復は面積単価だけでは決まらない
入居前の現況と工事区分から撤去責任を決めます。
退去費を坪5万円など一つの単価で置くと、指定業者、夜間工事、養生、廃材、空調、電気、消防、サーバー室、貸主工事区分が抜けます。入居前に現況写真、貸主設備、残置物、工事区分表を保存し、どこまで戻すか図面へ色分けします。
居抜き入居で前テナントの内装を使えても、退去時に前テナント以前の状態まで戻す義務を引き継ぐ場合があります。無料で受け取った間仕切りが、撤去時には費用になります。承継対象、所有権、撤去責任を三者合意で確認します。
指定業者しか使えない条項では、退去直前に相見積りを取れません。工事項目、管理費率、見積時期、査定手続、貸主承認期間を契約前に聞きます。工事期間も賃料発生期間なら、工事費だけでなく一か月の賃料・共益費を足します。
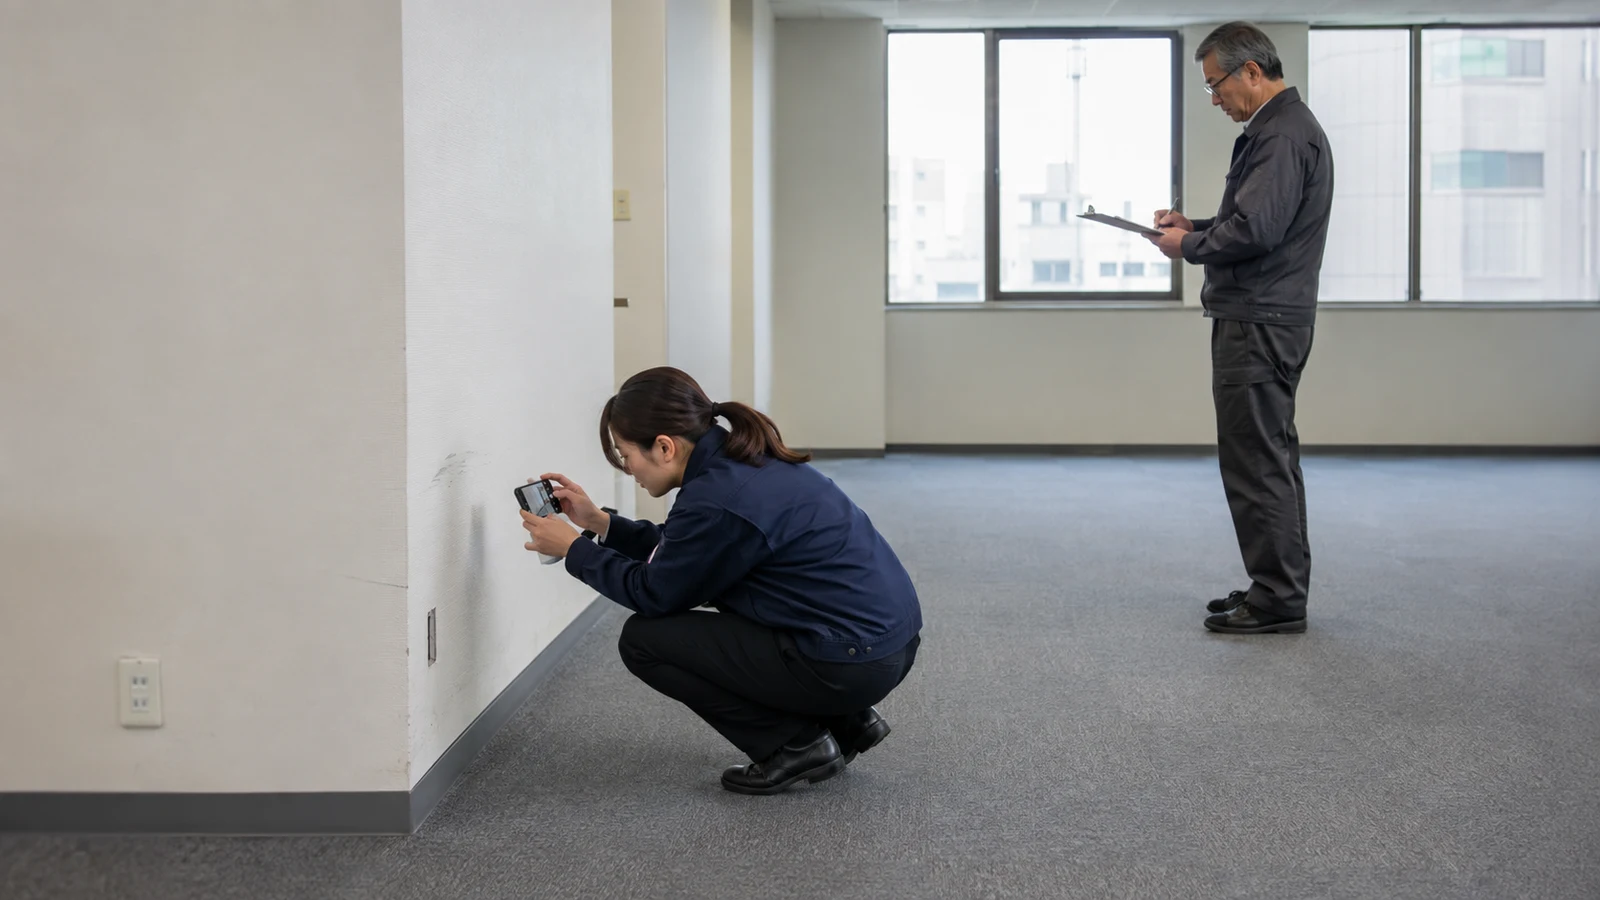 原状回復は退去日に初めて考えず、入居前の現況と工事区分から決めます。
原状回復費は退去時の内装量だけでなく、入居前からあった設備を誰が撤去するかで変わります。居抜きの「無料内装」に将来の撤去義務が付いていないかを見ます。
2027年の新リース会計も準備する
契約PDFを月別の構造化データへ変えます。
企業会計基準委員会は、企業会計基準第34号「リースに関する会計基準」を公表し、2027年4月1日以後開始する連結会計年度・事業年度の期首から原則適用、2025年4月1日以後開始年度から早期適用としています。対象会社は不動産賃貸借を含む契約の識別とデータ整備を準備します。
会計上のリース期間は、契約書の表面期間だけで決まらず、延長・解約オプションの行使可能性などの判断が関係します。フリーレントがある契約の支払スケジュール、指数・率、更新、変動賃料、共益費、敷金を契約台帳へ項目別に持ちます。
会計基準が変わっても、物件の現金総額が自動的に変わるわけではありません。ただし貸借対照表、損益の期間配分、指標、契約管理の工数へ影響し得ます。「賃料が安い」だけで稟議を通し、後から全契約を読み直す費用を作らないようにします。
経理へ契約書PDFを渡すだけでは足りません。開始日、無料期間、月額、増額条項、解約権、更新、付帯サービス、保証金を構造化し、契約変更時に誰が更新するかを決めます。オフィス機器の購入・リース比較と同様に、契約の名称ではなく資産を支配する期間と支払を読みます。
2027年の新基準へ備える会社は、賃貸借契約をPDFの山から月別データへ変えます。フリーレント、更新、解約権を後から拾う作業も移転原価です。
60か月総占有費を三つの成長シナリオで比べる
基本賃料以外の現金と席利用を同じ期間へ置きます。
以下は相場ではなく、税抜金額に統一した二つの架空物件です。候補Aは月100万円、共益費20万円、6か月無料、保証金1,200万円、内装2,000万円、原状回復1,500万円とします。基本賃料5,400万円、共益費1,200万円、内装・退去3,500万円で、保証金償却や光熱を除く60か月総額は1億100万円です。月平均は約168万円になります。
候補Bは月85万円で無料なし、共益費15万円、保証金510万円、内装1,000万円、原状回復800万円なら、基本賃料5,100万円、共益費900万円、内装・退去1,800万円で7,800万円です。面積や品質が同じとは限りませんが、無料月数だけでは候補Aの高さを隠せない例です。
ここへ人数を基準、拡大、縮小で置きます。拡大時に増床できるか、縮小時に一部返却できるか、在宅勤務で一席当たり利用が下がるかを反映します。月平均総額を在籍人数ではなく、実際に出社して働ける席・日で割ります。
候補Aが顧客来訪、採用、設備、交通で年間1,000万円の追加粗利を生むなら、費用差だけで除外しません。反対にブランド価値を金額に置けないまま、高い内装をフリーレントで正当化しません。効果の仮説、測定日、撤退条件を稟議へ残します。
契約前に退出を一度実演する
36か月目の退去で実際の支払と期限を確かめます。
候補物件の契約案を使い、36か月目に業績悪化で退去する机上演習を行います。解約通知日、返還する無料賃料、違約金、原状回復見積、工事期間、保証金返還、旧新二重賃料を担当者が計算します。条文の解釈が割れた箇所は締結前に質問書で確定します。
内覧では眺望や受付だけでなく、電源、空調時間、通信引込、搬入経路、荷重、騒音、避難、停電、浸水を確認します。設備不足を内装で補う費用と、営業開始が遅れる日数を見積へ入れます。事業用賃貸借契約の確認で扱う修繕・解約の責任も、金額表へ接続します。
 退出演習で、違約金と二重賃料が重なる月を契約前に見つけます。
貸主・仲介会社へは、フリーレント月数の追加だけを求めません。工事遅延時の延長、無料対象費目、保証金減額、ブレークオプション、原状回復査定、増床優先権など、会社の不確実性を減らす条件を交換材料にします。
契約締結後は、無料期間終了、賃料改定、更新判断、解約通知の期限を契約台帳から通知します。担当者の退職やカレンダー削除で期限を逃さないよう、財務、総務、経営の複数所有にします。
600万円の値引きより退出日までの総額
無料月ではなく外れた計画にも耐える総額で選びます。
フリーレントは移転初期の現金を軽くできますが、共益費、内装期間、保証金、中途解約、原状回復を消しません。無料の対象と返還条件を読み、営業できる無料日数へ直します。
比較表は60か月の基本賃料だけでなく、旧新二重賃料、付帯費、内装、退去、拘束現金、会計対応を含めます。成長・縮小の両方で退出可能性を確かめます。
無料月を比べる会議に、3年目で撤退する場合の免除賃料返還と原状回復費を一緒に出します。入居時に残った600万円だけで、退去する自由まで買えたとは限りません。
参考情報
賃貸借、税務、会計の一次資料です。
以下は2026年9月5日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q6か月フリーレントなら5年契約で10%引きですか?
A基本賃料だけなら60か月中6か月免除で10%相当です。ただし共益費、付帯費、内装中の利用不能、二重賃料、途中解約時の返還を入れると実質割引率は変わります。
Qフリーレント中は共益費も無料ですか?
A契約によります。基本賃料だけ免除し、共益費、電気、空調、駐車場などは初日から発生する例があるため、「賃料等」の定義と対象費目を確認します。
Q途中解約すると無料賃料を返す必要がありますか?
Aフリーレント返還条項がある契約では必要になる場合があります。解約違約金と両方が適用されるか、対象期間と金額を契約前に計算します。
Q保証金は返るので総費用に入れなくてよいですか?
A返還部分は賃料とは違いますが、長期間使えない現金です。償却、原状回復との相殺、返還時期、代替保証の費用を資金計画へ入れます。
Q事業用オフィスの家賃には消費税がかかりますか?
A事務所など建物の家賃は原則として課税対象です。共益費や返還しない保証金等も扱いが関係するため、会社の課税関係を含め税理士へ確認します。
Q新リース会計はオフィス賃貸にも関係しますか?
A対象会社では建物賃貸借を含む契約の識別、リース期間、支払データが関係します。2027年4月1日以後開始年度の原則適用へ向け、公認会計士と契約台帳を確認します。