人が亡くなった瞬間に、役所から全国の銀行へ一斉通知が飛び、すべての口座が止まる。そう思われがちですが、実務は違います。金融機関が死亡の事実を知り、相続手続の対象として確認した後、通常の入出金が制限されます。いつ知るか、どの取引を止めるか、必要書類は金融機関ごとに確認します。
制限の目的は、相続人の一人が預金を持ち出すことを防ぎ、相続財産を確定して正当な受取人へ支払うことです。故人名義のカードを家族が使い続けると、後の遺産分割で説明が必要になり、他の相続人との紛争や税務上の記録不足を招きます。葬儀や当面の生活費が必要でも、利用可能な正式手続から選びます。
口座凍結の判断で大切なのは「何日に止まるか」を当てることではなく、死亡後に入るお金、出ていくお金、止めるべき支払、正式に払戻す金額を口座ごとに分けることです。
本記事は2026年9月5日に法務省、裁判所、全国銀行協会の相続手続案内を確認しました。銀行ごとに書式、原本・コピー、郵送可否、支店予約、必要な相続人の同意が異なります。相続放棄、債務超過、遺言、認知、養子、行方不明者、海外居住者、事業口座が関係する場合は、預金を動かす前に家庭裁判所や専門家へ確認してください。
死亡を知った銀行が取引を制限する理由
死亡時刻と銀行の認知時点を混同せず、制限の目的を読みます。
預金は相続財産の一部です。遺言や遺産分割協議で取得者が決まる前に一人が全額を引き出せば、他の相続人の権利を害するおそれがあります。銀行は死亡の連絡、新聞情報、取引上の確認などから死亡を把握すると、払戻し、振込み、ATM、インターネットバンキング等を制限し、相続手続へ移します。
死亡届を役所へ出した日と、銀行が事実を知った日は同じとは限りません。だからといって、銀行へ知らせる前に現金を移すことが安全な準備になるわけではありません。引き出した人、日時、金額、使途を説明できなければ、遺産の先取りと受け取られる可能性があります。
「まだカードが使えた」は払戻しの権限を意味しません。技術的に操作できる状態と、相続人間で正当な支出として説明できる状態を分けます。
最初の48時間で残高より先に集めるもの
入金・引落し・債務を口座別に棚卸しします。
通帳、キャッシュカード、金融機関からの郵便、スマートフォン、家計簿、確定申告、給与明細、年金通知、保険証券、借入返済表、貸金庫の鍵を集めます。暗証番号を探して操作するのではなく、取引先と契約の地図を作るために使います。スマートフォンのロック解除やメール閲覧は、本人のプライバシーと契約条件にも配慮します。
口座ごとに、残高、定期預金、投資商品、ローン、公共料金、家賃、クレジットカード、税、保険料、年金・給与等の入金を記録します。相続人が複数いるなら、一人のパソコンだけに保存せず、更新履歴が分かる共有表にします。
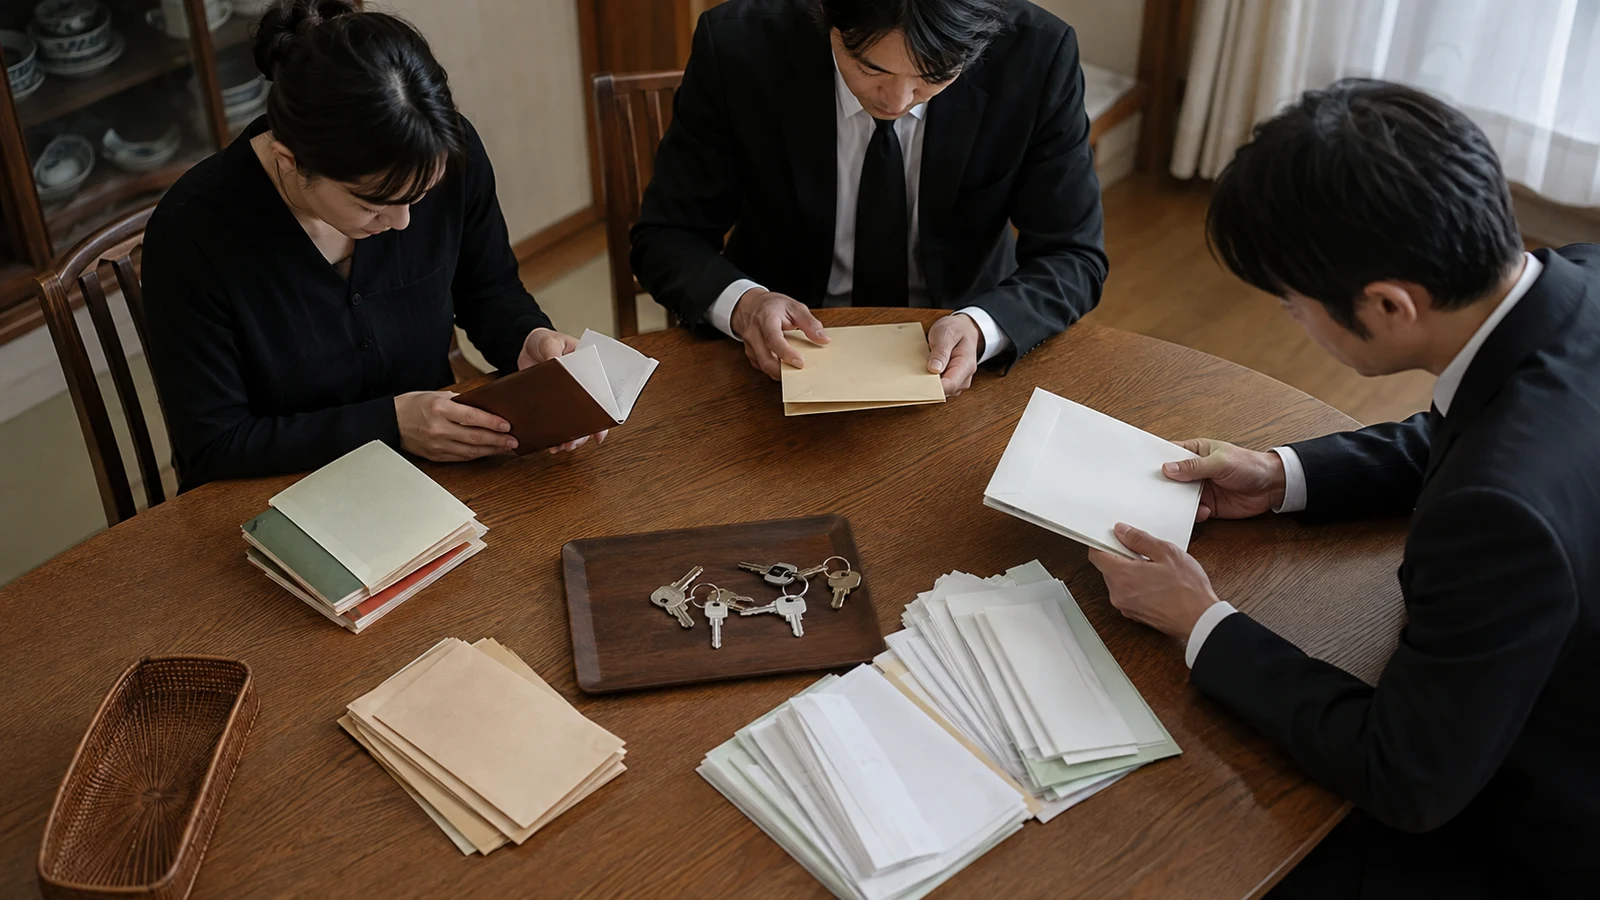 残高調査と同時に、これから入るお金と出るお金を分けます。凍結後の生活費不足はこの一覧から見つけます。
引落しが止まる前に契約名義を移す
生活を続ける契約と終了する契約を分けます。
口座が制限されると、公共料金、通信、家賃、介護施設、保険、サブスクリプションなどの口座振替ができなくなる場合があります。故人の契約をそのまま家族が使うもの、解約するもの、死亡月まで精算するものへ分け、各事業者へ名義変更と支払方法を確認します。
電気や水道を慌てて解約すると、同居家族の生活や空き家整理に支障が出ます。反対に不要な動画配信、携帯回線、会員費を放置すると支出が続きます。デジタル遺品の整理と組み合わせ、サービス名、契約者、請求元、止める日を記録します。
入金側も確認します。年金は死亡後の未支給分について遺族が別手続をする場合があり、給与、還付金、売掛金も受取先を変更します。振込みが続くことを理由に故人口座を生活口座として使い続けません。
遺産分割前の払戻しは二つの経路がある
銀行への直接請求と裁判所の仮分割を区別します。
2019年7月から、遺産分割前でも預貯金の一部を払戻せる制度があります。一つは、家庭裁判所の判断を経ず、各共同相続人が金融機関へ直接請求する方法です。もう一つは、遺産分割調停・審判の申立てがある場合に、家庭裁判所へ仮分割を求める方法です。
裁判所を経ない方法の金融機関ごとの上限は150万円です。計算式は、相続開始時の預貯金額×3分の1×払戻しを求める相続人の法定相続分です。同じ銀行に普通預金と定期預金があっても、上限を口座ごとに150万円と数えず、金融機関単位で確認します。
例えば、ある銀行の相続開始時残高が普通600万円と定期300万円の合計900万円、請求者の法定相続分が2分の1なら、900万円×3分の1×2分の1で150万円です。計算結果も上限も150万円なので、その範囲で請求を検討します。残高が300万円なら計算結果は50万円です。
「一人150万円を必ず受け取れる」制度ではありません。金融機関ごとの上限150万円と、残高×3分の1×法定相続分の計算結果の小さい範囲で払戻します。
仮払いを使った後も遺産分割は続く
先に受け取った金額と使途を最終分割へつなげます。
払戻したお金は相続財産の一部を先に受け取ったものとして扱われ、最終的な遺産分割で調整します。葬儀費用へ使ったから自動的に相続財産から控除される、請求者の取り分が増える、という単純な仕組みではありません。領収書と支払先を保存し、相続人へ共有します。
家庭裁判所の仮分割は、生活費、葬儀費用、相続債務の支払など資金需要があり、他の共同相続人の利益を害さないこと等を裁判所が判断します。審判・調停を申し立てたら自動的に全額が出るわけではありません。空き家の売却・賃貸・解体も含め、不動産や有価証券を含む全体の分け方と同時に考えます。
仮払いを急ぐ前に、故人の現金、葬祭費・埋葬料、生命保険金、遺族の口座、支払期限の延長可否も確認します。相続放棄を検討している人は、財産の処分と評価される行為を避ける必要があるため、個別相談を先にします。
必要書類は家族構成と遺言で変わる
手続経路を決めてから戸籍等を集めます。
一般に、被相続人の出生から死亡までの戸籍、相続人の戸籍、印鑑証明、通帳・証書、銀行所定の依頼書などが求められます。遺言書、遺言執行者、遺産分割協議書、調停調書・審判書がある場合は経路が変わります。法定相続情報一覧図を使えば、複数の金融機関へ戸籍一式を何度も出す負担を減らせる場合があります。
自筆証書遺言が自宅で見つかった場合、法務局の保管制度を利用していないものは家庭裁判所の検認が必要になることがあります。勝手に開封せず、裁判所の案内を確認します。公正証書遺言や法務局保管の自筆証書遺言は扱いが異なります。
必要書類を「銀行セット」として一括収集する前に、遺言の有無、相続人、払戻し経路を確定します。経路が違えば集める戸籍と署名者が変わります。
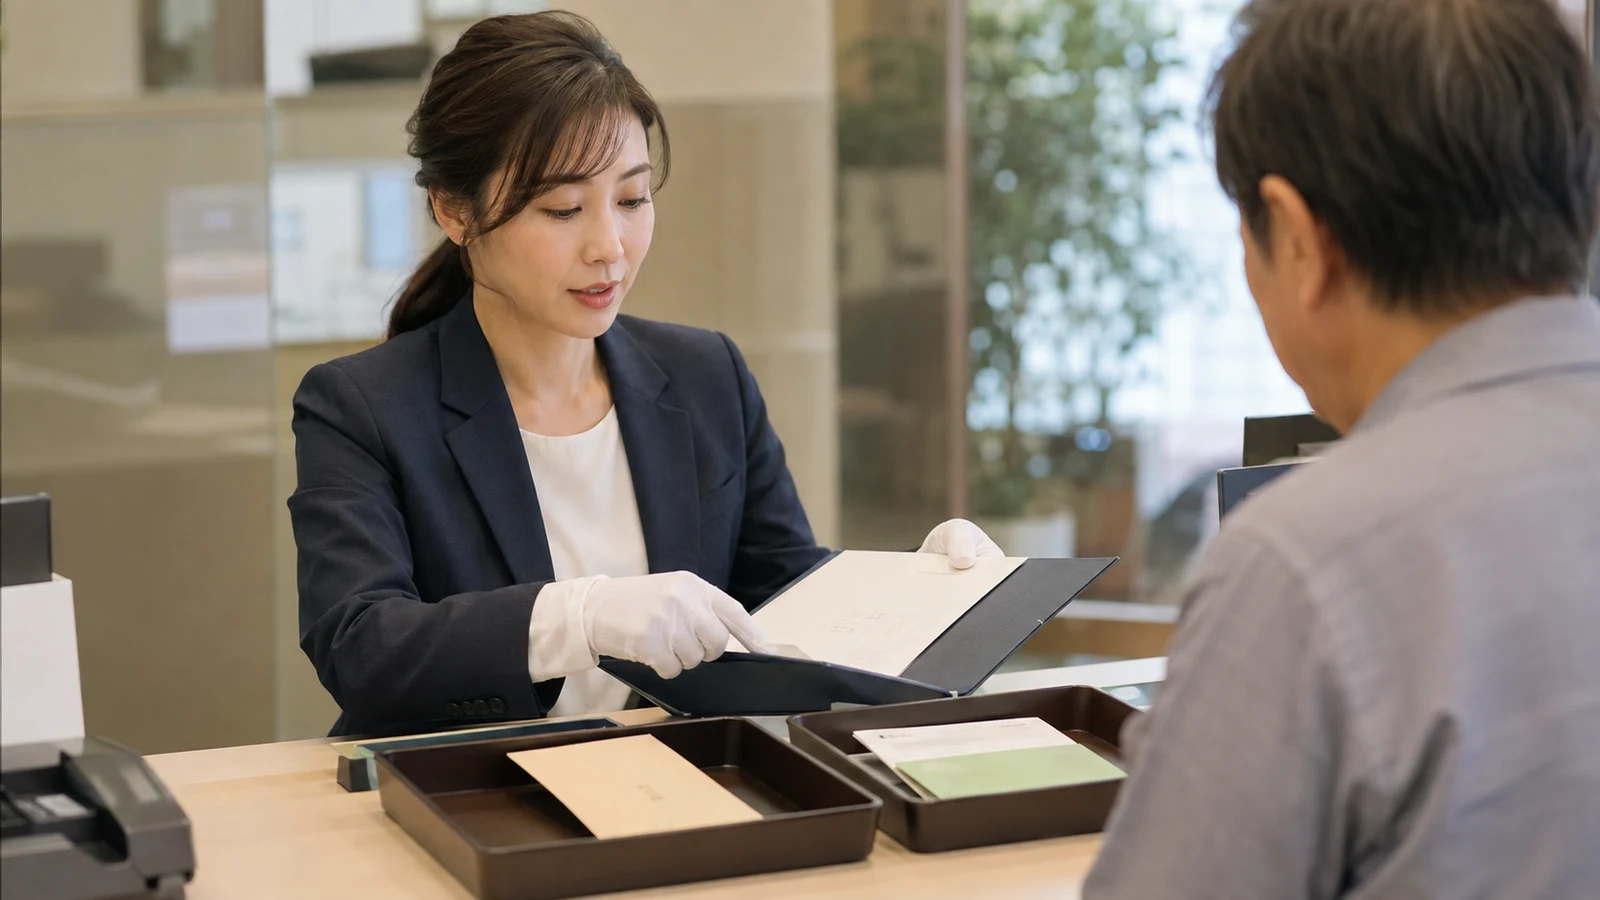 書類は多ければよいのではなく、選んだ手続経路を証明できる組合せにします。
複数銀行は同じ日に始めなくてよい
資金需要、債務、予約待ちで優先順位を付けます。
預金残高が大きい銀行、生活上の引落しが集中する銀行、借入れがある銀行、必要書類の予約待ちが長い銀行から優先します。一行の書式を全銀行で使えると思わず、最初の相談で各行のチェックリストを取ります。原本を提出する場合は返却時期を確認します。
残高証明は相続税申告や遺産分割の基礎になります。死亡日現在の残高、経過利息、外貨や投資信託の評価、未収利息をどの書類で確認するかを聞きます。税理士事務所の選び方を参照し、基礎控除や申告期限を含む全体工程へつなげます。
故人が個人事業主なら、生活口座と事業取引が混ざっている場合があります。売掛金入金、仕入れ、給与、税、リースを止めると事業継続へ影響します。誰が事業を承継するか、取引先へどの口座を知らせるかを税理士等と確認します。
借入れと貸金庫を預金の外に置かない
資産だけで相続判断を確定しないための調査です。
預金がある銀行に住宅ローン、カードローン、保証債務がある場合、相続人は資産だけでなく債務も調べます。団体信用生命保険で住宅ローンが弁済される可能性があっても、請求手続と対象条件を確認します。残高を見て相続するか決める前に、信用情報、郵便、契約書、不動産登記を調べます。
貸金庫には遺言書、権利証、貴金属、他行の通帳が入っていることがあります。契約者死亡後の開扉は、相続人の立会い、必要書類、内容物記録など銀行所定の手続で行います。一人で取り出して後から説明する運用を避けます。
相続放棄は、自己のために相続開始があったことを知った時から原則3か月以内に家庭裁判所へ申述します。財産と債務の調査が間に合わない場合の期間伸長も裁判所へ確認できます。預金の一部が必要だからという理由で、債務確認前に処分しません。
預金残高がプラスでも相続全体がプラスとは限りません。銀行への死亡連絡と同じ日に、借入れ、保証、税、公租公課、未払費用の調査を始めます。
相続人間の共有記録が最も安い紛争予防になる
ATM、立替え、払戻しの説明を時系列で残します。
銀行へ連絡した日、担当部署、受付番号、止まった機能、必要書類、残高証明、払戻額、支払先を記録します。電話内容は日時と担当者名を残し、後から見た人が同じ判断を再現できるようにします。現金で支払った葬儀・医療・住居費も領収書を撮影し、原本を保存します。
相続人の一人が立替える場合、誰のための何の支出か、遺産から精算する合意があるかを記します。故人の口座から出したか、立替人の口座から出したかで帳簿を分けます。感情的な対立が始まってから過去のATM利用を説明するより、最初から共有する方が負担は小さくなります。
遺言執行者がいる場合は、相続人が各自で銀行へ払戻しを求める前に、遺言の内容と執行者の権限を確認します。遺言に書かれていない口座、遺留分、遺言作成後に生じた財産があると、単純な名義変更で終わらない場合があります。銀行へ遺言書の種類と保管場所を伝え、必要な手続経路を聞きます。
相続人に未成年者がいる、認知症等で意思表示が難しい人がいる、相続人同士に利益相反がある場合は、特別代理人や成年後見等の手続が必要になることがあります。全員の印鑑を集めればよいと考えず、署名する人が法的に本人を代理できるかを確認します。法定後見と任意後見の比較で権限の範囲を確認できます。
銀行の手続完了後は、解約計算書、振込控え、残高証明、原本返却の有無を相続ファイルへ入れます。振込手数料や経過利息を含む入金額が、遺産分割協議書の金額と一致するか照合します。複数行の振込日が違っても、最終一覧で一つの相続財産へ戻します。
葬儀費用の領収書には、寺院等で領収書が出にくい支出もあります。支払日、相手、目的、金額、同席者を記録し、相続税上の扱いと相続人間の精算を別に確認します。「葬儀に使った」という一括説明でATM引出額との差額を残しません。
銀行手続で最も強い証拠は、家族の記憶ではなく、死亡前残高から払戻し・立替え・最終振込までを一行ずつ追える台帳です。
手続順は資金需要と期限から逆算する
直近の支払と法定期限を別の列で管理します。
死亡届、葬儀、年金・保険、公共料金、銀行、相続放棄、準確定申告、相続税申告には別々の期限があります。全部を一日で終えようとせず、今週止まる支払、3か月以内の判断、4か月・10か月の申告へ分けます。
当面の生活費が足りないなら、必要額と期限を先に算出し、仮払い制度、生命保険金、遺族固有の資金、支払猶予を比較します。銀行へは「凍結解除したい」ではなく、相続関係と希望する手続を伝えます。
相続預金手続の完成は口座を解約した日ではありません。入出金の移行、債務確認、払戻しの共有、最終分割への反映まで記録がつながった日です。
銀行から返却された戸籍や印鑑証明は、次の金融機関へ送る前に有効期限や原本条件を確認します。郵送では追跡できる方法を選び、原本一覧と受取日を記録します。書類の所在が分からなくなると、全相続人の負担で再取得することになります。
参考情報
払戻し計算と相続手続を裏付ける公式資料です。
以下は2026年9月5日に内容と到達性を確認した公的機関・業界団体の一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q死亡届を出すと銀行口座はすぐ凍結されますか?
A死亡届の提出と全国の銀行の取引制限が自動で同時に起こるわけではありません。銀行が死亡を知り確認した後、相続手続へ移します。
Q葬儀費用なら故人のカードで引き出してよいですか?
Aカードを操作できることと正式な権限は別です。相続人へ説明できる方法として、銀行の仮払い制度等を確認し、使途と領収書を共有します。
Q仮払いは相続人一人につき必ず150万円ですか?
A違います。金融機関ごとの上限150万円と、相続開始時残高×3分の1×請求者の法定相続分で計算した額の範囲です。
Q口座が凍結されると公共料金も止まりますか?
A口座振替ができなくなる場合があります。電気、水道、家賃、通信、保険等の契約者と支払口座を確認し、継続する契約は早めに変更します。
Q戸籍は銀行ごとに一式必要ですか?
A銀行の提出方法を確認してください。法定相続情報一覧図を利用すると、複数の相続手続で戸籍一式の代わりに使える場合があります。
Q相続放棄を考えていても仮払いを使えますか?
A財産の処分が相続放棄へ影響するおそれがあります。債務調査と家庭裁判所・専門家への相談を先に行い、自己判断で預金を動かさないでください。
Q故人のネット銀行が分からないときはどうしますか?
Aメール、スマートフォン、郵便、確定申告、振込記録、家計簿等から金融機関を洗い出し、相続人として残高照会に必要な手続を各銀行へ確認します。