工場の土地が少ない会社でも、顧客基盤、技術、人材、継続契約が利益を生むなら融資の可能性があります。企業価値担保権は、その事業全体の価値を担保にするため2026年5月25日に始まりました。ただし「アイデアへ値段を付けて無担保で貸す」制度ではありません。
会社の総財産へ担保権を設定し、将来キャッシュフロー、事業計画、主要契約、知的財産、設備、人材、ガバナンスを金融機関が継続して見ます。経営が悪化したときも個別資産を順番に売るより、事業を一体で譲渡して雇用と取引を残すことを制度は志向します。
企業価値担保権の価値は、担保にできる物が増えることより、事業の変化を早く共有し、資金・経営支援・再生判断を手遅れになる前に始められる点にあります。
本記事は2026年9月8日に、金融庁の公式ポータル、制度FAQ、ガイドライン、法定説明書面、信用保証制度との留意事項、信託会社の監督指針を確認しました。契約条件は案件と金融機関で異なるため、制度名だけで既存担保や保証が外れると判断せず、契約書と登記の範囲を専門家と確認してください。
担保になるのはブランド名だけではなく会社の総財産
個別資産と事業全体の価値を分けて捉えます。
企業価値担保権は、会社の総財産を一体として目的にします。現預金、売掛金、在庫、設備、不動産、知的財産など個別資産の集合だけでなく、それらを組み合わせて利益を生む仕組みが評価の中心です。
「ブランド価値だけを切り出して担保にする」「代表者の経験へ抵当権を付ける」という制度ではありません。法人の事業価値を将来キャッシュフローから評価し、その裏付けとして顧客継続率、受注残、粗利、解約、技術、人材、許認可、供給網を調べます。
総財産が対象だから、経営者が日常の仕入れや設備更新を一切できなくなるわけでもありません。通常の事業活動を続けられる契約設計と、重要な資産譲渡・追加借入を事前協議する境界を定めます。
「無形資産を担保にする融資」ではなく、会社の総財産と将来キャッシュフローを事業として一体評価する融資です。
信託会社が担保権を持つ理由
受託者、銀行、会社の関係を契約構造から読みます。
企業価値担保権は、免許を受けた企業価値担保権信託会社が受託者として担保権を持ちます。融資をする金融機関は受益者となり、担保から得られる利益を受けます。融資銀行の担当者とだけ合意して終わる構造ではありません。
信託を介すことで、複数の貸し手が同じ担保を利用する場合でも受益権の順位や条件を管理できます。借換え、追加融資、債権譲渡のたびに事業全体の担保を作り直す負担を抑える狙いがあります。
会社には契約前の説明が必要です。対象財産、被担保債権、通常営業でできる処分、承諾が必要な行為、情報提供、費用、実行条件を交付書面と契約で照合します。信託会社、銀行、保証協会、既存債権者の役割を一枚にします。
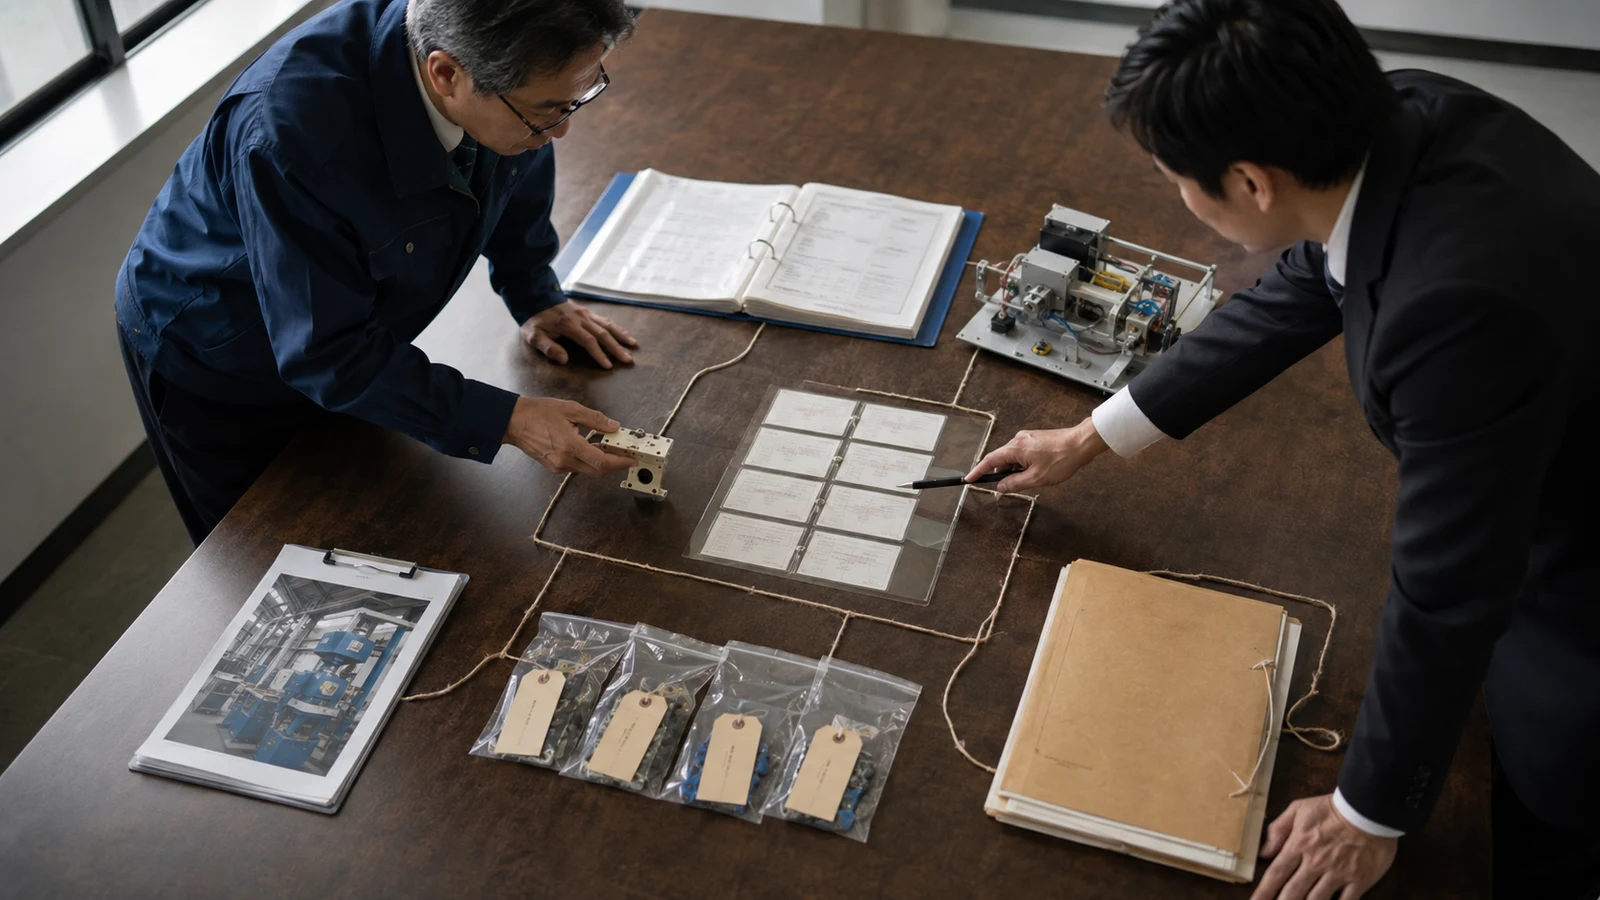 価値の根拠を一つの評価額で隠さず、顧客、技術、人材、資産へ戻せるようにします。
不動産担保と経営者保証が自動で消えるわけではない
新旧の担保、保証、費用を一式で比較します。
制度の目的は不動産担保や経営者保証への過度な依存を減らすことです。しかし企業価値担保権を付ければ、既存抵当権、ABL、経営者保証が法律上すべて消えるわけではありません。案件のリスクと既存契約を基に金融機関が条件を決めます。
比較するときは金利だけでなく、保証料、信託報酬、登記費用、評価・モニタリング費用、財務制限条項、追加担保、代表者保証、期限前返済を含む総費用を出します。借入額が小さいと固定費の比率が高くなる場合があります。
既存借入に不動産抵当、売掛債権譲渡担保、在庫担保がある場合、企業価値担保権との優先関係と同意を確認します。同じ資産価値を複数の融資で重複計上しません。ファクタリングと銀行融資の比較を使う場合も契約範囲を個別に読みます。
新制度を使うだけで経営者保証が外れるとは限りません。保証、既存担保、信託費用、情報義務を含む契約一式で比較します。
銀行が見るのは事業計画の文章より差分の説明
将来キャッシュフローを月次KPIへ戻します。
審査では、3年から5年の損益、貸借、キャッシュフローを作り、売上数量、単価、粗利、人件費、設備投資、運転資金へ分解します。計画が右肩上がりでも、顧客数と生産能力が追い付かなければ担保価値の根拠になりません。
月次では計画と実績の差を追います。売上が10%未達でも、新規契約の開始が一月遅れただけか、主力顧客が解約したかで意味が違います。銀行へ数値だけを渡さず、原因、回復行動、資金への影響、次の判断日を添えます。
SaaSならARR、解約率、回収期間、クラウド原価、製造業なら受注残、歩留まり、設備稼働、原材料、サービス業なら店舗別粗利、人員、生産性など、現金創出へ近いKPIを選びます。指標を増やしすぎず、会計数値へつながる定義を残します。
悪化の報告を遅らせるほど担保価値も下がる
報告閾値と支援開始日を契約前に決めます。
通常の融資でも情報共有は必要ですが、事業全体を担保にする制度では早期対話が中心になります。資金繰りが3か月後に不足すると分かった時点で伝えれば、追加融資、返済条件変更、設備投資延期、事業提携を検討できます。
報告を遅らせて税・社会保険、賃金、主要仕入の支払いが滞ると、事業継続の選択肢が減ります。契約違反を恐れて良い数字だけを出す運用は、制度の意図と逆です。悪化指標と報告期限を契約時に決めます。
銀行側も情報を受け取るだけでなく、業種知見、販路、専門家、再生支援を適時に提供することが期待されます。面談回数ではなく、課題発見から意思決定までの日数を記録します。
資金繰り表は月末残高だけでなく、最低残高と支払日を示します。月末には黒字でも、給与日前に一時的な資金不足が起きる会社があります。売掛金回収の遅延、前受金返還、税・社会保険、設備代金を日付へ置き、融資実行が必要な最終日を逆算します。
顧客集中も担保価値へ直結します。最大顧客が売上の40%を占めるなら、契約期間、解約通知、値下げ条項、売掛回収、代替販路を確認します。単に「長年の取引」と説明せず、契約更新率と解約時の固定費削減可能額を出します。
赤字になった月ではなく、受注、解約、歩留まり、資金繰り予測が閾値を外れた日に対話を始めます。
実行時は設備の競売より事業譲渡を先に考える
雇用と契約を含む事業継続の仕組みを追います。
返済できないとき、企業価値担保権の実行では事業全体の価値を保つ方法が検討されます。個別設備をばら売りすると、顧客契約、人材、許認可、供給網との組合せが壊れ、回収額も雇用も減る場合があるためです。
事業譲渡では、スポンサー選定、従業員、取引先、個人情報、許認可、契約承継を扱います。労働者保護の手続も制度へ組み込まれていますが、雇用が無条件で全員維持される保証ではありません。譲受会社の計画と手続を確認します。
経営者は平時から、重要契約の譲渡制限、ライセンス、キーパーソン、データ移行、在庫所有権を整理します。危機後に契約書を探し始めると事業価値が急速に落ちます。株式譲渡と事業譲渡の比較へつなぎ、平時のExit条件を持ちます。
既存債権者と取引先へ何が起きるか
担保外の関係者と優先順位を確認します。
企業価値担保権には、融資金融機関以外の一般債権者も関係します。仕入先、従業員、税、リース会社、既存銀行がどの順位と保護を受けるかを、実行時だけでなく設定時に確認します。
取引先へ制度利用をどこまで伝えるかは、契約、信用、守秘を考えます。登記で公示される事項と、銀行へ提供する非公開情報を分けます。主要顧客が担保設定を債務不履行事由としていないかも契約台帳で調べます。
信用保証制度を併用する場合、保証付融資と企業価値担保権の扱いには留意事項があります。保証協会があるから銀行のモニタリングが不要になるわけではなく、責任分担と回収構造を説明書面で確認します。
従業員には、担保設定だけで直ちに雇用条件が変わると不安を与えない説明が要ります。一方で経営悪化を隠し、「新しい融資だから安全」と断定もしません。設定の目的、情報管理、平時の業務、相談窓口を説明し、実行局面では法定手続とスポンサー計画を改めて示します。
仕入先との契約にチェンジ・オブ・コントロール条項がある場合、事業譲渡時に同意が要る可能性があります。上位20社について、譲渡制限、相殺、所有権留保、解除事由を一覧にし、事業継続価値の計算へ反映します。
 良い数字を報告する会議ではなく、差分を早く見つけて次の資金判断を決める会議にします。
向く会社と向かない資金需要を分ける
事業データと継続対話の負担まで判断します。
向きやすいのは、不動産は少ないが継続顧客、技術、人材、データ、ブランドがキャッシュフローを生む会社です。成長投資、事業承継、再生など、金融機関との継続対話が価値を高める局面と合います。
短期のつなぎ資金で情報提供コストを掛けられない案件、事業計画と月次会計が整っていない会社、主要契約を説明できない会社では、費用と負担が便益を上回る場合があります。赤字だから不適格ではなく、赤字の理由と回復経路を説明できるかが違いになります。
経営者が銀行へ情報を出したくない、重要判断を事前協議したくない場合にも相性は良くありません。融資額、期間、資金使途に対し、モニタリングと制約を受け入れる価値があるかを判断します。
創業直後で実績が短い会社は、売上計画だけでなく、創業者への依存、技術の権利帰属、開発マイルストーン、資金消費、次回調達を示します。成熟企業は、過去実績が安定していても、後継者、老朽設備、主要顧客、事業ポートフォリオの変化を隠しません。
資金使途が既存赤字の穴埋めだけなら、追加融資後に何が変わるかを説明できません。採用、設備、在庫、M&Aの支出ごとに、実行日、成果指標、撤退条件、回収期間を置き、未達なら次の支出を止めます。
向くかどうかは不動産の有無だけでなく、月次で事業価値を説明できるか、金融機関との継続対話を経営に使えるかで決まります。
契約前に七つの質問へ書面で答える
担保範囲、制約、費用、Exitを曖昧にしません。
第一に、担保となる会社と総財産の範囲です。第二に、担保する債務と融資枠です。第三に、既存担保・保証との優先関係です。第四に、通常営業で自由にできる取引と承諾事項です。
第五に、提出する月次情報、KPI、報告期限です。第六に、財務制限へ触れた場合の治癒期間と支援です。第七に、信託報酬、登記、評価、期限前返済を含む総費用とExitです。
回答を銀行の提案書だけに残さず、取締役会資料、契約書、交付書面、登記予定を突き合わせます。制度の説明を受けた日と質問への回答日を記録し、比較する時間を確保します。
複数行から提案を取る場合は、同じ事業計画とストレス条件を渡します。各行が前提を変えた評価額をそのまま横並びにせず、融資額、金利、期間、コベナンツ、報告頻度、支援内容、実行費用を同じ欄へ変換します。
取締役会議事録には「新制度だから採用」とだけ書かず、従来融資で不足する理由、企業価値担保権で増える選択肢、追加義務、利益相反、反対意見を残します。重要な株主契約や投資契約の同意事項も確認します。
90日で融資判断に耐える事業データを作る
契約台帳、KPI、ストレス試算を順に整えます。
最初の30日で、借入、担保、保証、主要契約、許認可、知的財産を一覧化します。月次試算表の締日と資金繰り予測を確認し、顧客・製品別粗利が会計へ戻るか試します。
次の30日で、売上と現金を動かすKPIを三つから五つ選び、過去24か月を作ります。定義変更、欠測、例外を記録し、銀行へ良く見せるためだけに除外しません。13週の資金繰り予測と同じ入出金明細へつなぎます。
最後の30日で、売上20%減、主要顧客解約、原価上昇、投資遅延を試算します。報告閾値、追加資金、コスト削減、スポンサー探索の開始条件を決め、企業価値担保権と従来融資の総費用・制約を比較して取締役会で選びます。
契約判断の完成形は評価額一つではなく、資金使途、KPI、悪化時の支援、実行時の事業継続まで読める一枚の責任表です。
参考情報
制度、契約、信託、事業継続を支える公式資料です。
以下は2026年9月8日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q企業価値担保権は無形資産だけを担保にできますか?
Aブランドや特許だけを切り出す制度ではありません。会社の総財産と将来キャッシュフローを事業として一体評価します。
Q設定すれば経営者保証は必ず外れますか?
A自動では外れません。制度は過度な依存を減らす選択肢ですが、保証、既存担保、融資条件は案件ごとに契約で確認します。
Q日常の在庫販売や設備更新ができなくなりますか?
A通常営業を続けられる設計が前提ですが、重要資産の譲渡や追加借入など承諾事項を契約で定めます。境界を交付書面と契約書で確認します。
Q赤字会社は利用できませんか?
A赤字だけで一律に決まりません。赤字の理由、回復経路、資金使途、月次データを説明し、将来キャッシュフローを検証できるかが焦点です。
Q返済できないと会社はすぐ清算されますか?
A事業価値を保つため事業譲渡など一体継続が検討されます。ただし雇用や契約の全件承継が自動保証されるわけではありません。
Q信用保証協会の保証と併用できますか?
A併用を検討できる制度ですが、保証付融資と企業価値担保権の責任・回収関係に留意事項があります。金融機関と保証協会へ書面で確認します。