病院から「医療費は100万円」と聞いても、3割負担の人が最終的に30万円を負担するとは限りません。厚生労働省は2026年8月からの例として、70歳未満・年収約370万円から約510万円の人なら、保険診療100万円に対する自己負担は約9.3万円まで抑えられると説明しています。ただし、食事、差額ベッド、先進医療などは別です。
高額療養費は、1日から月末までの1か月に支払う公的医療保険の自己負担が所得・年齢に応じた上限を超えたとき、超過分を支給する制度です。病名ごとの定額給付ではありません。2026年8月診療分から月額上限が見直され、長期療養者の見通しを支える年間上限も導入されました。年間の区切りは暦年ではなく、8月から翌年7月です。
高額療養費の家計効果は「医療費×3割」ではなく、診療月、所得区分、同じ保険の家族、制度外費用、払い戻しまでの時間で決まります。
本記事は2026年9月5日に厚生労働省の2026年7月31日更新ページ、見直し資料、マイナ保険証の案内、世帯合算資料を確認しました。個別の上限、加入保険、過去の該当回数は保険者へ、治療費と保険適用は医療機関へ確認してください。
「100万円の治療」を三つの金額へ分ける
総医療費、窓口負担、制度適用後負担を混ぜずに読みます。
医療機関がいう総医療費、公的医療保険の自己負担、制度適用後の最終負担は別です。総医療費100万円、窓口負担3割なら請求の出発点は30万円です。そこから高額療養費の月額上限を超える保険診療分が支給対象となり、厚生労働省の2026年8月以降の例では、対象所得層の最終負担は約9.3万円になります。
この約9.3万円は、誰にでも共通する定額ではありません。70歳以上か、住民税非課税か、標準報酬月額・所得がどの区分か、診療月がいつかで変わります。年収は目安表示であり、会社員の健康保険では標準報酬月額など、国民健康保険では所得など保険制度ごとの基準で判定されます。
見積書には、保険診療の総額、想定窓口負担、高額療養費後の負担、食費、差額ベッド、先進医療、診断書、交通・宿泊、休業による収入減を分けます。医療費の上限が分かっても、家計から出る総額はこれらを足さなければ見えません。
同じ100万円でも、ひとつの医療機関で一か月に完結するケースと、二つの月、複数の病院・薬局へ分かれるケースでは、窓口の立替と後日の合算が違います。病院の概算はその病院分だけか、院外薬局、転院先、退院後外来を含むかを聞きます。家族が別の病院へ通院している月は、その領収書も加入保険ごとに同じ表へ載せます。
医療機関の会計窓口へ伝えるのは年収の推測ではなく、加入保険、年齢、限度額区分を保険者へ確認中であることです。会社員なら健康保険組合、協会けんぽ等、国民健康保険なら市区町村など、実際の保険者名と問い合わせ番号を控えます。転職直後は資格情報の反映時期も併せて確かめます。
「約9.3万円で入院できる」とは限りません。約9.3万円は特定の所得例における保険診療の上限で、個室代や食事、家族の移動費は外側に残ります。
8月をまたぐ治療は二つの月になる
連続した入院でも月末で上限計算が分かれる仕組みを追います。
高額療養費は原則として暦月単位です。7月28日に入院し8月8日に退院する治療は、10泊を一つの入院として考えても、制度上は7月分と8月分へ分かれます。それぞれの月で自己負担が上限へ届かなければ、月をまたがない場合より最終負担が増えることがあります。
治療日を費用だけで動かすのは医療上適切ではありません。緊急治療を月初まで待つ判断はしません。予定手術で医学的に選択余地がある場合に限り、入院日、退院見込み、外来検査、薬局の調剤月を病院へ聞き、家計の資金日程を作ります。
2026年8月から制度が変わったため、7月診療分と8月診療分では適用される上限表が異なります。請求書の発行日や支払日ではなく、診療を受けた月で考えます。8月開始の年間上限も、8月から翌年7月の自己負担を積み上げます。
入院期間ではなく診療月で切るため、7月31日と8月1日は連続した2日でも、上限計算では別の箱に入ります。
マイナ保険証は立替額を抑えるが精算を終わらせない
窓口上限と後日の世帯合算を別の手続として扱います。
マイナ保険証を利用し、本人が限度額情報の提供に同意すると、公的医療保険が適用される診療について、窓口支払を上限までに抑えられる仕組みがあります。従来の限度額適用認定証を事前に取得できない場合でも、多額を一時立替する負担を軽くできます。
ただし、複数の医療機関、同じ月の家族分、転院、外来と入院など、窓口だけで世帯全体をリアルタイムに合算できない場合があります。厚生労働省の案内でも、複数機関にまたがる合算などは後から保険者へ申請して差額を受け取る場面が示されています。マイナ保険証を使ったから手続が全て終わったと判断しません。
オンライン資格確認に対応していない場面、情報提供に同意しない場合、保険変更直後などの扱いは医療機関と保険者へ聞きます。マイナンバーカードを病院へ預けず、暗証番号や顔認証は本人が操作します。
 請求総額、窓口の立替、最終負担を一枚の見積で混ぜず、対象外費用を別欄にします。
世帯合算の「世帯」は住民票だけではない
同じ医療保険へ加入している家族かを領収書ごとに分けます。
高額療養費の世帯合算は、同じ公的医療保険に加入する家族の自己負担を合算する仕組みです。同居して住民票上は一世帯でも、夫が会社の健康保険、妻が国民健康保険、親が後期高齢者医療というように加入制度が異なれば、同じ箱へ単純合算できません。
70歳未満では、原則としてレセプト1件当たり自己負担2万1,000円以上のものが世帯合算の対象になります。厚生労働省資料の例では、同じ保険の本人と被扶養者について、対象となる医療機関ごとの負担を足して世帯上限を適用しています。70歳以上は合算基準の扱いが異なります。
夫婦で別の保険に入っているなら、それぞれの保険者へ申請します。退職、扶養変更、転職で保険者が変わると、多数回該当の通算にも影響し得ます。診療月ごとに、氏名、医療機関、入院・外来、薬局、保険者、自己負担を記録します。
高額療養費の「世帯」は家計簿の財布ではなく、加入する医療保険の単位です。同居家族の領収書を全部足せばよい制度ではありません。
多数回該当は連続4か月という意味ではない
直近12か月の該当回数と保険者変更を時系列で残します。
直近12か月の間に高額療養費へ3か月以上該当すると、4か月目以降は自己負担限度額が軽減される「多数回該当」があります。4か月連続で治療した場合だけではありません。たとえば1月、4月、7月に該当し、10月にも該当すれば、保険者と世帯の継続など条件を満たす範囲で4回目として扱われます。
過去12か月は月が進むたびに一つずつずれます。昨年の該当月が期間外へ出れば回数が変わります。保険者の変更や世帯の扱いで通算されない場合があるため、過去の支給決定通知と保険変更日を保管します。
2026年8月の見直しでは、長期療養者への配慮として多数回該当の金額を維持する方針が示されています。短期治療で月額上限の見直しを受ける人と、継続治療で多数回・年間上限の保護を受ける人では、改正の影響が同じではありません。
年間上限は8月から翌年7月までを追う
暦年の医療費控除と異なる集計期間を二つの表へ分けます。
2026年8月から、月ごとの自己負担に加えて年単位の上限が設けられました。年間は8月から翌年7月です。月額上限へ達するほどではない月が続くケースや、月額上限の見直しで多数回該当から外れるケースなど、長期治療の累積負担に見通しを持たせる狙いがあります。
月の上限と年の上限は競合する制度ではありません。まず各月の高額療養費を計算し、その自己負担を年間で積み上げ、年間上限を超えた分が還付対象になります。具体的な上限額は年齢・所得区分で異なるため、厚生労働省の最新表と保険者の案内を使います。
家計簿では、8月から翌年7月までの列を作り、保険診療自己負担、月次支給額、多数回該当、年間累計を分けます。暦年の医療費控除は1月から12月であり、集計期間が違います。同じ領収書を使っても、高額療養費と税の医療費控除は別計算です。
高額療養費や民間保険から補填された金額は、医療費控除を計算するときにも区別が必要です。税の申告額を本記事だけで確定せず、国税庁の最新案内や税務署へ確認します。家計表では、医療機関へ払った日、高額療養費の支給決定日、実際の入金日を分け、未確定の還付を現金残高へ先に足しません。
年間上限を見込む長期療養では、月ごとに保険者から届く支給決定通知を保存します。自己計算と保険者記録に差があれば、診療月、医療機関、加入資格、世帯合算のどこが違うかを一件ずつ照合します。7月末に一年分をまとめて集めるより、毎月更新した方が保険変更や領収書不足を早く発見できます。
2026年の家計表は一枚では足りません。高額療養費は8月から翌年7月、医療費控除は1月から12月で集計期間がずれます。
対象外費用を入院前に価格へ戻す
食事、個室、先進医療、休業を最終家計負担へ足します。
入院時食事療養の標準負担、患者が希望した差額ベッド代、先進医療の技術料、自由診療、診断書、日用品は、高額療養費の上限へ入らないものがあります。個室を勧められたときは、患者の希望か、治療上の必要や病院都合か、料金と同意手続を病院へ聞きます。
治療の選択では、保険適用部分と自由診療部分がどう分かれるかを医師・会計窓口から書面でもらいます。民間医療保険の給付は高額療養費とは別契約で、入院日額、手術給付、先進医療特約、免責、請求期限を保険会社へ確認します。保険を見直すときの入口では、契約上の給付条件を公的制度と分けています。
治療のために休業するなら、会社員の傷病手当金、勤務先の休職制度、有給休暇、自治体・病院の相談支援も確認します。医療費が上限内でも収入が落ちれば家計は赤字になります。病院の医療ソーシャルワーカーへ、支払方法と利用できる制度を治療開始前から相談します。
払い戻しまでの現金を設計する
最終負担だけでなく一時立替と還付日まで資金をつなぎます。
窓口で上限が適用されない分、複数機関の世帯合算、年間上限の精算は、後から申請・還付になる場合があります。申請から支給までの期間は保険者で確認し、その間のカード引落日、家賃、学費、事業資金と重ならないよう現金を確保します。
高額療養費には時効があります。古い領収書をまとめて探すのではなく、診療月の翌月に保険者の支給案内と申請状況を確認します。領収書、診療明細、保険者の支給決定、限度額情報、民間保険の給付記録を一つの月別フォルダへ置きます。
家族が手続する場合は、本人の同意、委任、口座、保険者番号、連絡先を準備します。治療中の本人へ全てを任せず、病院の会計担当、保険者、家族の三者で誰が何日までに動くかを決めます。
クレジットカードで払える病院でも、利用枠と引落日は別の制約です。還付よりカード引落しが先なら、一時的な不足は解消しません。分割・リボ払いの手数料を高額療養費が補填するわけでもありません。限度額情報の利用、病院の支払相談、保険者の貸付制度等が使えるかを、高金利の借入れより前に尋ねます。
会社の総務へ病名の詳細を伝えなくても、休職、傷病手当金、給与締め、社会保険料、住民税の扱いは確認できます。誰へどこまで医療情報を提出するかを分け、診断書原本を複数部署へ回覧しません。治療費の管理と職場の情報管理を同時に設計します。
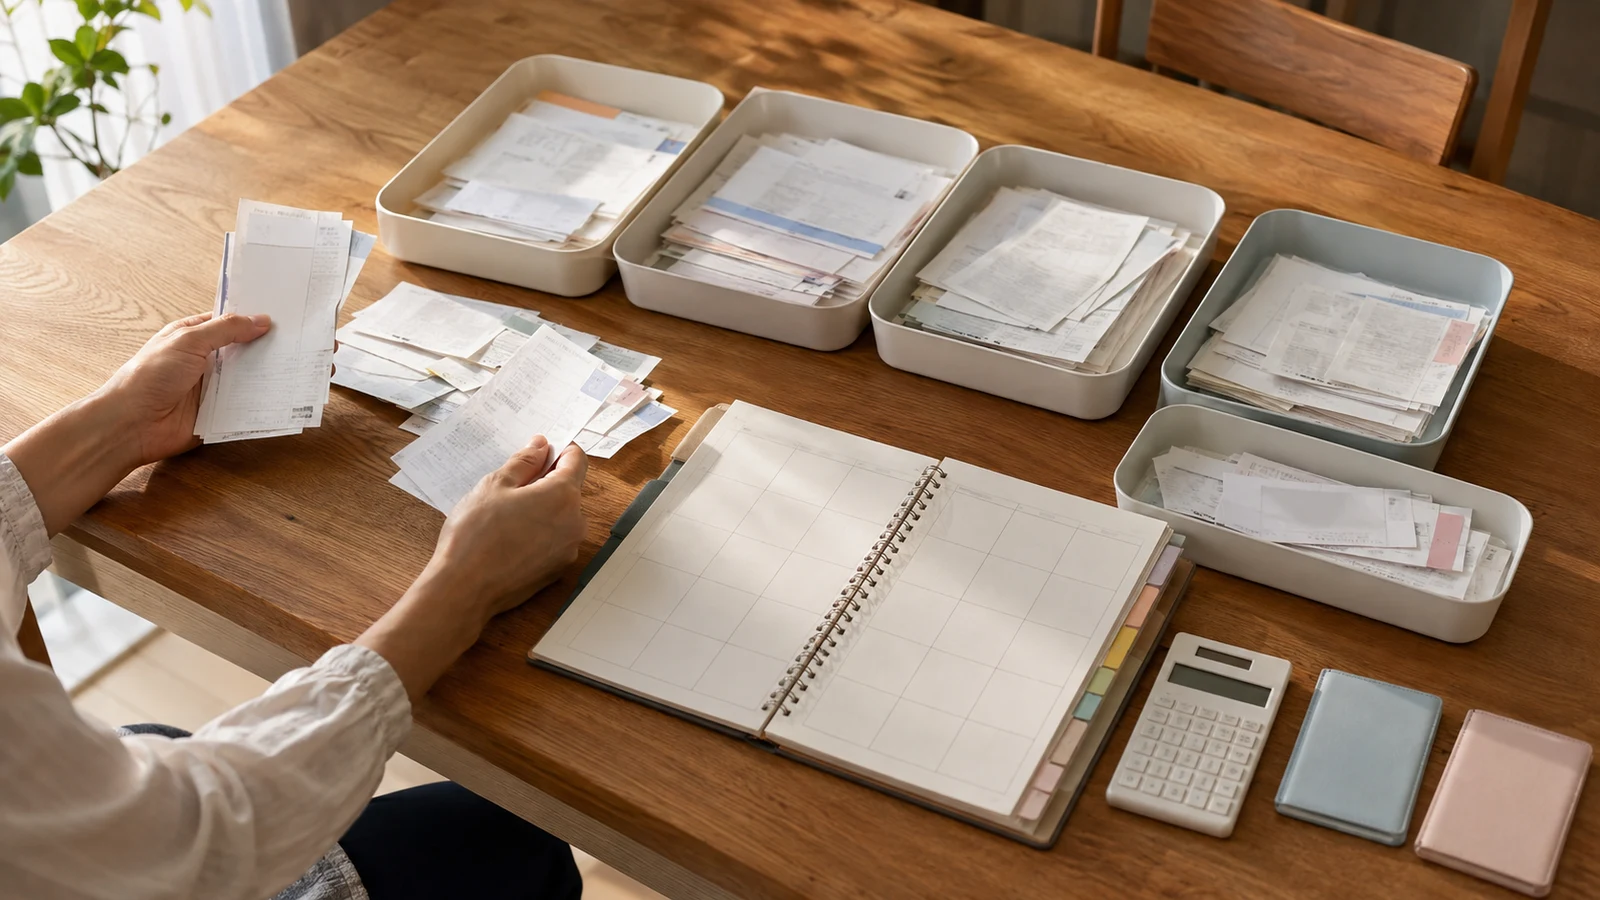 領収書は支払日ではなく診療月、加入保険、本人・家族、医療機関ごとに分けます。
入院連絡を受けた日に作る五行メモ
病院と保険者へ同じ条件を伝える確認票を作ります。
一行目は年齢と加入保険、二行目は所得区分の確認先、三行目は入院・外来の予定月、四行目は保険診療と対象外費用の見積、五行目は窓口支払と払い戻しの予定日です。家族分も同じ保険なら月内の領収書を集めます。
病院へは、概算医療費、DPC等の支払方式、月またぎ、差額ベッド、食事、先進医療、限度額情報のオンライン確認可否を聞きます。保険者へは、所得区分、多数回の該当履歴、世帯合算、申請方法、年間上限、支給までの目安を聞きます。
病院を選ぶときの診療体制と費用を併せて読み、費用だけで治療の質や緊急性を下げません。健康情報をアプリで管理する場合はPHRサービスの選び方で共有範囲と削除条件を確かめます。
家計を守る最初の行動は治療を遅らせることではなく、診療月、加入保険、制度対象外、立替期間を同じ紙へ書くことです。
参考情報
2026年8月見直し、世帯合算、窓口支払の公式資料です。
以下は2026年9月5日に内容と到達性を確認した厚生労働省の一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q医療費100万円なら自己負担は必ず約9.3万円ですか?
A必ずではありません。約9.3万円は、2026年8月以降、70歳未満・年収約370万〜510万円という厚生労働省の例です。年齢、所得区分、保険、診療月、対象外費用で変わります。
Qマイナ保険証を使えば高額療養費の申請は全て不要ですか?
A同じ窓口での限度額適用には役立ちますが、複数医療機関や家族の世帯合算、転院、年間上限など後から保険者へ申請・精算する場面があります。
Q夫婦の医療費は必ず世帯合算できますか?
A住民票や財布が同じだけでは足りません。同じ公的医療保険に加入していることが基本です。別々の健康保険なら各保険者へ確認します。
Q多数回該当は4か月連続の治療が必要ですか?
A連続である必要はありません。直近12か月に高額療養費へ3か月以上該当し、条件を満たす4か月目以降が対象です。保険者変更等で通算が変わる場合があります。
Q差額ベッド代や入院中の食費も上限に入りますか?
A高額療養費の自己負担限度額には原則含まれません。保険診療分と食費、差額ベッド、先進医療、文書、日用品を見積書で分けます。
Q2026年の年間上限は1月から12月ですか?
A違います。高額療養費の新しい年間上限は8月から翌年7月です。税の医療費控除は1月から12月なので、別の集計列を作ります。
Q予定手術なら月初まで待った方が得ですか?
A治療の緊急性と医学的判断が最優先です。医師が複数日程を安全に選べると判断した場合だけ、月またぎと費用見込みを会計窓口へ確認します。