海外旅行へ持っていくクレジットカードに「最高5,000万円の旅行傷害保険」と書かれている。これだけで任意保険は不要と判断すると、実際に使う治療費の上限が300万円、疾病死亡は対象外、旅行代金を出発前にそのカードで支払っていないため保険が始まらない、といったずれが起こります。
最高額は多くの場合、傷害死亡・後遺障害の数字です。旅行中に転倒して骨折した、肺炎で入院した、家族が現地へ駆け付けた場面では、傷害治療、疾病治療、救援者費用の限度額と条件を使います。外務省も、海外旅行保険では傷害・疾病の治療費と救援者費用を十分に設定するよう案内しています。
「最高5,000万円」ではなく、旅行者一人ごとに傷害治療、疾病治療、救援者費用、自己負担、立替の要否を横一列で確認します。
本記事は2026年9月2日に確認した外務省と三井住友カードの公式資料を基に、特定カードの加入を勧めず、カード付帯と任意保険の不足を見つける順序を整理します。カードの補償は商品改定があるため、出発前に最新の保険サービス案内と約款を確認してください。
旅行者を一人ずつ別の行にする
本人、配偶者、子ども、親の補償をカード枚数でまとめません。
本人カード会員、配偶者、子ども、同行する親を同じ補償だと考えません。家族特約があるカードでも、対象となる続柄、年齢、生計関係、同居・別居、同行の要否が定められます。家族カードを持つ人は本会員の家族特約ではなく、家族会員として別条件になる場合があります。
表の行へ氏名、年齢、持病、予定活動、滞在国、期間、カード名、任意保険を置きます。列には傷害治療、疾病治療、救援、賠償、携行品、航空機遅延、歯科、現金立替、24時間窓口を置きます。空欄が一つでもあれば、誰の何が不足しているか分かります。
子どもがカードを持てない年齢なら、親のカードに家族特約があるか、任意保険で子どもを被保険者にできるかを確認します。高齢の親は加入年齢、保険期間、既往症、医療相談の条件を確認します。全員分の証券番号と連絡先を、本人のスマートフォンだけでなく同行者と国内連絡先にも共有します。
カード枚数を数えるのではなく、旅行者の人数だけ補償表の行を作り、空白になった人と事故を任意保険で埋めます。
利用付帯は何をいつ払ったかで決まる
旅行代金の対象、対象者、支払時期を利用明細で証明します。
自動付帯ならカードを保有していることを基礎に補償される設計があります。利用付帯では、旅行に関係する所定の代金をカードで支払うことが条件になります。ただし「旅行代金」の範囲はカードごとに異なり、航空券、募集型企画旅行、空港へ向かう公共交通など、対象と支払時期を公式案内で確認します。
三井住友カードの案内には、出国前に公共交通乗用具の利用代金や募集型企画旅行の代金を対象カードで支払う条件、出国後に所定の公共交通を初めて支払った時から補償が始まる条件の例があります。これは同社の対象カードに関する例であり、全カードへ一般化できません。
家族分の航空券を代表者が一枚のカードで払った時、同行者も被保険者になるかは別です。利用明細、予約確認、搭乗券、領収書を保存し、カード会社または引受保険会社へ具体的な旅程で照会します。ポイント全額払い、特典航空券の税・燃油代だけの支払い、法人カードは条件を確認します。
利用付帯の判定証拠はカード現物ではなく、対象となる旅行代金を、対象者について、所定の時期に支払った利用明細です。
治療費は病気とけがを分ける
傷害と疾病の限度額、立替、キャッシュレス診療を別々に確認します。
傷害治療は事故によるけが、疾病治療は旅行中に発症した病気を主な対象とします。発熱、腹痛、感染症、持病の悪化が疾病条件にどう当たるかは約款で判断します。傷害死亡・後遺障害が高額でも、疾病治療の限度額が同じとは限りません。
海外では医療機関が公的保険のような自己負担で診療するとは限らず、入院時に保証金や支払保証を求めることがあります。保険金が後日支払われる契約でも、現地でいったんカードや現金による立替が必要なら、利用可能枠と支払手段が要ります。
キャッシュレス診療サービスがあっても、提携病院、受付時間、事前連絡、保険会社の承認が条件です。救急搬送で連絡できなかった場合の手続も確認します。医療機関からパスポートを預けるよう求められても安易に渡さず、保険会社と在外公館へ相談します。
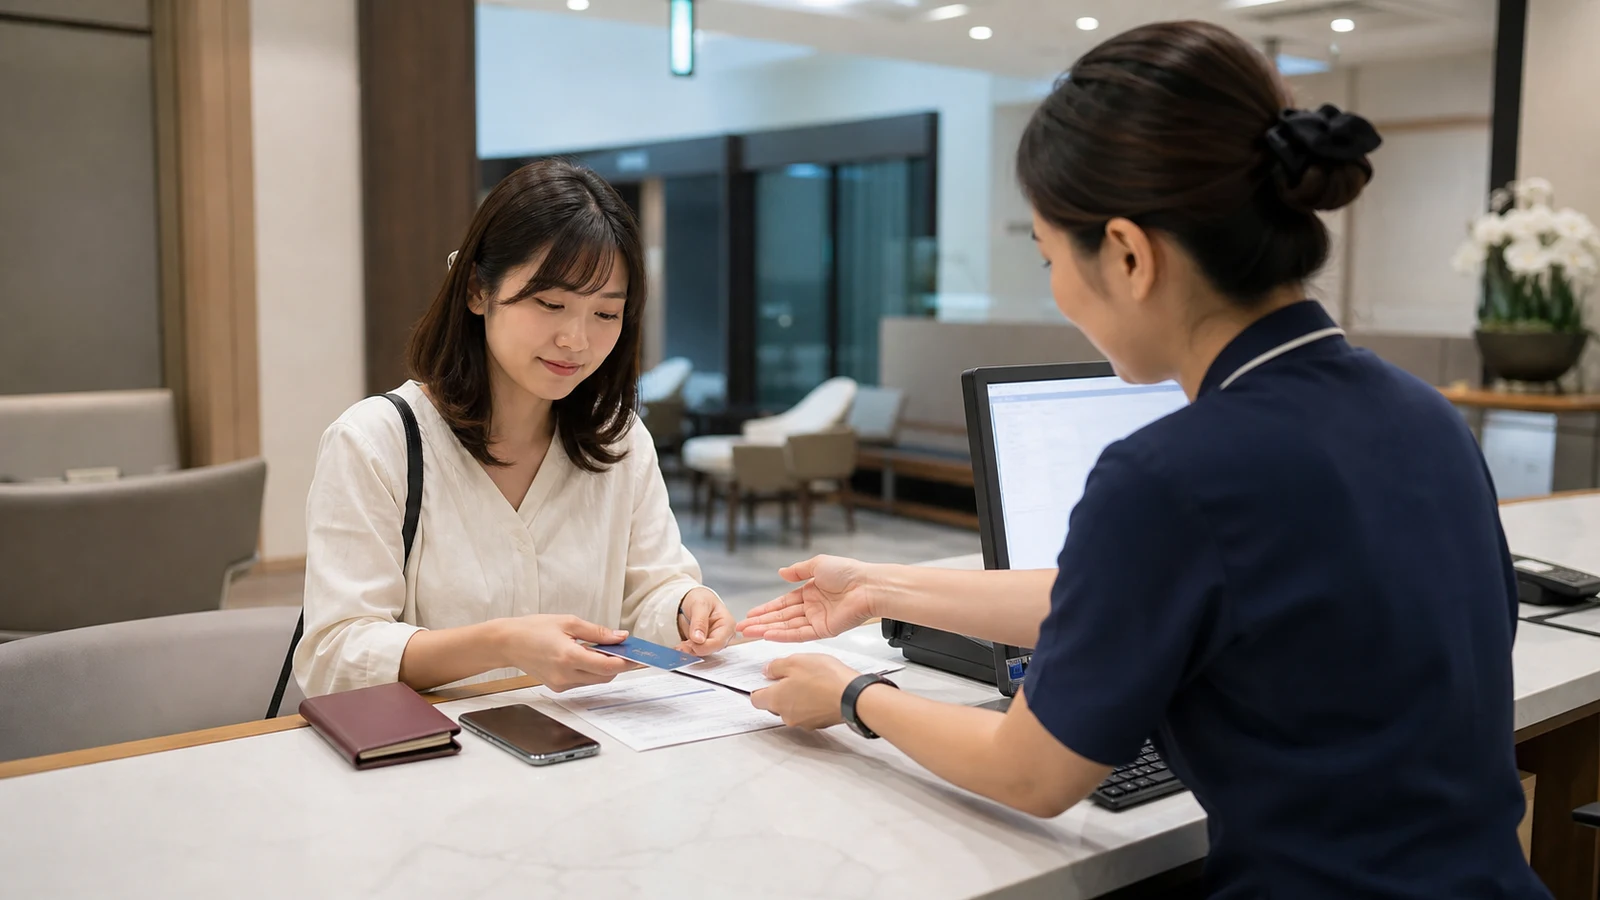 補償額と同時に、立替、提携病院、事前連絡、必要書類を確認すると現地で動けます。
治療費の限度額が足りても、支払保証が届くまで立て替えられなければ受診が遅れます。補償と決済手段を別々に準備します。
救援者費用は家族の移動を支えます
入院、捜索、搬送で誰が何人動くかを想定します。
旅行者が入院し、家族が日本から現地へ向かう場面では、航空券、宿泊、現地交通、遺体搬送などが発生します。救援者費用は、対象となる事故・入院日数、来訪できる人数、支払対象、事前承認を確認します。
捜索・救助は、山岳、海、砂漠など活動内容によって費用と除外が変わります。登山、スキューバダイビング、モータースポーツ、競技参加を予定するなら、通常の旅行保険で対象か、特約や別保険が必要かを出発前に確認します。無謀な行程を保険で代替しません。
国内連絡先には、旅程、パスポート写し、保険会社、カード会社、現地宿泊先を共有します。本人しか暗証や契約情報を知らない状態を避けます。外務省のたびレジや在外公館連絡先も準備します。旅行計画の立て方へ、観光予定だけでなく移動と医療の代替案を入れます。
携行品の金額より除外を読む
一品上限、時価、置き忘れ、業務用品を先に確認します。
スマートフォン、カメラ、PC、腕時計、現金、旅券、航空券は、同じ携行品でも対象、上限、免責、盗難証明の条件が違います。置き忘れや紛失を盗難と同じにせず、警察への届出、購入証明、修理不能証明を確認します。
一品当たりの限度額があると、50万円のカメラでも全額は補償されません。減価償却や時価で査定される契約もあります。業務用機材は個人旅行用保険の対象外となる可能性があるため、会社の動産保険や出張規程と照合します。
航空会社へ預けた手荷物の遅延・紛失は、航空会社の補償と旅行保険の二つが関係します。衣類などを購入できる費目、遅延時間、購入期限、領収書を確認します。受取手荷物に破損があれば空港を出る前に申告します。
携行品補償は持ち物の購入額を守る制度ではありません。一品上限、時価、免責、置き忘れ、業務用品の除外を先に読みます。
カードを複数持つ時は合算を決めつけない
他保険との調整と各カードの利用条件を約款で読みます。
複数カードに保険が付いていても、同じ事故で単純に全限度額を受け取れるとは限りません。傷害死亡・後遺障害と、実際の損害を補う治療費・携行品などで、他保険との調整方法が異なる場合があります。引受保険会社と約款を確認します。
利用付帯カードを二枚持つなら、どの旅行代金をどちらで払ったかを記録します。一枚の航空券代を二枚で払えないからと、空港までの交通を別カードで払えば必ず両方有効になるとは限りません。条件を作為的に組み合わせず、旅程を示して各窓口へ確認します。
カード更新、切替、退会、利用停止が旅行期間へ重なる場合も確認します。予約時に持っていたカードと出発時のカード番号が変わった場合、支払証拠と補償の扱いを保存します。付帯保険を主目的に高額年会費を払うなら、年会費と任意保険料、特典の実利用を一年単位で比べます。
法人カードで出張代を払い、個人カードも携帯する場合、会社の海外出張保険、法人カード、個人カードを同じ表へ置きます。会社が治療費を負担する規程でも、現地病院への支払保証や私用延泊中の事故が含まれるとは限りません。出張から休暇へ切り替わる日を保険期間へ明記します。
同行しない会社担当者にも、事故時にどの保険を先に使うかを伝えます。本人が入院して端末を操作できない場面でも、総務が証券番号と旅程を確認できる保管場所を決めます。
保険会社が同じでも契約窓口が違えば、事故番号をそれぞれ取る場合があります。請求を重複させるのではなく、他保険の存在を告知し、主に連絡する窓口と書類の提出先を決めます。診断書の原本を一社へ送る前に、他社が写しを受け付けるか確認します。
旅行期間と帰国不能を確認する
長期滞在と帰国遅延で補償の最終日を越えないか確認します。
カード付帯保険には、一旅行当たりの補償期間上限があります。三井住友カードの案内には、日本出国から最長三か月を補償する例があります。留学、駐在、長期周遊、デジタルノマドの滞在では、期間を超える日が無保険にならないよう長期保険を検討します。
病気や紛争、欠航で帰国が延びた場合、補償期間が自動延長されるかは約款次第です。渡航先追加、危険地域、帰国途中の立寄りも確認します。外務省の危険情報が高い地域では加入できない、または戦争・騒乱が除外される場合があります。
旅行用eSIM・Wi-Fi・ローミング比較で通信を選ぶ時は、保険会社、カード会社、在外公館へ連絡できる予備回線を残します。通信費の最安だけで単一回線にすると、紛失・障害時に支援へ到達できません。
旅行日数は往復便の日付だけでなく、遅延で延びる余裕を加え、保険期間の最終日と帰国代替便を照合します。
任意保険は不足する列だけ補う
今回の旅行で空白になる人、事故、支払方法を追加契約で埋めます。
カード付帯があるから全て捨てる、心配だから最大プランへ入る、という二択にしません。旅行者別の表で、治療・救援の限度額、家族、利用付帯、期間、活動、立替を確認し、不足する列へ任意保険を追加します。
都市への三泊で、本人だけが旅行し、カードの利用条件を満たし、十分な治療・救援とキャッシュレス支援がある場合は、追加範囲を絞れることがあります。子ども同行、長期滞在、持病、レンタカー、登山、高額機材、医療費の高い地域では追加の必要性が上がります。
保険料比較では、補償額だけでなく、免責、24時間日本語窓口、医療機関紹介、通訳、家族への連絡、帰国手配、保険金請求の期限を見ます。保険の見直し方と同じく、既存保障と新しい契約の重複・空白を事故場面ごとに確認します。
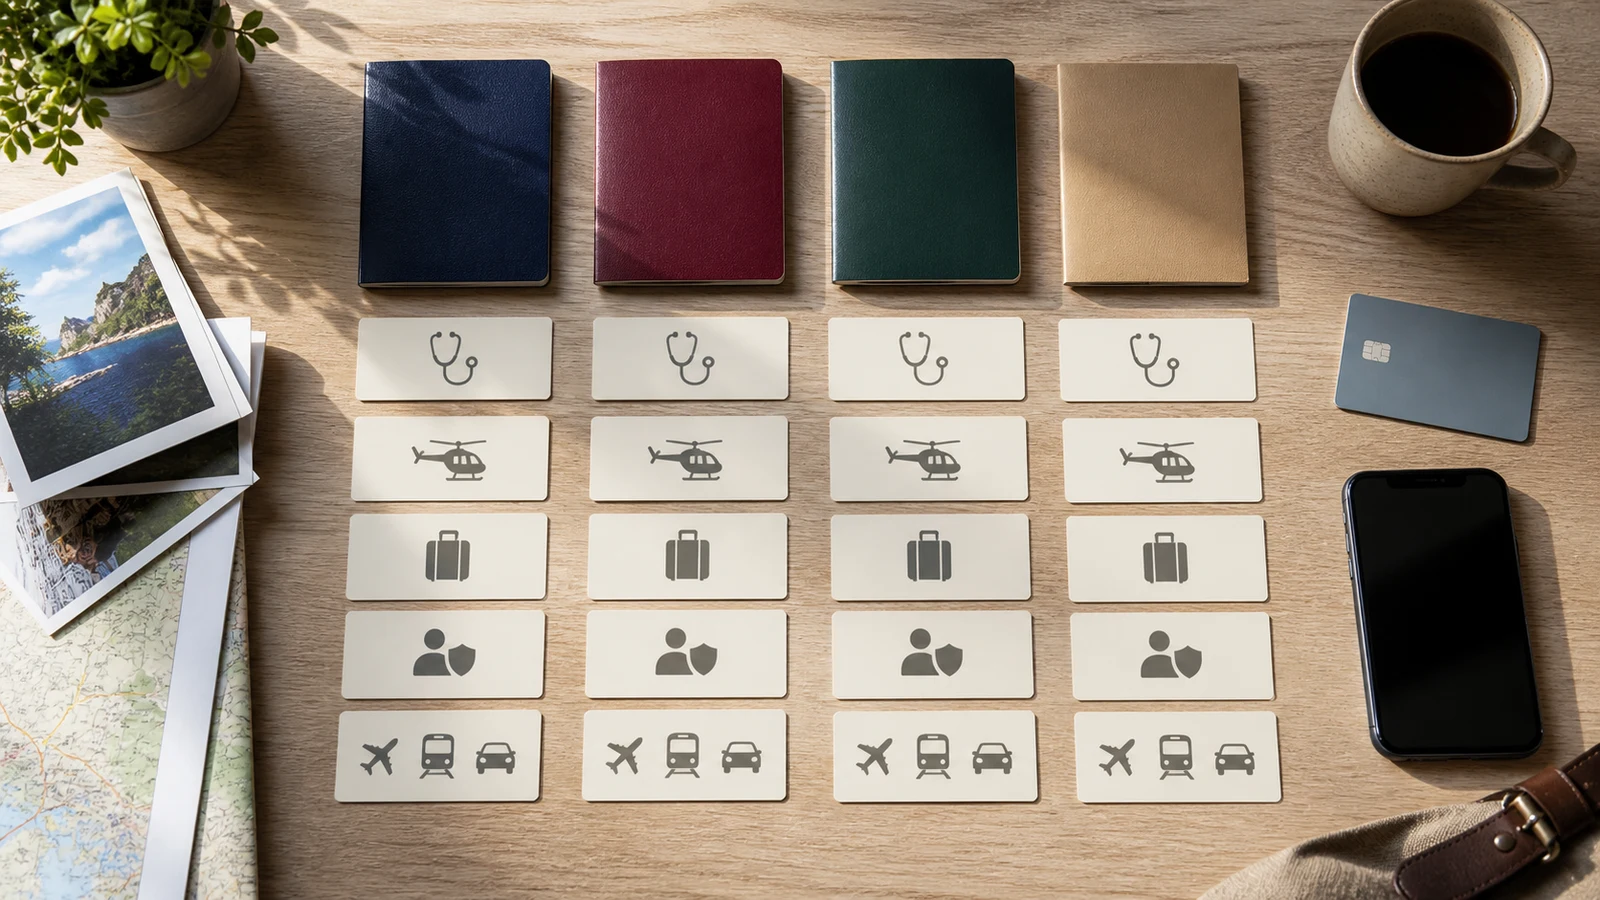 任意保険は一式を重ねるのではなく、旅行者ごとに空いた列を補います。
任意保険を選ぶ基準はカード付帯の有無ではなく、今回の旅程で起きる事故を並べた時に、金額・対象者・支払方法の空白が残るかです。
レンタカーと個人賠償を同じにしない
借りた車の損害と旅行中の個人賠償を別契約として確認します。
海外で車を借りる場合、クレジットカード付帯の旅行保険に個人賠償責任があっても、借りた自動車の事故や車両損害が対象外となることがあります。レンタカー会社の対人・対物、車両損害、免責補償、休業補償を現地契約で確認します。
自宅の個人賠償特約が海外事故を対象にする場合でも、自動車、業務、受託物の除外があります。ホテル設備を壊した、他人へけがをさせた、借りたスポーツ用品を破損した場面を分けます。補償名が似ていても対象物が違います。
交通規則、運転者追加、国際運転免許、年齢、飲酒、未舗装路の制限を守らなければ、保険以前に契約違反になります。現地で勧められた補償を焦って選ばないよう、予約時に自己負担上限を確認します。
出発前日に残す一枚
事故時に本人以外も使える連絡・補償一覧を残します。
一枚目に、被保険者、証券番号、期間、緊急連絡先、治療・救援限度額、利用条件をまとめます。二枚目に、パスポート、航空券、宿泊、服薬、アレルギー、国内連絡先をまとめます。紙と端末へ分散して保存します。
事故が起きたら、安全確保、現地救急、保険窓口、家族、在外公館の順を状況に応じて使います。診断書、領収書、処方、事故証明、警察届、航空会社証明を集めます。カードの利用明細も消さず、帰国後の請求期限をカレンダーへ入れます。
旅行中に補償があるか分からない時は、治療を遅らせるのではなく窓口へ連絡します。生命・身体の安全を保険適用の確認より優先し、後から経緯を説明できる記録を残します。
まとめ
旅行者別の空白がなくなった時点で十分性を判断します。
カード付帯保険は、条件が旅程に合えば有力な保障です。ただし、券面の最高額だけで旅行者全員の治療と救援を守れるとは限りません。任意保険は、カードが無価値だから買うのではなく、具体的な空白を埋めるために使います。
本人、家族、日数、活動、利用明細を先に確定し、治療・救援・立替の空白がゼロになった時、カード付帯だけで足りるかを判断できます。
参考情報
以下は2026年9月2日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Qクレジットカードを持っているだけで海外旅行保険は有効ですか?
A自動付帯と利用付帯があります。利用付帯は所定の旅行代金を対象時期にカードで払うなどの条件があるため、カード会社の最新案内と利用明細を確認します。
Qカードに最高5,000万円とあれば治療費も5,000万円ですか?
A通常は項目ごとに限度額が違います。最高額は傷害死亡・後遺障害を示すことが多いため、傷害治療、疾病治療、救援者費用を個別に見ます。
Q複数カードの治療費補償は全て合算できますか?
A補償項目と約款によって他保険との調整方法が異なります。単純合算を前提にせず、各引受保険会社へ旅程とカード利用状況を示して確認します。
Q子どもも親のカード付帯保険で補償されますか?
A家族特約の有無と、続柄、年齢、生計、同居・同行条件によります。カードを持てない子どもは任意保険も含めて一人分の補償表を作ります。
Qキャッシュレス診療なら現金は不要ですか?
A提携病院、事前連絡、承認が必要な場合があります。救急時や対象外病院では立替も想定し、カード利用枠と予備決済手段を用意します。
Q長期留学でもカード付帯保険を使えますか?
A一旅行の補償期間上限を確認します。三か月程度を上限とする例もあるため、留学・駐在・長期周遊は長期保険との接続を設計します。