工場火災で建物3億円の保険金が支払われても、6か月の休業利益、代替生産の追加費用、取引先への賠償、復旧中のサイバー事故が補償外なら会社は戻れません。法人保険の選定で先に決めるべきものは、代理店か直接契約かではなく、どの損失を自己資金で耐え、どこから保険へ渡すかです。
相談先の立場は同じではありません。保険会社の担当者は自社商品を扱い、保険代理店は所属する保険会社のために募集を行います。複数社の商品を扱う乗合代理店もあります。保険仲立人は顧客から委託を受け、保険会社から独立した立場で媒介する制度です。名称ではなく、誰から権限を受け、どの商品を比較でき、事故時に何をするかを契約で確かめます。
法人保険の窓口は、代理店・仲立人という名前だけでは選べません。事故前のリスク調査、契約時の補償照合、事故後の損害立証を誰がどこまで担うかを比べます。
本記事は2026年9月5日に、金融庁、e-Gov法令検索、日本損害保険協会の公開資料を確認して作成しました。保険募集、仲立、契約、保険金請求、税務の判断は案件により異なるため、登録状況を確認し、保険会社、保険代理店、保険仲立人、弁護士、公認会計士、税理士へ個別に相談してください。
先に「保険を買わない損失」を決める
自己負担、保険移転、事故予防を分けます。
事故一覧を火災、自然災害、賠償、製品回収、休業、サイバー、役員責任、雇用、海上輸送へ分けます。各事故について、最大損失だけでなく、起こりやすさ、現金が出る時期、復旧期間、契約上の賠償上限、顧客への影響を書きます。
小さく頻発する30万円の機械故障は保険料と事務を考えて自己負担にし、10年に一度でも会社を止める5億円の火災は保険へ移す選択があります。免責金額をゼロへ近づけることが最適とは限りません。手元資金で吸収できる範囲を免責にすれば、重大損失へ保険料を集中できます。
日本損害保険協会の2025年調査では、中小企業の経営者・保険選定関係者1,050人のうち25.0%が、何らかのリスクによる被害を経験したと回答しています。これは一年間の事故確率ではなく、インターネット調査への経験回答です。自社の保険料計算へ25%を当てはめるのではなく、既に事故を経験した会社がどの備えを持っていたかを読む資料として使います。
同じ事故が複数保険へ関係することもあります。落雷で制御装置が停止し、冷蔵品を廃棄し、顧客へ納品できず、情報システムも壊れた場合、財物、機械、利益、賠償、サイバーの境界を確認します。気候リスクと企業保険の視点で、過去の浸水歴だけでなく、拠点・供給網の停止を地図へ置きます。
保険料見積の前に、自己負担する事故、保険へ移す事故、契約や設備で減らす事故を分けます。全部を保険商品へ押し込むと重複と空白が同時に生まれます。
三つの窓口は誰のために動くかが違う
所属、委託、比較範囲、報酬を確認します。
保険会社へ直接相談すると、引受基準、事故データ、商品、保険金支払部門へ短く接続できる場合があります。特定会社の商品を深く検討し、既存契約が少なく、リスクが標準的なら効率的です。一方で、他社商品との横断比較や複数社へ分ける設計は自社側で行います。
保険代理店は、契約更新、異動、証明書発行、事故受付など日常窓口を集約しやすい存在です。一社専属と複数社を扱う乗合では比較範囲が違います。金融庁の監督指針は、複数の所属保険会社を持つ募集人が商品を絞って推奨する場合、商品特性や保険料水準など客観的な基準・理由を説明することを示しています。
保険仲立人は保険業法上の登録制度で、保険募集人との兼業はできません。顧客の委託に基づき、独立した立場から保険契約の媒介を行います。大規模工場、海外拠点、特殊設備、複数保険会社へ分ける案件では、入札仕様や市場交渉を依頼する選択肢になります。
肩書だけで中立性を決めません。選べる保険会社、報酬を誰から受けるか、追加報酬、委託業務、事故対応、再委託、海外ネットワークを開示してもらいます。代理店でも顧客理解に優れた体制があり、仲立人でも担当範囲が限定される場合があります。
「複数社を扱う」ことと「顧客側に立つ制度」は同じではありません。所属関係、委託契約、比較対象、報酬、権限を五つに分けて確認します。
見積書を補償地図へ戻す
同じ事故を全候補へ通して空白と重複を探します。
保険会社ごとの見積書は、商品名、特約名、限度額、免責、対象地域、期間の並びが違います。安い順に並べる前に、会社の事故シナリオを行、必要補償を列にした地図へ転記します。埋まらないセルは無保険、複数契約が重なるセルは重複候補です。
「休業補償あり」でも、利益の定義、待機期間、補償期間、供給者・顧客拠点の事故、電気・通信停止、追加費用の範囲が違います。売上高ではなく、固定費、限界利益、復旧曲線を用いて必要限度額を計算します。
サイバー保険は、原因調査、通知、広報、法律相談、復旧、恐喝、休業、第三者賠償を分けます。保険会社指定の事故対応業者を使う条件、事前同意がない費用、既知事象、古いシステム、委託先事故の扱いを読みます。企業向けサイバー保険で整理する初動支援も、24時間の連絡方法まで確認します。
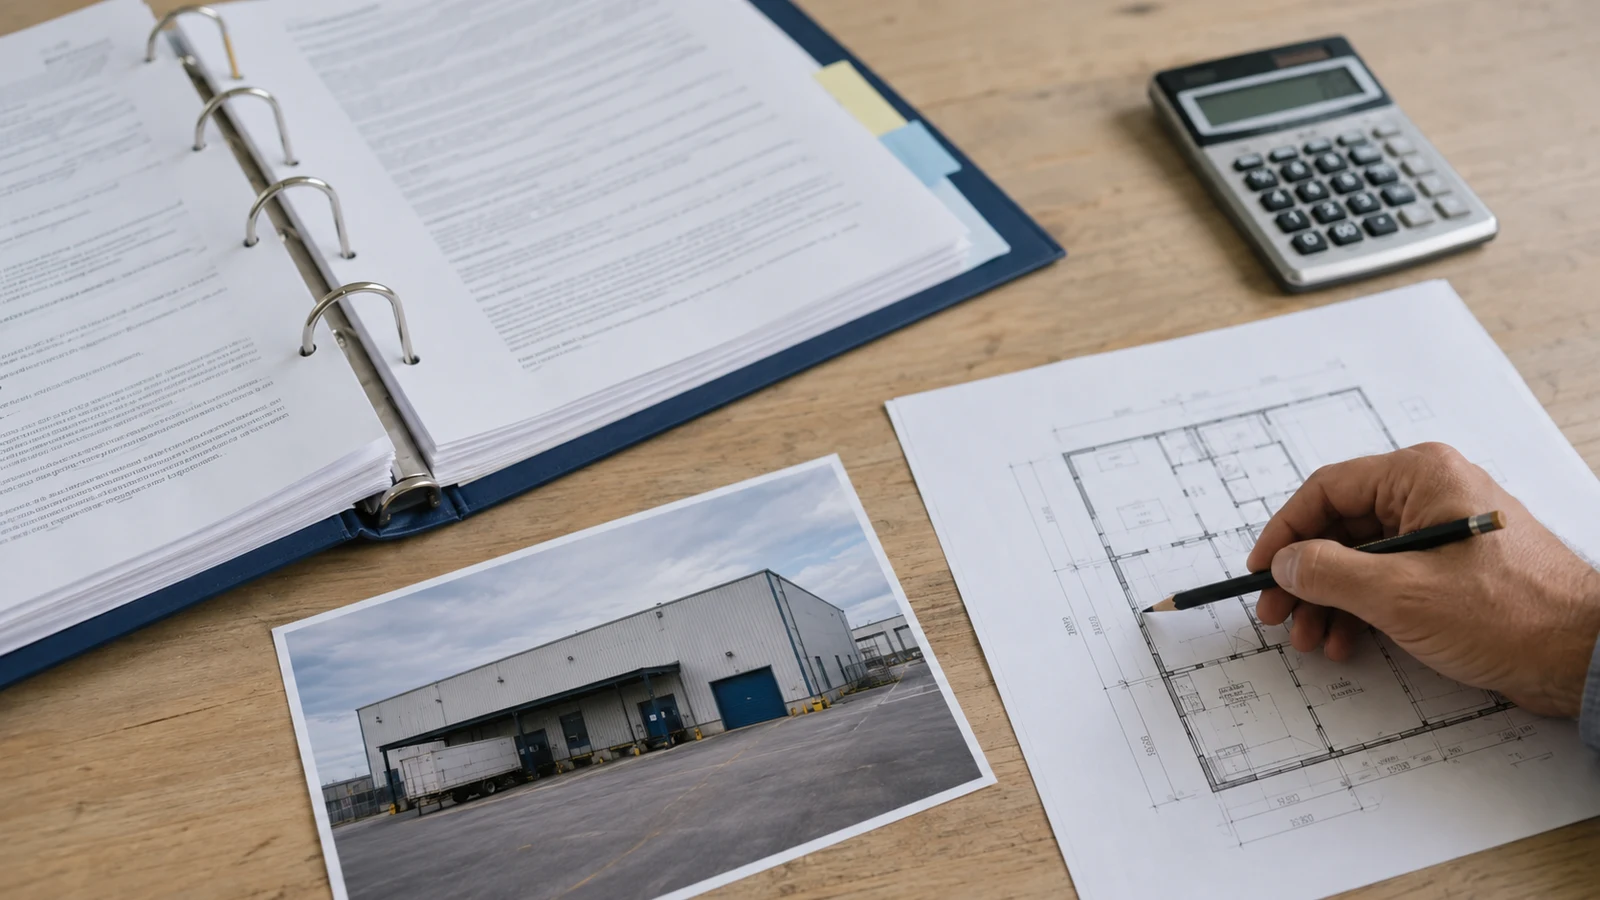 商品名をそろえるのではなく、一つの事故にどの補償が応答するかをつなぎます。
保険比較の空白は特約名の違いでは見つかりません。同じ事故を全見積へ通し、支払われる費用、待機日、限度額、免責を一行で比べます。
保険価額を更新できなければ補償地図は古くなる
事故日に再建・再調達する金額へ更新します。
建物、機械、在庫の価額は契約初年度のまま置きません。資材価格、為替、設備増設、工事費、人件費が上がれば、同じ建物を再取得・再建する費用も変わります。帳簿価額が1億円でも再調達に2億円かかるなら、簿価だけを保険金額の根拠にしません。
月末在庫1億円、繁忙期在庫3億円の会社が平均在庫だけで契約すると、最も売上が大きい時期に不足します。在庫申告、季節的増額、拠点間移動、預かり品、仕掛品を誰が毎月更新するか決めます。倉庫会社が保険を付けているという説明も、荷主の利益、賠償上限、免責を契約で照合します。
売上高や人数を保険料算定へ使う商品では、買収、海外進出、新製品、事業撤退を更新事象にします。更新日の年一回だけ情報を集めると、期中に増えた子会社や新拠点が記名被保険者・対象所在地から漏れる場合があります。月次の会計・人事・固定資産データから変更候補を通知します。
限度額は他社の加入額をコピーせず、損失シナリオから逆算します。製品事故一件の回収費、顧客賠償、広報、廃棄、代替品を積み上げ、発生件数と共通原因を考えます。年間総限度額を一度の事故で使い切った後、残り期間に補償が戻るかも確認します。
再建を目的に保険金額を決めるなら、簿価だけでなく再調達に必要な費用も見ます。評価・支払方式を約款で確かめ、増設、繁忙在庫、買収、物価変動を契約見直しのきっかけにします。
報酬と推奨理由を同じ紙で受け取る
絞込みの根拠を補償と報酬から検証します。
顧客が相談料を直接払わなくても、保険会社から代理店・仲立人へ報酬が支払われる場合があります。金額、計算方法、追加報酬の条件、役務を確認し、報酬が高い商品へ絞られていないかを検証します。開示範囲は契約形態によるため、分からない費目は質問します。
金融庁の監督指針は、形式的に客観的な理由を装いながら、代理店が受け取る手数料水準の高い商品へ誘導しないよう留意を求めています。推奨書には、候補から外した保険会社、外した理由、保険料以外に評価した引受条件、支払体制を残します。
保険料1億円の契約で3%の差は300万円です。しかし免責が5,000万円違う、休業補償が6か月短い、海外子会社が対象外なら、保険料差だけで決める価値はありません。比較総額へ自己負担、無保険損失、リスク改善費、担当工数を足します。
窓口を競争入札にかける際、手数料率だけを下げると、現場調査や事故支援が削られる場合があります。業務一覧へ拠点調査、保険価額算定、証券照合、事故訓練、請求支援、四半期報告を置き、誰が何時間担うかを比べます。
報酬開示の目的は安い窓口を探すことではありません。なぜその商品と保険会社を残したのかを、補償・引受・支払・報酬の四点で説明できる状態にすることです。
事故対応は受付電話の後を演習する
最初の24時間の実働を比べます。
事故直後は人命、安全、行政・顧客連絡、証拠保全、復旧が同時に動きます。保険証券番号を伝えた後、現場写真、被害物、見積、売上・在庫・勤怠データを誰が集め、保険会社の同意をいつ得るかを決めます。
窓口候補へ過去事例を聞く際、支払額だけでなく、初報から担当決定までの時間、現場訪問、争点、必要資料、仮払、最終支払までの日数を確認します。守秘のため案件名が出せなくても、業務工程と体制は説明できます。
貨物事故なら、売買契約、インコタームズ、運送書類、所有権、危険負担が関係します。貨物保険とインコタームズのように、保険証券だけでなく商流から請求権者を確かめます。事故後に契約書を探す運用では通知期限を逃します。
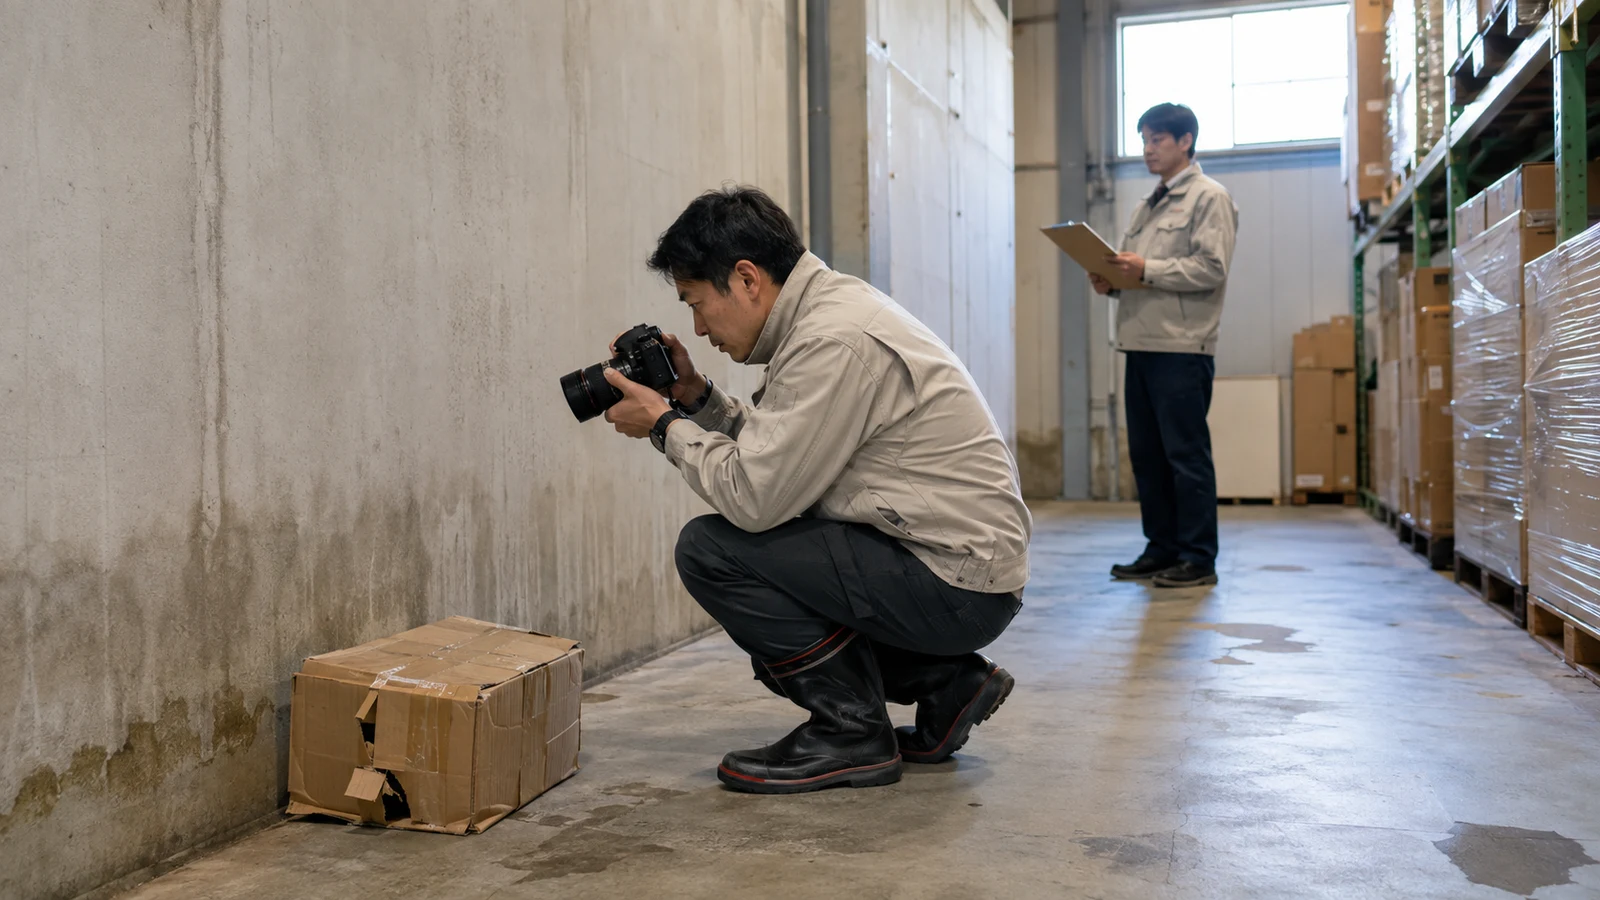 事故支援は「対応します」ではなく、最初の24時間に誰が動くかで比較します。
事故対応力は保険金が出た実績だけでは測れません。発生後24時間に、誰が現場を守り、承認を取り、必要な証拠を残すかを演習します。
複雑さと社内能力で窓口を選ぶ
標準案件と複雑案件で必要な支援を分けます。
国内一拠点で標準的な施設賠償と火災を毎年更新し、社内に保険担当がいる会社なら、保険会社直接または専門代理店で十分な場合があります。商品理解と手続の速さを重視し、比較対象を数年ごとに広げます。
複数拠点、海外、特殊設備、巨大自然災害、M&A、共同事業がある会社は、保険仲立人や大規模代理店を含むRFPが合います。複数保険会社へ共同で引受けてもらう場合、主幹、共同保険者、証券、保険金支払の調整体制を確認します。
保険をほとんど理解していない会社ほど、窓口へ全判断を渡しがちです。しかし事故シナリオ、自己負担可能額、事業再開目標は会社しか決められません。外部には市場調査と契約実務を頼み、損失許容は経営会議で決めます。
一つの窓口へ全保険を集約すると証券照合は楽になりますが、専門性と価格競争が弱くなる場合があります。サイバー、海上、役員賠償など専門分野だけ別の助言を使い、統合台帳は社内または主担当へ置く方法もあります。
RFPは商品名ではなく五つの事故を渡す
同じ損失シナリオで提案と対応を評価します。
候補へ同じ事故ケースを渡します。例として、本社浸水、主要工場火災、製品回収、委託先サイバー事故、役員への損害賠償請求を設定し、どの契約が応答し、誰が最初に動き、何が対象外かを説明してもらいます。
評価はリスク理解25点、補償地図20点、引受市場15点、事故対応20点、報酬と透明性10点、データ管理5点、移管5点など、会社の弱点に合わせます。保険料は補償条件をそろえた後に比較し、安い見積へ自動決定しません。
委託前の調査では、主要拠点の証券と現場を照合します。保険対象の住所、会社名、売上、在庫、設備価額、海外子会社が現在の実態に合うかを確認し、見つかった不備をいつから補償できるかまで回答を求めます。指摘件数が多くても、訂正が更新日まで放置される体制では安心できません。
契約終了時のデータ返却も決めます。事故履歴、保険価額、図面、証券、比較表、交渉記録が窓口側だけに残れば、次回入札で同じ調査をやり直します。会社の保険台帳へ更新差分を毎回戻します。
候補の説明を聞き終えたら、冒頭で作った五つの事故へ戻ります。自社工場が止まった日の連絡先、補償されない損失、必要な帳票を担当者が具体的に答えられるか。商品パンフレットの厚さとは別の、窓口の力量が表れる場面です。
最後に残る無保険の範囲を経営へ返す
補償から事業再開まで責任がつながる窓口を選びます。
保険会社直接、保険代理店、保険仲立人は、所属関係、比較範囲、委託、報酬、事故支援が違います。標準的で社内能力が高い案件と、複雑で複数市場へ出す案件では適する窓口が変わります。
商品見積を受け取る前に、事故シナリオ、自己負担、復旧時間を決めます。候補には同じ事故を渡し、補償地図、推奨理由、報酬、最初の24時間を比べます。
契約後にも残る無保険の損失を経営が把握し、その資金と復旧手順を用意できているか。保険へ移した範囲と、自社で引き受ける範囲の両方が見えて初めて、窓口を選んだ意味が生まれます。
参考情報
募集、仲立、顧客本位、リスク管理の一次資料です。
以下は2026年9月5日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q乗合代理店と保険仲立人は同じですか?
A同じではありません。乗合代理店は複数の所属保険会社の商品を募集します。保険仲立人は顧客の委託を受け、保険会社から独立した立場で媒介する別の登録制度です。
Q保険会社へ直接契約すれば保険料は安くなりますか?
A必ずしも決まりません。料率、補償、免責、引受条件、付帯サービスが違うため、同じ事故シナリオと条件へそろえて比較します。
Q代理店や仲立人の手数料は開示してもらえますか?
A契約形態と開示範囲を確認し、報酬の支払者、計算方法、追加報酬、提供役務を質問します。推奨理由と一緒に記録することが比較に役立ちます。
Q法人保険は一つの窓口へ集約した方がよいですか?
A証券照合や事故連絡は集約しやすくなります。一方で専門性や価格競争が弱くなる場合があるため、統合台帳を保ちながら特殊分野だけ別の専門家を使う方法もあります。
Q事故時は代理店へ電話すれば全部任せられますか?
A人命・安全、行政・顧客連絡、証拠保全、復旧判断は会社側にも残ります。窓口が行う初報、現場支援、保険会社同意、損害算定、請求支援の範囲を事前に決めます。
Q保険料を比較する前に何を用意しますか?
A会社が耐えられない五つ程度の事故、最大損失、自己負担可能額、復旧期限、拠点・売上・資産・契約データを用意し、全候補へ同じ条件を渡します。