横浜からハンブルクへ精密機器を輸出し、売主が海上運賃を支払った。航海中にコンテナへ海水が入り、買主は「運賃を払った売主の責任」と考え、売主は「船積み後は買主の危険」と答えました。費用を誰が払ったかだけでは、損失を誰が負うかは決まりません。
インコタームズは、売主と買主の間で物品の引渡し、危険移転、運送・保険・通関の費用分担を共通化する規則です。保険そのものは、別の保険契約が定める危険、免責、期間、保険金額、請求手続に従います。
貿易事故の責任を読む時は、売買契約の危険移転、運送人が貨物を受けた地点、保険証券の補償開始と終了を同じ時系列へ重ねます。
本記事は2026年9月2日に確認した国際商業会議所と日本貿易振興機構の公開資料を基に、インコタームズ2020の選択と貨物保険の不足を実務順に整理します。
三つの契約を一枚に重ねる
売買、運送、保険が決める範囲を分離し、空白と重複を探します。
売買契約は、商品、数量、価格、品質、引渡し、危険、代金、検査、不適合を定めます。運送契約は、船社・航空会社・フォワーダーがどこからどこまで、どの条件で運ぶかを定めます。保険契約は、どの貨物に、いつからいつまで、どの事故を補償するかを定めます。
インコタームズを「CIFなら全部売主責任」のような万能条項として使うと、所有権移転、支払条件、遅延損害、検査、準拠法が空白になります。ICCも、インコタームズは売買契約の全事項を扱うものではなく、所有権や代金支払方法などを別途合意する必要があると説明しています。
契約書には「CIP Frankfurt Airport, Incoterms® 2020」のように規則名、版、指定地を具体的に書きます。「FOB Japan」だけでは港も搬入地点も決まりません。指定地のどのターミナル、倉庫、ゲートかを見積書と注文書で一致させます。
注文書と売手の見積書で異なるインコタームズが書かれている場合、どちらが契約になったかを出荷後に争うことになります。受注確認書で条件を一つに確定し、ERP、インボイス、パッキングリスト、輸送指示へ同じ文字列を連携します。営業がCIF、物流がFOB、保険担当がCIPとして処理する状態を許しません。
指定地もマスター化します。同じ港名でもCY、CFS、倉庫、買主工場では荷役と内陸費が違います。ターミナル混雑料、検査、デマレージ、ディテンションを誰が負うかは、インコタームズだけで全て解決しないため、追加費用条項と運送見積へ書きます。
通貨と決済も別に残します。貨物が危険移転後に損傷しても、信用状の書類条件を満たせば代金決済が進む場合があります。買主の保険請求と銀行への書類提示を別の担当が同期させます。
インコタームズの三文字ではなく、規則の版と指定地を番地・ターミナル単位で書いて初めて、運送手配と危険移転を現場へ渡せます。
C条件は運賃と危険の地点が離れます
仕向地までの費用負担と、出発地側の危険移転を混同しません。
CFRとCIFでは、売主が指定仕向港までの海上運賃を負担しますが、危険は原則として船積港で物品が本船上に置かれた時点に移ります。CPTとCIPでも、売主は指定仕向地までの運送費を払う一方、危険は最初の運送人へ引き渡した時点で移ります。
この「二地点」が混乱の源です。請求書に仕向地までの運賃が含まれているため、到着まで売主が危険を負うように見えます。しかし、輸送中の損傷を買主が負う局面があり、そのためCIFとCIPでは売主による保険手配が求められます。
FCAは、合意した場所で買主が手配した運送人へ引き渡す規則です。コンテナ貨物では、売主がターミナルへ搬入した後、本船へ積まれるまで売主が管理できません。JETROは、コンテナや複合一貫輸送ではFOB、CFR、CIFよりFCA、CPT、CIPを選ぶ考え方を案内しています。
コンテナ貨物で本船積込み前のターミナル滞留を売主が管理できないなら、FOBの船上危険移転よりFCAの運送人引渡しを検討します。
CIFとCIPは保険の厚みが違います
同じ保険手配付きでも標準の補償条件が異なります。
CIFは海上・内水路輸送に用い、売主が買主のために最低限の貨物保険を手配します。インコタームズ2020では、CIFの標準はInstitute Cargo ClausesのC条件相当という限定的な補償を前提にします。CIPは輸送手段を問わず使え、A条件相当のより広い補償を求めます。
ただし、A条件でも「何でも補償」ではありません。梱包不良、固有の性質による損害、通常の目減り、遅延そのもの、戦争・ストライキなどは条項と特約を確認します。温度逸脱、結露、錆、破損、盗難、サイバー停止、制裁地域は貨物と経路に応じて設計します。
保険金額も、売価そのものとは限りません。インコタームズの標準で契約価額の110%を基準とする場面がありますが、代替調達、再輸送、関税、期待利益まで十分かは別です。買主が自分で追加保険を手配する場合、二重保険の通知と請求窓口を整理します。
CIFという文字だけで安心せず、保険証券の被保険者、貨物、航程、条件、免責、保険金額、請求権を買主が実際に使えるか確認します。
倉庫から倉庫までの意味を区間で分ける
集荷、港、積替、到着後保管の開始・終了を確認します。
貨物保険ではwarehouse to warehouseという表現が使われますが、売主倉庫から買主倉庫まで無条件に全事故を補償するという意味ではありません。通常の輸送開始、経由地での保管、輸送の終了、到着後の期間、目的地変更に関する条項があります。
売主工場から集荷車、輸出倉庫、コンテナヤード、本船、積替港、輸入港、保税倉庫、国内配送、買主倉庫までを区間に分けます。誰が運送を手配し、誰の名義の保険が、どの時刻に始まり終わるかを色で示します。
越境ECの始め方では小口配送が中心ですが、同じ考え方を使えます。配送会社の標準補償、出店プラットフォームの購入者保護、貨物保険、返品輸送を別々に読みます。宅配便の申告価額が、営業損失や再販売不能まで補償するとは限りません。
危険移転と所有権を混ぜない
偶発損失、所有権、運送人責任、契約不適合を別々に判断します。
危険が買主へ移っても、所有権が同時に移るとは限りません。代金完済まで所有権を留保する契約や、船荷証券などの書類と引換えに決済する条件があります。損傷貨物の所有者、保険金請求権者、代金支払義務を同じ人物だと決めつけません。
事故時には、買主が危険を負っていても、運送人の取扱いに原因があれば運送契約上の請求があり得ます。売主の梱包不良や契約不適合が原因なら、売買契約上の責任が残る場合があります。インコタームズだけを示して相手の請求を退けず、原因と契約を対応させます。
危険移転は「事故が起きた時に物品の偶発損失を誰が負うか」の基準であり、所有権、運送人責任、契約不適合まで消す条項ではありません。
事故が起きた日に集める証拠
状態、封印、通知、損害、求償権を事故番号へつなぎます。
貨物が濡れていたら、開梱前のコンテナ外観、封印番号、扉、床、天井、貨物の配置、梱包、濡れ方を撮影します。受領書へ異常を記載し、運送人へ書面で通知します。損傷品をすぐ廃棄すると、原因調査と保険査定ができなくなるため、衛生・安全上の処置と証拠保存を両立させます。
請求書、梱包明細、運送書類、保険証券、検査報告、写真、修理・代替見積、運送人との連絡、損害明細を案件IDへ集めます。数量不足なら出荷時の重量、封印、入庫検品を照合します。温度逸脱ならデータロガーの校正と時刻を確認します。
JETROは貨物事故時の保険請求に関する書類と手順を案内しています。事故通知の期限や、運送人への求償権保全を保険会社へ確認します。保険会社へ連絡したから運送人への通知が不要になるわけではありません。
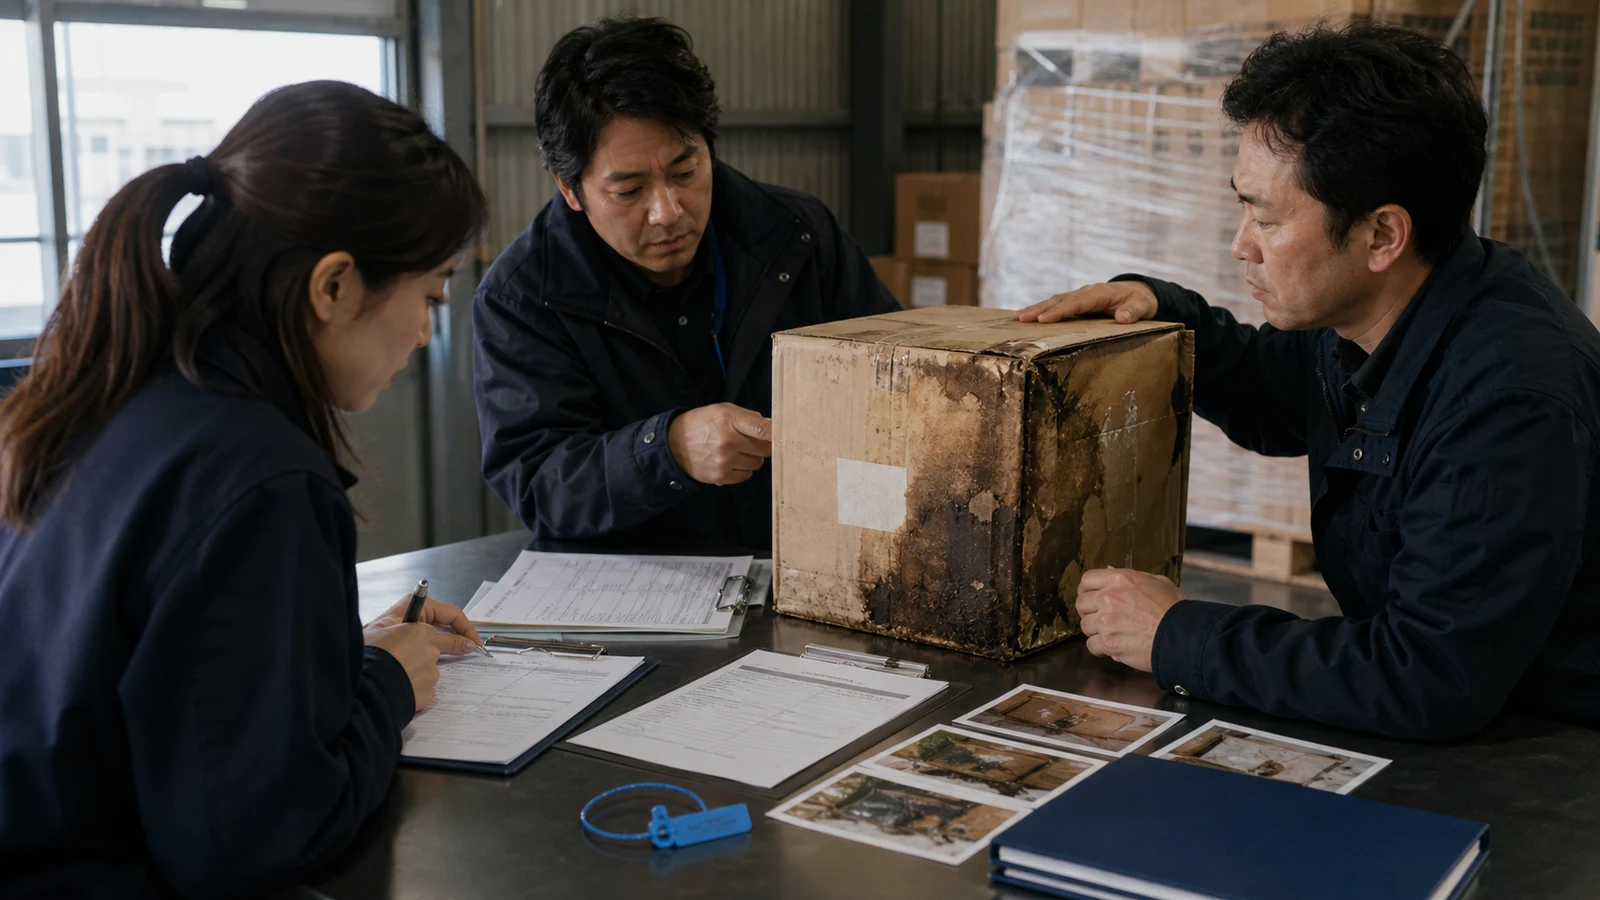 損害額だけでなく、引渡し時の状態、原因、通知時刻、求償権を証拠でつなぎます。
事故請求の強さは、損傷写真の枚数ではなく、正常な出荷時点から異常を発見した受領時点までを途切れず説明できるかで決まります。
見積段階で保険の空白を見つける
価格確定前に貨物固有の壊れ方と全航程をレビューします。
営業担当が価格を決め、物流担当が後から輸送条件を付けると、売価へ保険・梱包費を入れられません。見積前に貨物価額、壊れ方、梱包、輸送モード、積替、保管、制裁・危険地域、納期を確認し、インコタームズ候補を物流と法務がレビューします。
精密機器なら振動、傾斜、湿度を記録し、木箱・防湿・固定を設計します。食品や医薬品なら温度帯、許容逸脱、データロガー、停電時対応を定めます。中古機械なら既存傷、動作、分解前後の写真を残します。保険で補償されるから梱包を減らすのではなく、事故確率を下げた上で残る損失を移転します。
商社の使い方を検討する時も、商社が売主になるのか、仲介・代行なのかで危険と保険名義が変わります。見積書の物流費だけでなく、事故時に誰が運送人と保険会社へ請求するかを確認します。
見積承認者へ渡す表には、貨物価額、梱包費、主運送費、保険料、関税・輸入税の担当、危険移転地点、書類発行者を一行で示します。販売価格を承認した後にCIPへ変更すると、売主が追加で負う運送・保険費を粗利から出すことになります。条件変更は差額と危険の両方を再承認します。
定期航路が混雑し、別港へ迂回する場合は、保険の航程変更、追加保管、陸送、納期を確認します。積替港が増えると荷役回数と事故接点が増えます。最安運賃の航路だけでなく、積替回数、遅延実績、代替便、事故連絡の時差を比較します。
木箱やパレットの燻蒸・表示、危険物申告、重量申告など、輸送・通関の要件を満たさない損失は保険で当然に回収できるとは考えません。梱包会社、フォワーダー、輸出者の確認分担を発注書へ書きます。
四つの誤解で契約を点検する
CIF、A条件、FOB、保険請求に関する思い込みを外します。
第一の誤解は「CIFなら到着まで売主責任」です。運賃・保険手配と危険移転を分けます。第二は「A条件なら全損害が出る」です。免責と貨物固有の条件を読みます。第三は「FOBは輸出なら何にでも使える」です。コンテナ搬入と船積みの間を誰が管理するかを見ます。第四は「保険があるから原因証拠は不要」です。保険金請求と運送人への求償に証拠が要ります。
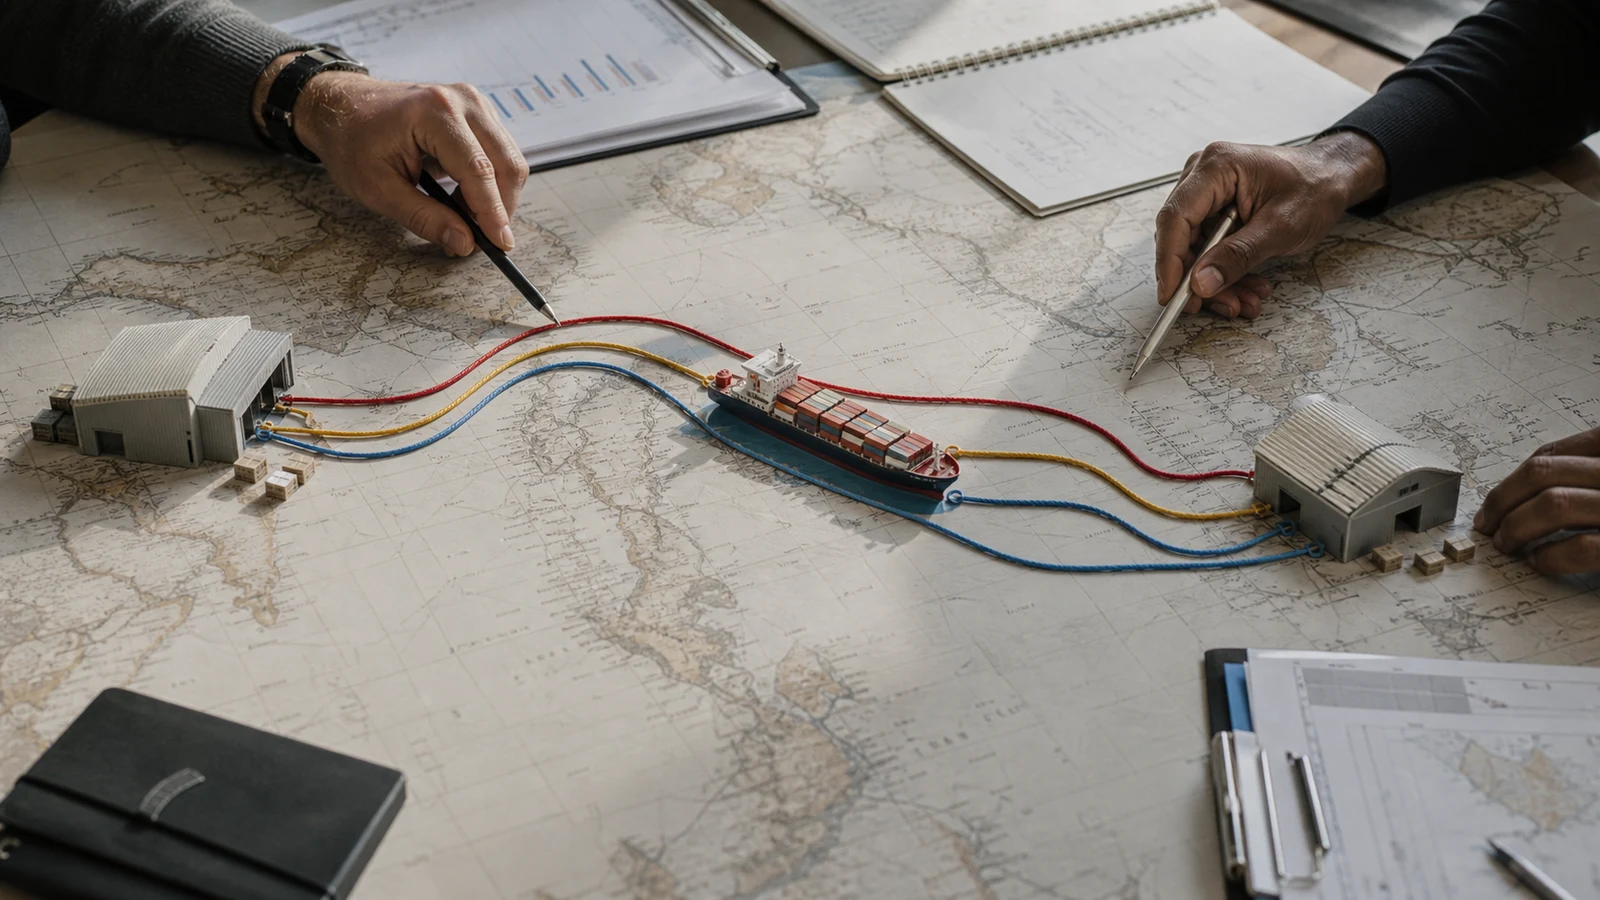 費用、危険、保険を別の線で描くと、C条件の二地点と無保険区間を発見できます。
見積承認の条件は、三文字を選ぶことではなく、全輸送区間に費用担当、危険負担、保険名義、事故連絡先が一つずつ入っていることです。
到着率ではなく損失回収まで測る
事故から保険回収、再輸送、顧客復旧までを物流KPIにします。
物流KPIを納期遵守率だけにすると、破損、濡れ、数量不足、請求に要した時間が見えません。事故率、損害額、保険回収額、免責、回収日数、廃棄・再輸送、顧客停止日数を航路、運送人、梱包仕様ごとに見ます。
保険金が出ても、顧客の生産停止と信用損失が残る場合があります。高額設備の重要部品なら、輸送保険を厚くするだけでなく、分割出荷、予備品、別航路、現地在庫を検討します。保険は事業継続策の代わりではありません。
事故がゼロの運送人でも、取扱量が少なければ率は安定しません。件数と輸送金額を併記し、破損率と損害率を分けます。小さな傷を報告しない運用では数字が良く見えるため、顧客苦情、値引き、再梱包も事故台帳へ入れます。
保険料を下げる交渉では、過去の損害率だけでなく、梱包試験、データロガー、封印、運送人監査、事故是正を示します。免責を上げて保険料を下げた場合、年間の小口損害を自社で吸収できる予算を別に持ちます。
EU包装規則への対応で包装量を減らす時も、輸送試験と破損率を同時に測ります。環境負荷を下げた結果、破損再輸送が増えれば、費用と排出の両方が悪化します。
まとめ
三契約を時系列へ重ねて事故対応まで設計します。
インコタームズは、売主と買主の作業、費用、危険を整理する強力な共通言語です。貨物保険は、その危険の一部を契約条件に従って保険者へ移します。二つを同じものとして扱うと、運賃を払った側、貨物を所有する側、損失を負う側が混乱します。
売買契約、運送契約、保険証券を輸送区間の時系列で照合し、事故時に請求する人と保存する証拠まで決めた時、インコタームズは現場で機能します。
参考情報
以下は2026年9月2日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
QCIFなら貨物が到着するまで売主が危険を負いますか?
A通常は違います。売主は仕向港までの運賃と保険を手配しますが、危険は船積港で貨物が本船上に置かれた時点に移ります。契約の指定地と版を確認します。
QCIPとCIFは、使える輸送手段が違いますか?
ACIPは航空、陸上、複合輸送を含む全輸送手段で使えます。CIFは海上・内水路輸送向けです。標準で求める保険の厚みも異なります。
Qコンテナ輸送でFOBを使ってはいけませんか?
A一律禁止ではありませんが、売主が本船積込みを管理しないコンテナ輸送では、ターミナルで運送人へ引き渡すFCAの方が実態に合うかを検討します。
Q貨物保険のA条件なら全ての損害が補償されますか?
A全てではありません。梱包不良、固有の性質、通常損耗、遅延、戦争・ストライキなど、免責と特約を証券で確認します。
Q事故貨物はすぐ廃棄してもよいですか?
A安全・衛生上の措置を優先しつつ、保険会社と運送人へ連絡し、写真、現物、封印、梱包、受領記録を保存します。無断廃棄は原因調査と査定を難しくします。
Qインコタームズで所有権の移転時点も決まりますか?
A自動的には決まりません。所有権、代金決済、契約不適合、準拠法は売買契約で別途定めます。