工場を閉じるので、使わなくなった加工機を中古販売会社へ売る。その契約書に押印する前に、財産管理台帳の一行を確認する必要があります。機械の購入費へ国の補助金を使い、処分制限期間が残っていれば、売却は社内だけで完結しないからです。
補助金適正化法第22条は、補助事業で取得し、または効用が増加した政令指定の財産を、各省各庁の長の承認なしに交付目的に反して使用、譲渡、交換、貸付け、担保提供することを制限しています。経済産業省のマニュアルは、廃棄や取壊しも含めて事前手続を示しています。
「自社の固定資産だから自由に処分できる」ではなく、補助目的の拘束が残る期間は、契約・引渡しより前に承認要否と納付条件を確定します。
本記事は2026年9月8日に、補助金適正化法・施行令、経済産業省の取得財産通達・処分制限期間告示、補助事業事務処理マニュアル、中小企業庁の処分承認例、環境省の運用を確認しました。実際の判定は交付要綱、交付決定通知、財産種類、取得日、予算年度、処分方法で変わるため、事務局へ個別に確認します。
「処分」は売却だけではない
所有者が変わらない移設・貸付け・担保も行為の実質で見ます。
経営者が「処分しない。グループ会社に使わせるだけ」と説明しても、財産を補助目的外の事業へ転用したり、別法人へ貸したりすれば、財産処分に当たる可能性があります。対価を取らない無償貸付けでも、譲渡でないという理由だけで承認不要にはなりません。
典型的な対象は、転用、有償・無償譲渡、交換、有償・無償貸付け、廃棄、取壊し、担保提供です。本社と支店間の移設で所有法人が同じでも、交付目的、設置場所、対象事業、事業区域が変わるなら転用の論点が残ります。
抵当権や譲渡担保は、実行されるまで所有者が変わらない場合でも対象です。企業価値担保権と融資のような資金調達を考える際は、融資契約の条件先行とせず、補助財産が担保対象に入っていないかを分けます。
無償、社内移設、一時使用、担保の名称で判断せず、所有、使用目的、設置場所、使用者、対価、回収可能性の変化を論点表にします。
台帳の識別子を現物までつなぐ
交付申請の明細と工場の銘板を同じ番号で照合します。
財産処分の一番目の失敗は、処分したい機械が補助対象か分からないことです。財産管理台帳に「加工機一式」としかなく、現物は三台に分かれ、一台は改造され、固定資産台帳では別の名前になっていると、承認申請の対象を定められません。
交付申請の設備明細、実績報告、検査調書、請求書、支払証懑、財産管理台帳、固定資産台帳、現物銘板、写真を、同じ管理番号でつなぎます。取得価格、補助対象額、補助金額、補助率、取得日、供用日、耐用年数、予算年度、処分制限期間、保管場所を分けて持ちます。
設備本体が50万円未満でも、一体として取得した付属装置、工事、改良による効用増加額を分断して対象外と決めません。「単価50万円以上」は経済産業省マニュアルの実務基準であり、全補助金に同じ数字を自動適用せず、個別要綱を確認します。
改造で性能を上げた設備は、購入時の本体価格だけでなく、補助事業によって増えた効用をどの財産へ帰属させたかを追います。制御盤、ソフトウェア、治具を別会社へ売ると本体が動かなくなるなら、会計上の資産番号が別でも一体処分として事務局へ示します。逆に、汎用品まで全て補助財産へ含めると通常の保守交換が止まるため、実績報告の対象明細と検査時の説明を原本で確定します。
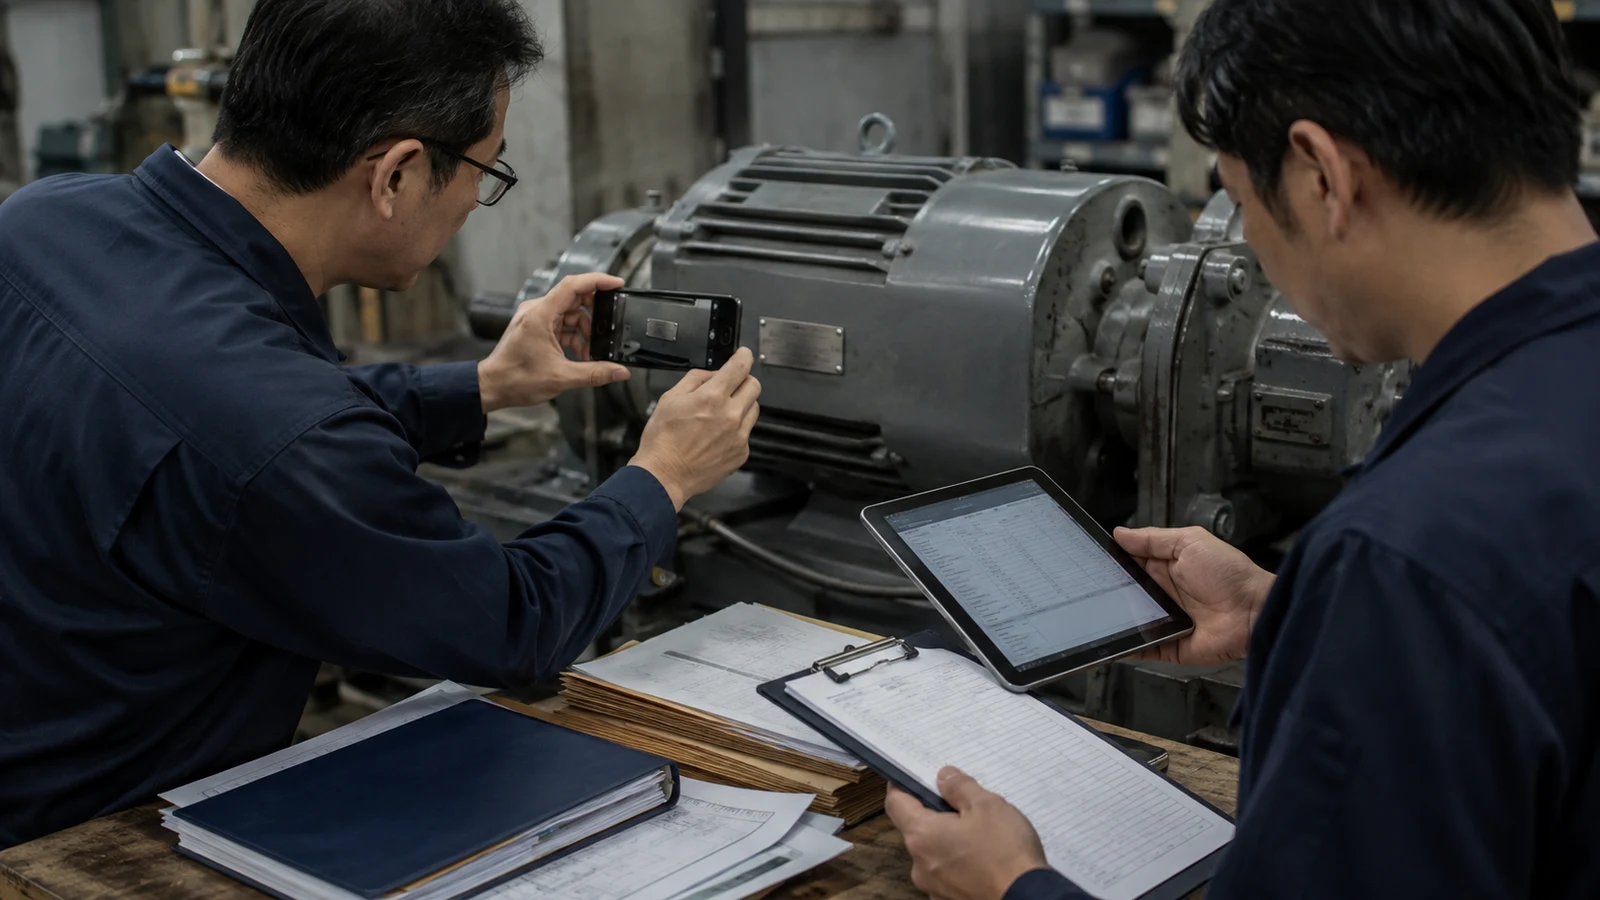 交付申請から現物銘板までを一つの識別子で繋ぐと、処分対象と残存条件を取締役会の前に確定できます。
帳簿価額0円と処分制限期間は別の時計で動く
減価償却と補助条件の期限を分けます。
会計上の減価償却が終わり、帳簿価額が0円になっても、補助金の処分制限期間が終了したとは限りません。反対に、会計上の残存簿価があっても、適用告示の期間を経過している場合があります。
施行令第14条は、交付条件に基づき補助金全額相当を納付した場合や、交付目的と財産の耐用年数を勘案して定めた期間を経過した場合を、制限が適用されない場合として置いています。どの告示が適用されるかは、補助金の予算年度と交付条件で追います。
2023年度以降の予算による経済産業省所管補助金と、2022年度以前の予算では、参照する処分制限期間告示が分かれます。最新告示の最短年数を全設備へ上書きせず、交付当時の法令・条件と現行の改正履歴を事務局へ示します。
減価償却完了日、リース契約満了日、補助事業完了日、処分制限期間の終了日を、同じ「使える期限」として一列に上書きしません。
破損と老朽化は廃棄承認の説明資料にする
故障の事実と修理・売却可能性を廃棄前に残します。
水没して基板が腐食した、メーカーの保守が終了した、部品交換が新品取得費より高い場合でも、粗大ごみと同じ順序で捨てません。廃棄は現物を消滅させ、以後の利用と検査を不可能にするからです。
故障日、エラーログ、メーカー診断、修理見積、代替機との性能比較、写真、再販可能性を揃えます。売却なら収入があるのに、国庫納付を避けるため廃棄と呼んだと誤解されないよう、複数の買取見積も残します。
廃棄承認後は、廃棄物処理の委託契約、マニフェスト、重量証明、破砕写真、回収価値を承認条件と照合します。数量10台の承認に対して9台しか証懑がない、財産番号が写っていないといった差を月次で閉じます。
承認申請は「売ってよいか」の一文では通らない
財産、理由、価格、目的への影響、代替措置を申請単位で示します。
承認を求める相手は、原則として対象補助金を所管する省庁・事務局です。交付後に委託先や窓口名が変わっていることもあるため、交付決定番号、年度、事業名、事業者名、現在の担当部署を先に確定します。
申請には、対象財産、処分方法、相手方、時期、対価、理由、補助目的への影響、代替措置、評価根拠、図面、写真、財産台帳、売買・貸借契約案を付けます。処分後も補助目的を継続できるのか、新拠点の設備が代替するのかを数量と能力で示します。
事務局への「口頭で問題ないと言われた」は、取締役会と売買の停止条件を外す根拠にしません。照会日、担当、回答、追加資料、正式承認の番号と条件を保存します。
国庫納付は売却価額と帳簿価額の単純な差ではない
処分方法と補助率を入れた納付レンジを先に試算します。
有償譲渡や有償貸付けで収入があると、その全部または一部の国庫納付を条件とされる場合があります。「中古売却価500万円から帳簿価300万円を引いた200万円を納める」という譲渡益計算だけでは決まりません。
経済産業省の処分基準では、有償譲渡・貸付けの納付額について、譲渡額または貸付額に補助率を乗じる考え方や、補助金額を上限とする考え方が示されています。著しく低い価格で関係会社へ売る場合は、残存簿価または鑑定評価との差を合理的に説明できるかが問われます。
無償譲渡、転用、廃棄でも、災害、老朽化、同一目的での継続利用、地域活性化など、基準上の区分と条件で納付の扱いが分かれます。「無償なら収入がないので無手続」とはしません。
国庫納付見込みは、処分方法、時価、残存簿価、補助率、補助金額、経過期間、基準上の免除を入れたレンジで示します。
M&Aと会社分割は法人格が残るから安心とは限らない
株式譲渡で同じ法人が設備を所有し続ける場合と、事業譲渡や会社分割で別法人へ設備を移す場合では、処分の性質が違います。ただし株式譲渡でも、補助事業の中止、拠点閉鎖、利用目的変更、実質的な支配・管理の変化を報告する条件が交付要綱にある可能性があります。
デューデリジェンスでは、「補助金受給実績なし」の表明保証だけで終わりません。過去10年の交付決定、実績報告、確定通知、財産台帳、変更承認、改造、設置場所、国庫納付履歴を一覧化します。売却側の担当者が退職しているなら、事務局と照合します。
譲渡契約には、承認取得を実行前提条件とし、国庫納付の負担者、承認条件を履行できない場合の解除、追加返還の補償を置きます。価格調整だけでは、目的外利用の停止や設備の取戻しを実行できない場合があります。
買手にも、補助財産であること、承認条件に沿った利用・報告が必要となる可能性、再譲渡の制限を開示します。売手が承認申請で「買手は同一目的に継続利用する」と説明したのに、契約では買手が自由に処分できるなら、申請と取引実態が一致しません。クロージングチェックリストへ、承認書原本、台帳引継ぎ、現物確認、代金決済、国庫納付の順序を置きます。
M&Aでは、承認書に書いた継続利用条件を契約上の買手義務へ写し、設備移転後も誰が履行証拠を提出するか決めます。
 承認を契約後の宿題にせず、引渡し、融資、代金決済を止める実行前提条件として管理します。
補助目的を続ける転用でも文書が必要になる
同じ製品を造る移設でも、場所、能力、休止の変化を説明します。
製造機械を新工場へ移し、同じ製品を造り続ける場合は、補助目的に合う可能性があります。それでも、移設による休止期間、能力、雇用、事業区域、他の補助金との重複、土地・建物所有者の変化を説明します。
移設中に設備を倉庫へ預けると、一時的な貸付けや保管委託との境界が発生します。候補地、運搬業者、倉庫、再稼働日、管理責任、保険を工程表にします。設備が倉庫で失われてから、所在を説明できるだけでは管理義務を果たせません。
工場省エネの進め方で新設備へ入れ替える場合も、旧設備の廃棄と新設備の補助対象期間を別の行で管理します。同じ排出削減量を旧補助事業の継続効果と新事業の成果の両方に二重計上しません。
変化が生じた時点の連絡と正式承認を分ける
緊急連絡、申請受理、条件付承認の状態を混ぜません。
拠点閉鎖、災害、資金繰り悪化、主要取引先の撤退は、承認申請の資料を完璧にするまで待ってくれません。変化を把握した日に事務局へ連絡し、応急対応、勝手に行ってはいけない行為、正式申請期限を確認します。
ただし、連絡と承認は同じではありません。電話で状況を共有した後も、正式な申請、追加資料、審査、条件付承認が必要です。社内の稟議は「事務局へ連絡済み」「申請受理」「承認取得」「国庫納付完了」を別のステータスにします。
無承認処分が判明すれば、交付決定の取消し、補助金返還、加算金、他制度への影響、契約上の補償につながる可能性があります。後日「同じ目的で使っている」と説明するより、行為前に承認窓口と書面を固定する方が費用も停止時間も小さくなります。
承認なしの処分を「後で報告する」運用にせず、設備の移動・契約・抹消・廃棄の申請フローに事前ブロックを置きます。
月次の財産レビューで「ついで」の処分を止める
稼働停止や移動を申請前に検知する運用を組み込みます。
財産処分は、M&Aや工場閉鎖の大きなプロジェクトだけで起こりません。レイアウト変更のついでに別棟へ移した、子会社の繁忙期だけ貸した、他の廃棄機器と一緒に処分したという小さな行為から発生します。
月次レビューでは、所在不明、稼働停止、利用部署変更、他拠点移動、修繕不能、貸出中、担保候補、売却候補を抽出します。財産ラベルに「国庫補助財産」「承認前移動禁止」と表示し、設備保全システムの移動ボタンで承認番号を必須にします。
新リース会計基準の契約棚卸しでリース含み契約を集める際は、自社所有の補助財産と賃貸設備を混ぜません。会計処理が違っても、現場から見れば同じラインに並ぶため、物理ラベルと台帳の両方で識別します。
会社が今日から作る七つの証拠
承認と履行を一台ずつ追える最小構成を整えます。
第一に交付決定・要綱と現行窓口の一覧、第二に現物銘板までつながる財産台帳、第三に予算年度別の制限期間判定、第四に移動・貸付け・廃棄・担保の社内申請、第五に事務局の承認と条件、第六に国庫納付試算、第七に処分後の写真・契約・入金・廃棄証懑を作ります。
七つを一度に完成できないときは、処分制限期間が残り、所在不明、稼働停止の設備から始めます。内部監査は台帳の列が埋まったかではなく、現物1台を選び、交付決定まで逆に追えるかを確かめます。
最終決裁では、取引の経済合理性とは別に、承認番号、承認条件、納付見込み、保管する履行証拠を一枚にします。「売却すれば保管責任がなくなる」という利点だけで、法的な条件を空欄にしません。
参考情報
処分制限、承認、国庫納付の根拠となる公式資料です。
以下は2026年9月8日に内容と到達性を確認する一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q帳簿価額が0円の設備なら自由に廃棄できますか?
A自動的にはできません。減価償却の帳簿価額と、補助金の処分制限期間は別です。予算年度、財産種類、適用告示と交付条件を確認します。
Q子会社へ無料で貸すだけでも承認は必要ですか?
A無償かどうかだけでは決まりません。貸付け、使用者変更、目的外使用に当たる可能性があるため、引渡し前に事務局へ書面で確認します。
Q売却の国庫納付額は譲渡益と同じですか?
A同じとは限りません。処分基準では売却価等と補助率、補助金額の上限、経過期間、時価との差、免除条件を使います。承認条件で確定します。
QM&Aが株式譲渡なら補助財産の手続は不要ですか?
A法人格と所有者が同じでも、交付要綱上の届出、事業継続、拠点、使用目的の変化を確認します。事業譲渡や会社分割で財産が移る場合は譲渡の承認を先に確認します。
Q災害で壊れた設備は先に捨ててもよいですか?
A人命と安全確保を優先しますが、事務局へ直ちに連絡し、応急措置と証拠保全の指示を得ます。廃棄前に銘板、被害写真、修理不能の診断、数量を残します。
Q補助金の処分制限期間はどこで分かりますか?
A交付要綱、交付決定通知、財産管理規定、所管省庁の処分制限期間告示を照合します。予算年度によって参照告示が分かれる場合があるため、最新表の数字だけを使いません。