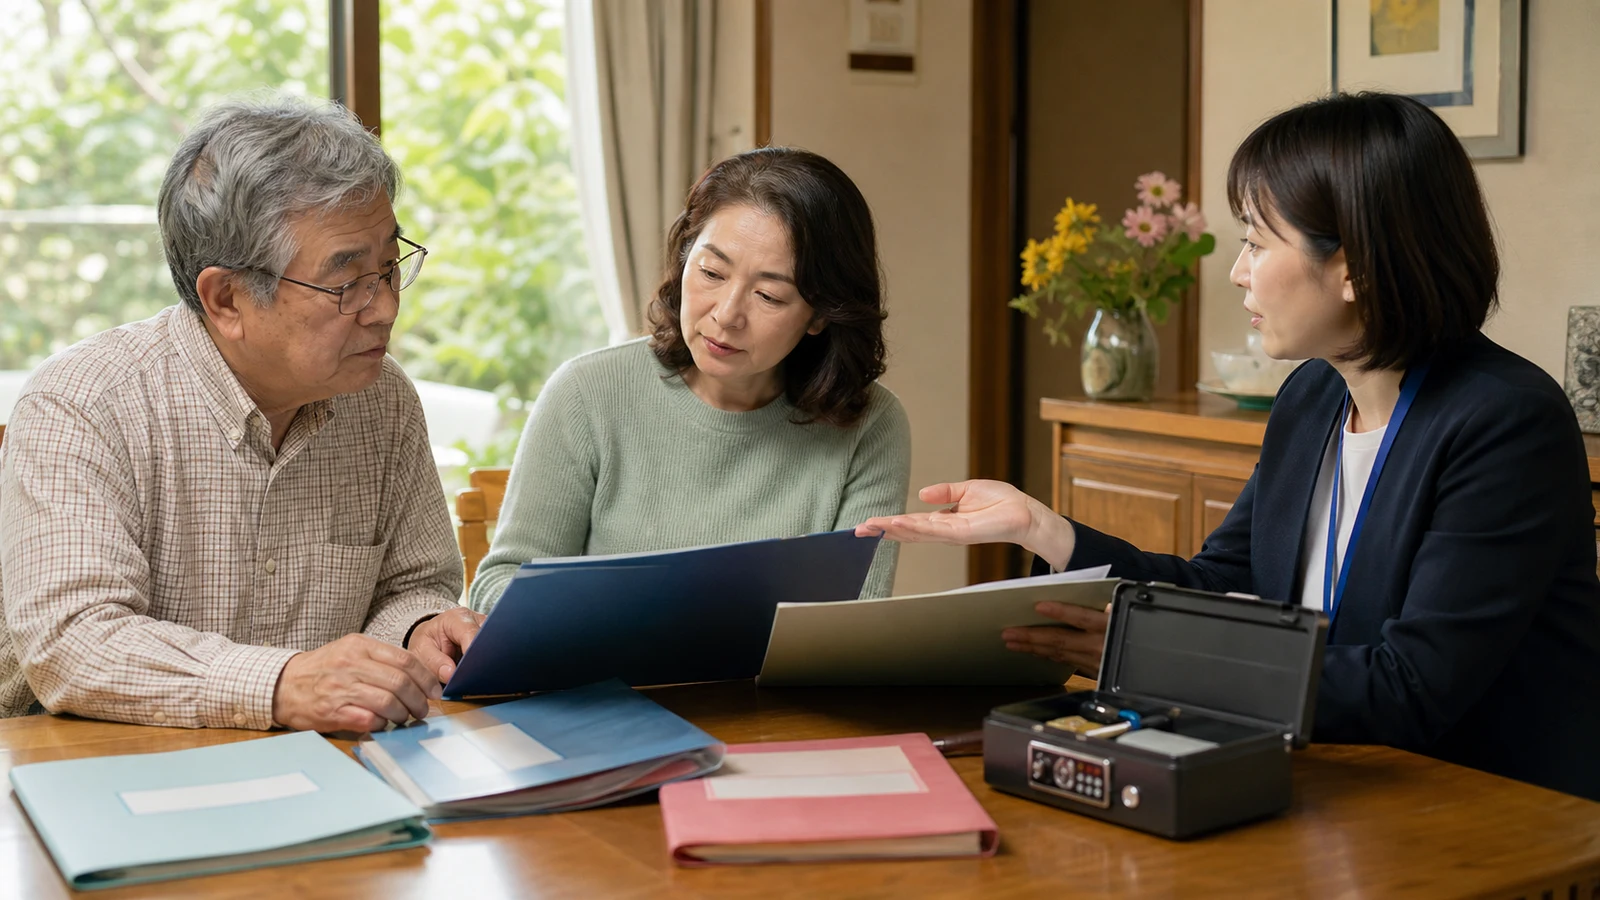
80歳代の人が「190万円払えば、今後は追加料金がいらない」と理解して契約したのに、生活支援を使うたび請求され、解約を申し出ると半分しか返らないと言われた。国民生活センターが2025年に紹介した相談例です。金額の大小より深刻なのは、何の対価を先払いし、残高が誰のものとして、どこに保管されているかが本人に見えていないことです。
高齢者等終身サポート事業は、入院・施設入所時の身元保証等、買物・見守り等の日常生活支援、葬儀・退去・支払等の死後事務を本人との契約に基づいて継続提供します。三つ全てを一社が行うとは限らず、事業者名に「保証」「終身」「安心」が入っていても、病院、施設、金融機関、死後の全手続を無制限に代行できるわけではありません。
終身サポートを選ぶ基準は「最後まで面倒を見る」という言葉ではなく、誰が、どの事務を、何円で、どの権限により行い、解約・判断能力低下・死亡・事業停止時に誰へ引き継ぐかです。
本記事は2026年9月8日に、消費者庁の高齢者等終身サポート事業者ガイドライン、チェックリスト、利用者向けポイント集、国民生活センターの相談情報、裁判所の成年後見・任意後見案内、消費者契約法を確認しました。契約、遺言、贈与、後見、医療、相続は個別事情で効力と権限が変わります。署名前に地域包括支援センター、消費生活センター、弁護士、司法書士、公証役場など、契約相手から独立した窓口へ書類を見せてください。
心配事を三つのサービスへ分解する
身元保証、日常支援、死後事務を行為と回数で分けます。
「身寄りがない」という一つの不安には、緊急連絡、入院費の保証、鍵の管理、買物、通院同行、財産管理、介護契約、葬儀、賃貸退去、遺品整理、行政届出が混ざります。必要な作業を時系列に書き、事業者のパンフレットの名称ではなく、実際の行為と回数で照合します。
身元保証等サービスでは、何を保証するかを読みます。入院費の連帯保証、緊急連絡先、退院支援、遺体引取は同じではありません。保証限度額、立替後の求償、病院ごとの受入れ、夜間連絡、遠方対応を一項目ずつ確認します。消費者庁の利用者向け資料は、基本的に身元保証人がいなくても入院や介護施設への入居は可能と案内しています。保証人を求められた瞬間に高額な終身契約だけが唯一の答えだと思い込まないことが出発点です。
日常生活支援は、買物一回、通院一時間、書類一件、緊急出動一回の単価と交通費、休日加算、最低利用時間を出します。月額料金に含まれる回数を超えたとき、担当者が住む地域で実働できるかも見ます。
死後事務は、死亡確認、親族連絡、葬儀、火葬、医療・施設費の支払、賃貸退去、公共料金・携帯電話の解約、遺品整理、納骨を分けます。遺産を誰へ渡すかは遺言・相続の領域であり、死後事務委任の作業一覧だけで財産の帰属は決まりません。
必要なのが入院時の緊急連絡だけなら、生活支援と全ての死後事務を一括契約する必然性はありません。心配事ごとに自治体、専門職、民間サービスを比較します。
料金表を七つの財布へ分ける
初期費用から死後精算まで性質と返金可能性を見ます。
見積書は、入会金、契約事務手数料、預託金、月額管理料、利用ごとの料金、立替金、死後の実費・精算に分けます。「初期費用190万円」とだけ書かれていても、返らない入会金と、将来の支払に充てる本人の預託金では性質が違います。
預託金からサービス利用料を差し引く場合、利用日、内容、単価、交通費、残高を定期報告で追います。残高が一定額を下回ったときの追加預託額と期限を契約前に聞きます。事業者の運転資金と明確に区分されるか、専用口座か、倒産時に戻る仕組みがあるか、外部監査・信託・保証の有無を資料で確認します。
総額は平均余命を断定せず、5年、10年、15年の三つで試算します。月額5,000円なら10年で60万円、通院同行が月2回・一回8,000円なら10年で192万円となり、初期費用より継続費が大きくなる場合があります。介護状態が変わり利用回数が増えるシナリオも置きます。
契約期間中に価格改定できる条項では、通知方法、拒否・解約、未利用預託金の返金を読みます。年金収入と生活費、介護費、住居費を差し引いた後も払い続けられるかを本人の家計へ落とします。
「一括でいくら」ではなく、返らない費用、本人の預り金、毎月費用、都度料金、立替、追加預託、死後実費を分けると、十年後に不足する金額が見えます。
預託金の残高を本人の目で追えるか
区分管理、明細、追加預託、倒産時の返還を確かめます。
消費者庁ガイドラインのチェックリストは、預託金の額と根拠、管理方法、運営資金との区分を挙げています。口頭で「別管理」と聞くだけでなく、契約書、管理規程、残高報告の見本、返還手順を受け取ります。
本人が求めたとき、提供したサービスの時期、内容、費用、残高を一件ずつ報告できなければ、過大請求や預託金の減少を本人が見抜けません。毎月または四半期の明細を、本人だけでなく本人が指定した家族・支援者へ送れるかを決めます。判断能力が下がってから新しい共有先を指定するのは難しくなります。
預託金を事業者へ寄附・遺贈する契約と、サービス代金の預託を同じ書面に入れると、事業者が本人の財産を守る立場と受け取る立場を兼ねます。ガイドラインは、寄附・遺贈をサービス契約の条件にすることを避ける考え方を示しています。遺言の作成は独立した専門家へ相談します。
事業者が変わった、口座名義が変わった、報告が届かない、残高が合わない場合の問い合わせ・停止手順を決めます。本人の通帳や印鑑を預けるなら、保管、使用承認、出金限度、照合、紛失、返却も別の財産管理契約として読みます。
預託金の安全性は残高があるという通知だけでは測れません。本人別残高、保管口座、支出明細、事業停止時の返還先を第三者が検証できる必要があります。
医療の連絡と本人の同意を混同しない
緊急連絡、説明同席、意思支援、保証を別の行為として読みます。
身元保証事業者が緊急連絡先になっても、本人に代わって全ての治療を決める包括的な権限が生まれるわけではありません。本人が意思を示せるときは本人の説明と選択が中心です。意思を示しにくい場合も、事前の希望、家族等の情報、医療・ケアチームの判断を踏まえる手続が必要です。
契約前に、救急搬送、入院、手術説明、退院、施設移行の各場面で事業者がすることと、しないことを書きます。「医療同意対応」とだけ書かず、連絡、説明同席、本人意思の伝達、費用保証、署名の範囲を分けます。
本人の希望は、一度書いた終末期医療の紙を固定せず、定期面談で更新します。病名、治療、住まい、支援者が変わった日を記録し、病院へ渡す文書の最新版を特定します。健康情報の保存先と閲覧者も限定します。
病院から「保証人がいなければ入院できない」と言われた場合は、支払保証、緊急連絡、退院支援のどれが必要かを聞き、医療相談窓口や地域包括支援センターへ相談します。急いでいる場面ほど、不要な一括契約まで署名しない支援者が必要です。
緊急連絡先になる契約と、治療への本人意思を支えることは別です。「医療同意を代行する」という一語を、場面・行為・権限へ分解します。
判断能力が下がる前後で契約を切り替える
任意後見の発効とサービス契約の見直し条件を決めます。
本人に十分な判断能力があるうちに将来の代理人と事務を公正証書で定め、判断能力が不十分になった後に家庭裁判所が任意後見監督人を選任すると効力が生じるのが任意後見です。法定後見と任意後見の比較で扱うように、終身サポート契約の担当者が自動的に任意後見人になるわけではありません。
契約書には、本人の判断能力低下を誰が、どの事実から把握し、誰へ連絡するか、任意後見の申立てを誰が行うか、後見人選任後にサービス契約を誰が見直すかを書きます。診断名だけで機械的に財産管理権限を広げません。
事業者が身元保証、財産管理、任意後見、遺言執行、遺贈の受取を兼ねる場合は、利益相反を一件ずつ点検します。本人のお金を使う判断者と、その支払を受ける者が同じなら、第三者承認と報告が必要です。
本人が契約を理解できる時期に、家族、後見候補者、医療・介護支援者へ共有する範囲を決めます。個人情報を理由に誰にも知らせない設計では、倒れたときに契約の存在が発見されません。デジタル遺産のアカウント棚卸しと同じく、冷蔵庫、救急情報票、支援者の連絡網など、必要な人に契約が発見される入口を作ります。