ハザードマップは0か100かの判定表ではない
地図の前提と自宅の微地形・排水を重ねます。
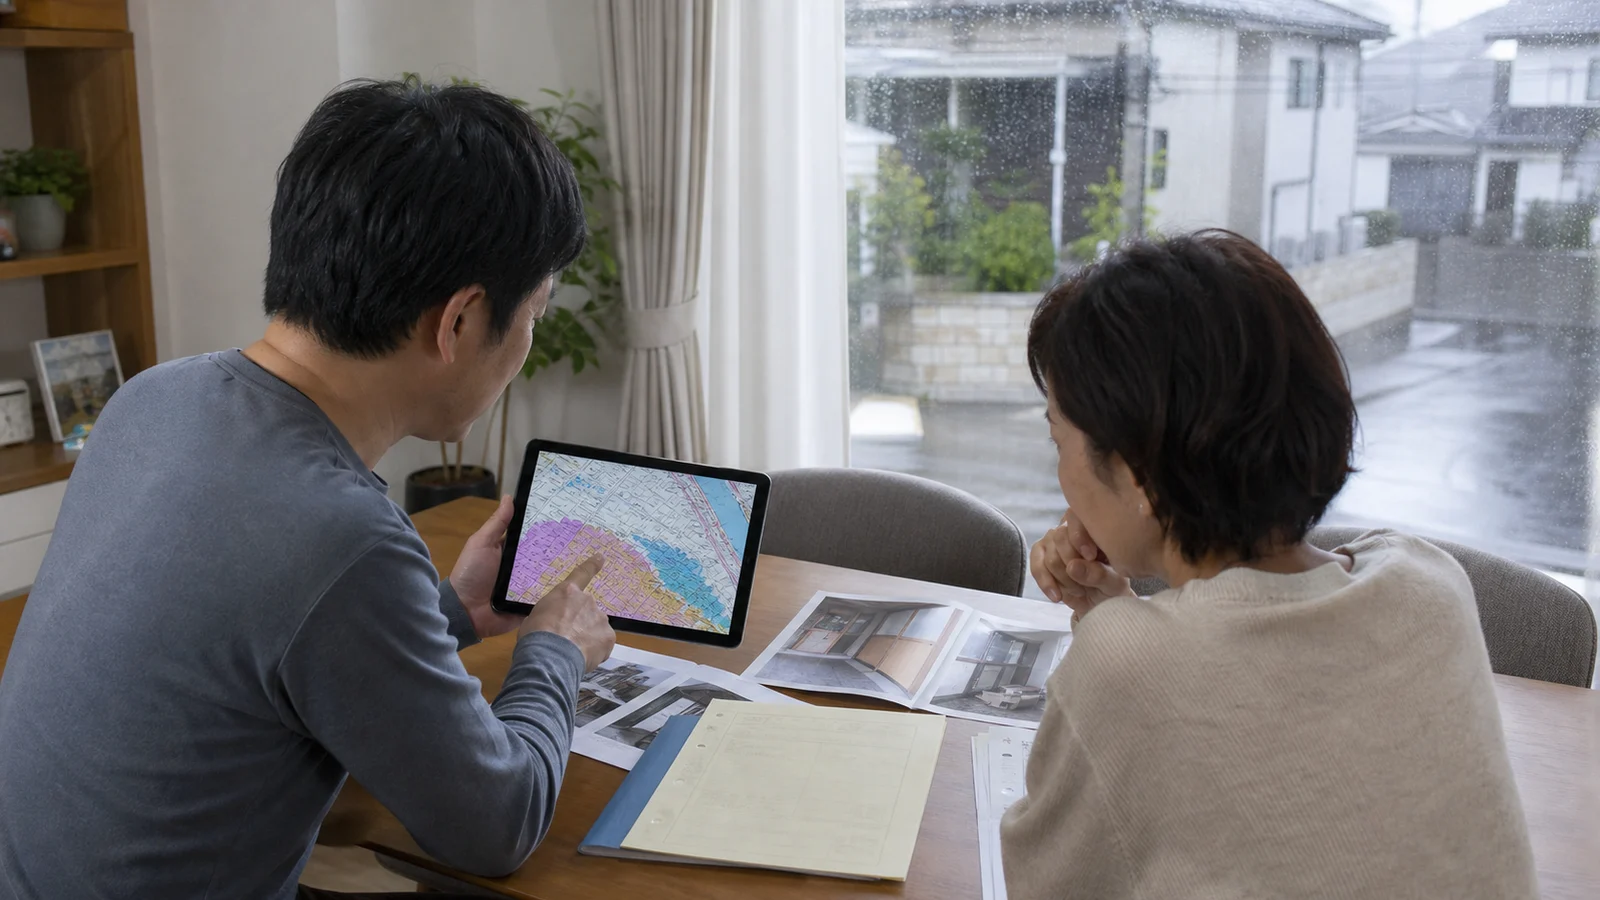
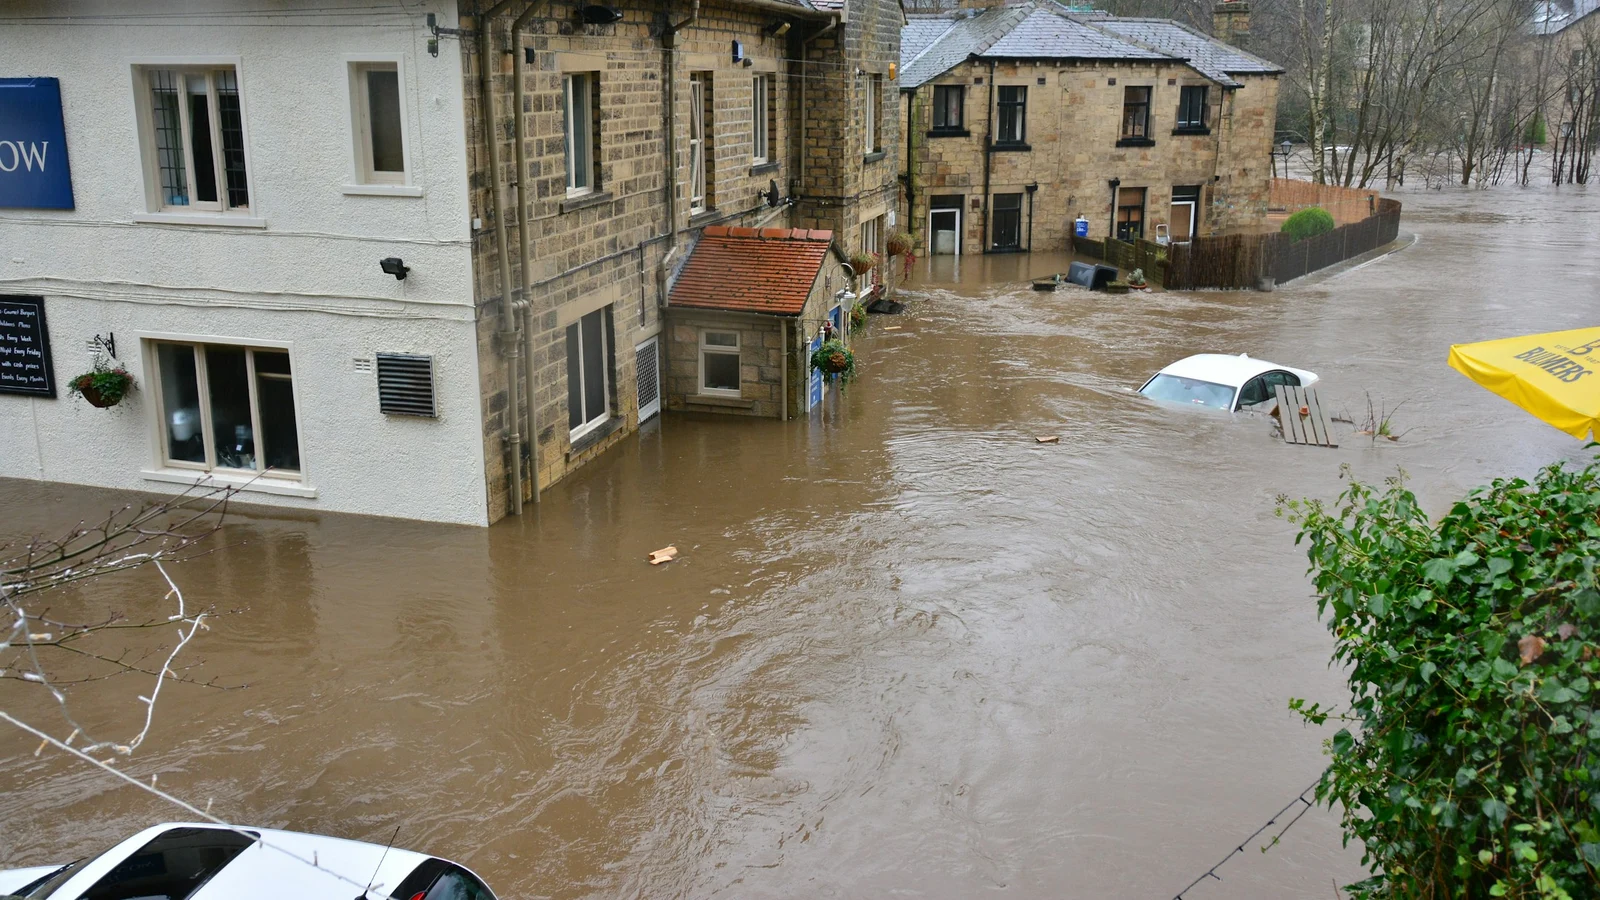
国土交通省のハザードマップポータルでは、洪水、内水、高潮、土砂災害などを重ねて確認できます。色が付いていない地点でも、想定を超える雨、細い水路、道路のくぼみ、排水能力、盛土、地下空間など個別リスクがあります。色が付いているから必ず同じ深さまで浸水するとも限りません。
住所を検索したら、想定最大規模と計画規模、洪水と内水、浸水深、浸水継続、土砂、高潮を分けます。自治体版の地図、過去の浸水履歴、近隣への聞き取り、敷地と道路・河川の高低を追加します。
ハザードマップの無着色は「水災補償不要」の証明ではありません。想定の種類と作成年、敷地の微地形、排水、地下・一階の使い方まで確認して初めて保険判断に使えます。
住宅の浸水リスク確認で避難と建物対策を整理し、保険は被害後の金銭回復へ役割を限定します。保険へ入っても避難、止水、家財移動は不要になりません。
地盤面と床の高さを実測する
保険商品によっては、床上浸水や地盤面から一定以上の浸水、損害割合などが支払条件に関係します。損害保険協会の相談Q&Aは、床上浸水や地盤面に関する考え方を案内していますが、契約約款の定義を優先します。
玄関、掃き出し窓、床下換気口、地下入口、ガレージ、給湯器、室外機、分電盤の高さを測ります。道路から玄関までの段差、擁壁、排水口、止水板の取付位置を写真へ残します。マンション高層階でも、地下駐車場、受変電、エレベーター、共用設備が止まれば生活へ影響します。
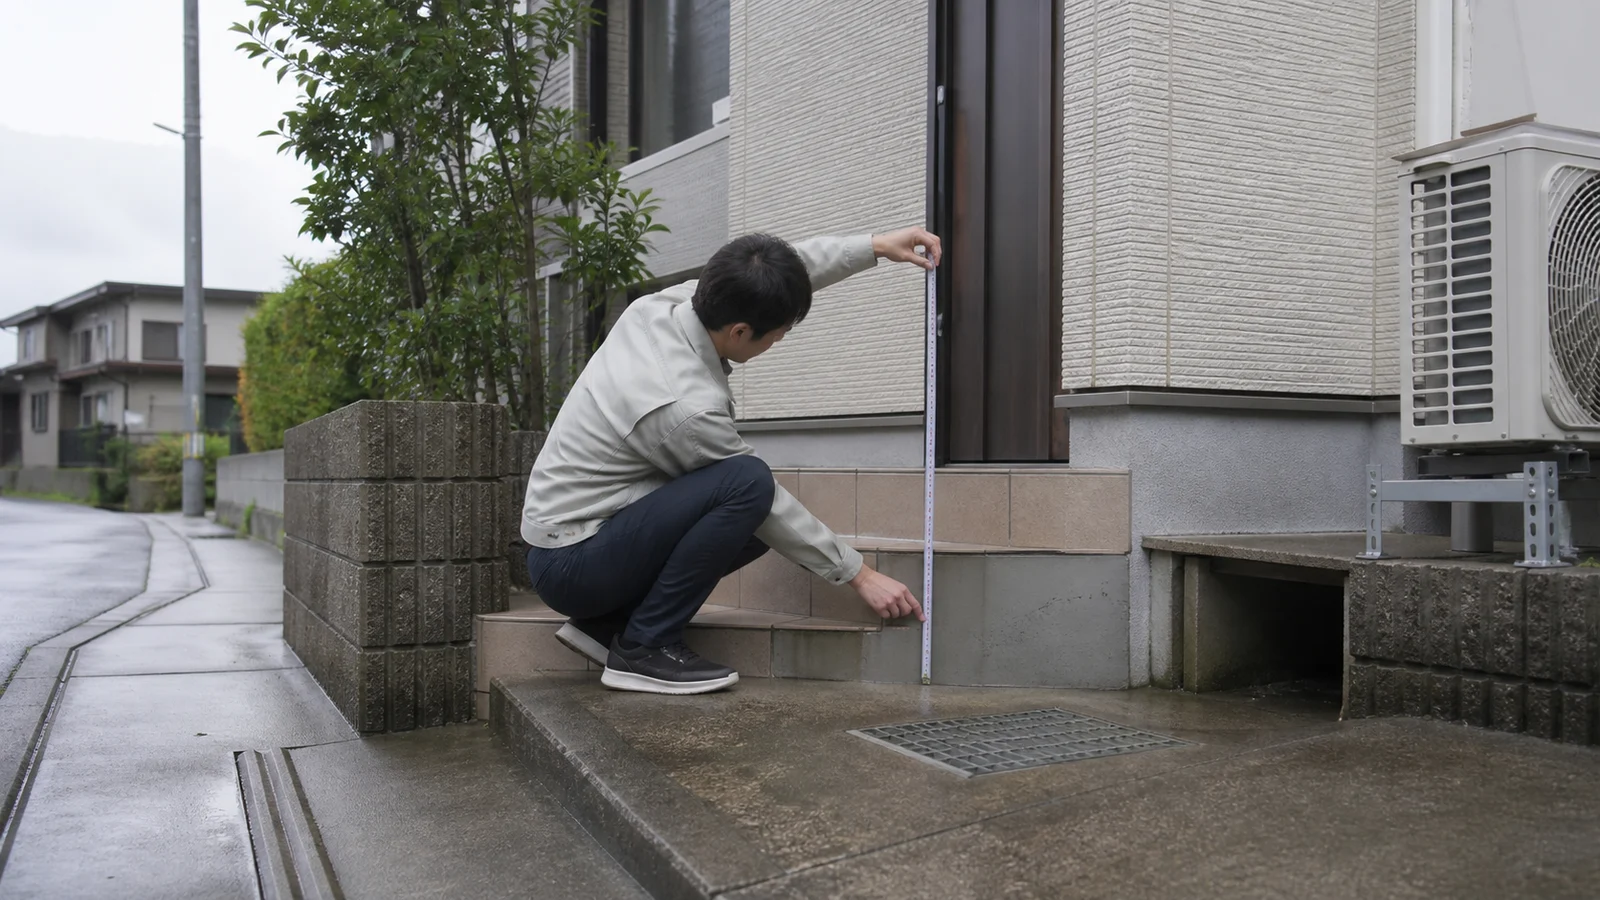 地図の浸水深を自宅へ翻訳するため、道路、敷地、玄関、床、設備の高さを測ります。
「一階に住んでいない」だけで水災リスクは消えません。地下・共用設備が停止した時の仮住まい、家財、車、管理組合保険まで確認します。
建物と家財は別の保険対象として数える
同じ事故で失う建物部分と生活用品を別々に積みます。
建物の火災保険へ入っても、家具、家電、衣類など家財が自動で同額補償されるとは限りません。持ち家では建物と家財を分け、賃貸では借家人賠償、個人賠償、家財の関係を確認します。自動車や現金、データ、屋外設備などは別の取扱いがあります。
家財額は、購入時総額を正確に思い出すのではなく、部屋ごとに「被災翌月に買い直す物」を撮影して一覧化します。冷蔵庫、洗濯機、寝具、衣類、PC、学用品、調理器具を積むと、感覚より大きくなる家庭があります。高額品の申告や限度額も約款で確認します。
建物側は、床・壁・建具、設備、給湯、空調、太陽光、物置、門・塀が保険対象へ含まれるかを確認します。マンション専有部と共用部、戸建て付属建物を分けます。
水災補償を付けても家財契約がなければ、浸水した冷蔵庫や寝具の回復資金が出ない場合があります。建物と家財を同じ被害場面で別々に試算します。
支払条件と自己負担で「付いている」を検証する
補償名ではなく、事故時に受け取れる額へ変換します。
水災補償には、損害割合、床上浸水、地盤面からの水位など支払条件が設けられた商品があります。近年は条件設計が異なる商品もあるため、古い一般論で一律に説明できません。自分の契約について、どの条件で、損害額の何%、限度、免責が適用されるかを読みます。
免責金額が10万円なら、損害が小さい事故では自己負担が大きくなります。一方、免責を下げれば保険料が上がる場合があります。保険料差だけでなく、50万円、300万円、1,000万円の損害時に受け取れる概算を比較します。
臨時費用、残存物取片付け、仮修理、損害防止、仮住まいが自動付帯か特約かも確認します。浸水後は乾燥、衛生、電気点検を急ぐ必要があり、建物修理以外の費用が先に出ます。
「水災補償あり」は結論ではありません。自宅で起こり得る浸水深と損害額を置き、支払条件、限度、免責を通した後の受取額まで確認します。
地震・噴火・津波は地震保険へ分ける
日本損害保険協会は、地震、噴火、これらによる津波を原因とする火災・損壊・埋没・流失は、火災保険だけでは原則として補償されず、地震保険が必要であることを案内しています。台風の高潮と地震による津波は、同じ海水被害でも原因が違います。
地震保険は単独契約できず、火災保険へ付帯します。保険金額は火災保険金額の一定範囲・上限で設定され、損害区分による支払です。建物再建費を全額同じ方式で補う商品ではありません。
河川氾濫中に地震も起きた複合災害では、何が損害を生じさせたかの確認が難しくなります。時刻、警報、揺れ、浸水方向、写真、近隣被害を記録します。自治体の罹災証明と保険会社の損害認定は目的・基準が同一とは限りません。
水が来たという結果ではなく、台風・洪水か、地震・津波かが補償の入口を分けます。沿岸・河川地域では水災と地震保険を代替関係にしません。
水濡れと漏水の責任を分ける
マンション上階から漏水した場合、自分の家財・内装の保険、上階居住者の個人賠償、管理組合の共用部保険など複数の契約が関係します。原因が専有部のホースか、共用管かで責任主体が変わります。相手の保険だけに任せず、自分の保険会社と管理会社へ同時に連絡します。
給排水設備の事故による水濡れ補償があっても、老朽化した管そのものの交換費用は対象外となる場合があります。床の復旧と原因設備の修理を別の見積りにします。凍結、詰まり、施工不良、長期漏水がどう扱われるかを確認します。
賃貸住宅では、家財、借りた部屋への賠償、第三者への賠償を分けます。貸主の建物保険が入居者の家財を補償するとは限りません。保険の見直し方で重複と空白を確認します。
雨漏りは事故時刻と破損を記録する
天井の染みだけを撮っても、原因が台風による突発的破損か、長期の防水劣化かを判断しにくくなります。被害を発見した時刻、直前の気象、屋根・窓・外壁の破損、過去の染み、修繕履歴を記録します。安全を確保した上で、応急措置前後を撮影します。
業者から「保険で必ず直せる」と勧誘されても、契約者が事実と異なる申請をすれば問題になります。保険金請求代行の高額手数料や解約料にも注意し、保険会社・代理店へ直接相談します。
経年劣化を風災事故として申告する、被害のない箇所を追加する、日付を変えることはしません。修理業者には原因、損傷範囲、応急・本修理を分けた見積りを依頼します。
被災直後は安全・記録・連絡の順に動く
被害拡大を防ぎながら、原因と損害の証拠を残します。
浸水時は、命の安全と避難を優先し、濡れた電気設備へ近づきません。安全が確認できたら、建物全景、浸水線、各部屋、家財、原因箇所を広角と近接で撮影します。片付ける物も捨てる前に写真、型番、数量を残します。
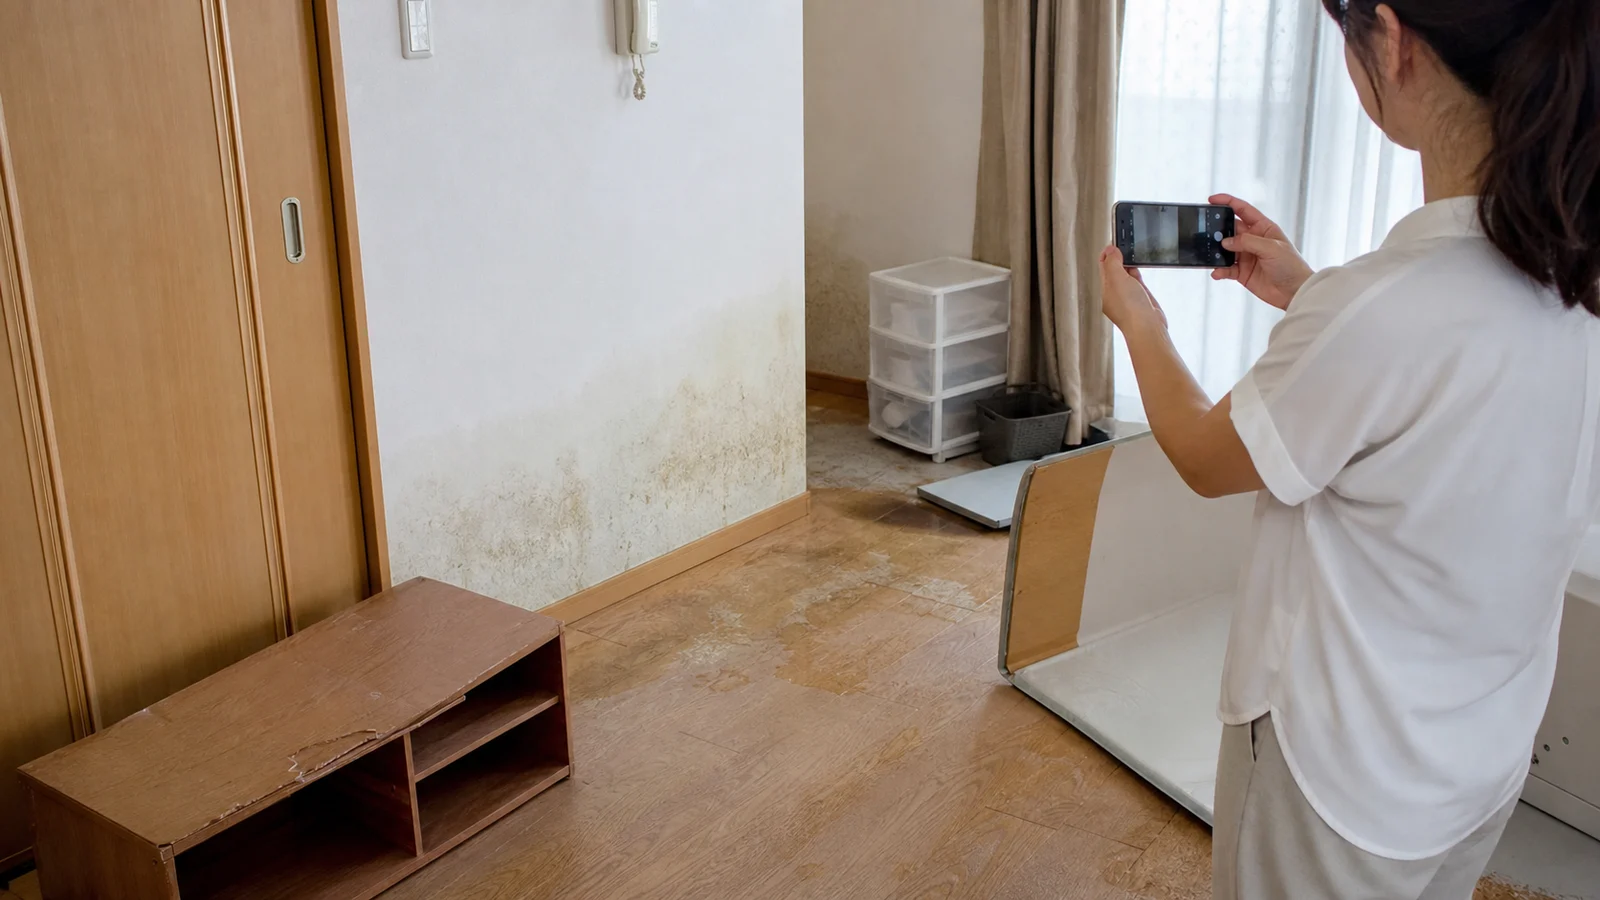 安全確保後、片付けと乾燥を始める前に、全景、浸水線、原因箇所、家財の型番を残します。
保険会社・代理店へ連絡し、証券番号、日時、場所、原因、被害、避難状況を伝えます。緊急修理が必要なら、どこまで先に進めてよいかを確認し、領収書を保存します。自治体の罹災証明、住宅ローン、勤務先支援も並行して確認します。
保険会社の現地確認を待つために濡れた家財を放置するのではなく、安全と被害拡大防止を優先し、動かす前後の証拠と費用を残します。
保険料を下げる前に損失上限を出す
水災補償を外すと保険料が下がる場合があります。比較するのは年保険料差と、最悪時に自費となる建物・家財・仮住まい・片付け費です。住宅ローン残高があっても、被災後の返済が自動で免除されるわけではありません。
敷地が高く一階に重要設備がなく、家財を上げられ、自己資金で修復できる家庭と、低地の平屋で寝室・家電・分電盤が一階に集中する家庭では答えが違います。保険料が同じでも必要性は違います。
止水板、逆流防止、設備かさ上げ、家財移動、排水清掃、避難計画で被害を下げます。ただし対策で残る損失をゼロと見積もらず、対策後の最大損失へ保険を当てます。
水災補償を外せるのは「地図が白い家」ではなく、複数の水害経路を調べ、対策後の最大損失を自己資金で負担できると判断した家です。
マンションと戸建てで確認先を変える
戸建ては敷地・建物・付属設備・家財を世帯契約で確認します。マンションは、専有部、家財、共用部、管理組合の保険を分けます。管理規約で窓、玄関扉、配管の専有・共用区分を確認します。
地下受電設備が浸水して全館停電しても、自室内に直接水が入らない場合があります。自室保険、管理組合保険、仮住まい費用がどう働くかを管理会社へ質問します。マンション管理組合の保険で共用部契約を確認します。
賃貸では貸主へ建物修理を連絡し、自分の家財と借家人賠償を保険会社へ連絡します。退去・ホテル費、家賃、原状回復の扱いを契約と保険で確認します。
保険金額を古い購入価格のままにしない
建物の保険金額は、土地代や住宅ローン残高ではなく、同等の建物を再築・修復するための評価を基に設定する考え方があります。建築費が変わっても契約時の金額を長年放置すると、再建費へ届かない可能性があります。反対に評価を大きく超えて契約しても、実損を超える利益を受け取れるとは限りません。
更新時に構造、延床、用途、増改築、設備を確認し、保険会社の評価方法と支払限度を聞きます。家財も、子どもの独立や在宅勤務機器の追加で必要額が変わります。
住宅ローン残高と火災保険金額は同じ数字ではありません。被災後に建物と生活をどこまで戻すかを決め、その再調達費と自己資金から金額を見直します。
年一回、地図と建物と証券を同期する
ハザードマップは更新され、周辺造成や排水、建物用途、家財額も変わります。更新時に、住所の水害レイヤー、過去一年の工事、設備位置、家財写真、保険金額、免責、特約を確認します。
増改築、太陽光・蓄電池、在宅仕事の機器、高額家財を追加した場合、保険対象と金額を見直します。空き家化、賃貸化、事業利用は用途変更として保険会社へ相談します。空き家保険の選び方は常時居住しない建物の違いを扱います。
気候や商品改定だけを理由に毎年乗り換える必要はありません。現在契約を事故原因ごとに点検し、補償の空白、過大、免責、保険価額、連絡先を更新します。
まとめ
水害の補償判断は、目に見える水の量ではなく、事故原因、保険対象、支払条件で決まります。洪水・内水・高潮・土砂、水濡れ、雨漏り、地震・津波を同じ欄へ入れないでください。
ハザードマップ、敷地・床・設備の高さ、建物と家財、支払条件・免責を一つの事故シナリオへ重ね、受取額と自費負担を確認した上で水災補償を選びます。
参考情報
以下は2026年9月1日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Qハザードマップが白ければ水災補償は不要ですか?
A白いことだけでは決められません。想定の種類・規模・作成年、内水、細い水路、敷地高、地下・一階設備、過去浸水を確認し、対策後の最大損失を自己負担できるかで判断します。
Q上階からの漏水は水災補償ですか?
A一般に洪水などの水災とは別に、水濡れ補償や賠償責任が関係します。原因が専有管か共用管か、内装・家財・原因設備のどこまで対象かを確認します。
Q雨漏りは火災保険で直せますか?
A台風など偶然な事故で屋根が破損し雨水が入った場合と、経年劣化・施工不良による浸入では扱いが異なります。気象、破損、修繕履歴を記録し、約款で確認します。
Q津波被害は水災補償で支払われますか?
A地震・噴火による津波の損害は、火災保険だけでは原則として補償されません。火災保険へ付帯する地震保険を確認します。
Q建物の火災保険があれば家財も補償されますか?
A自動ではありません。建物と家財は別の保険対象です。証券で家財契約、保険金額、限度、高額品の扱いを確認します。
Q被災後、修理前に何を残せばよいですか?
A安全確保後、建物全景、浸水線、各部屋、原因箇所、家財の型番・数量を撮影します。片付け・応急修理前後の写真、見積書、領収書、連絡記録を保存します。
Q床上浸水なら水災保険金は必ず全額出ますか?
A必ずではありません。床上・地盤面からの高さ、損害割合、保険金額、免責金額、支払限度は契約ごとに異なります。浸水の事実だけでなく、原因と損害額を証券・約款の支払条件へ照合します。