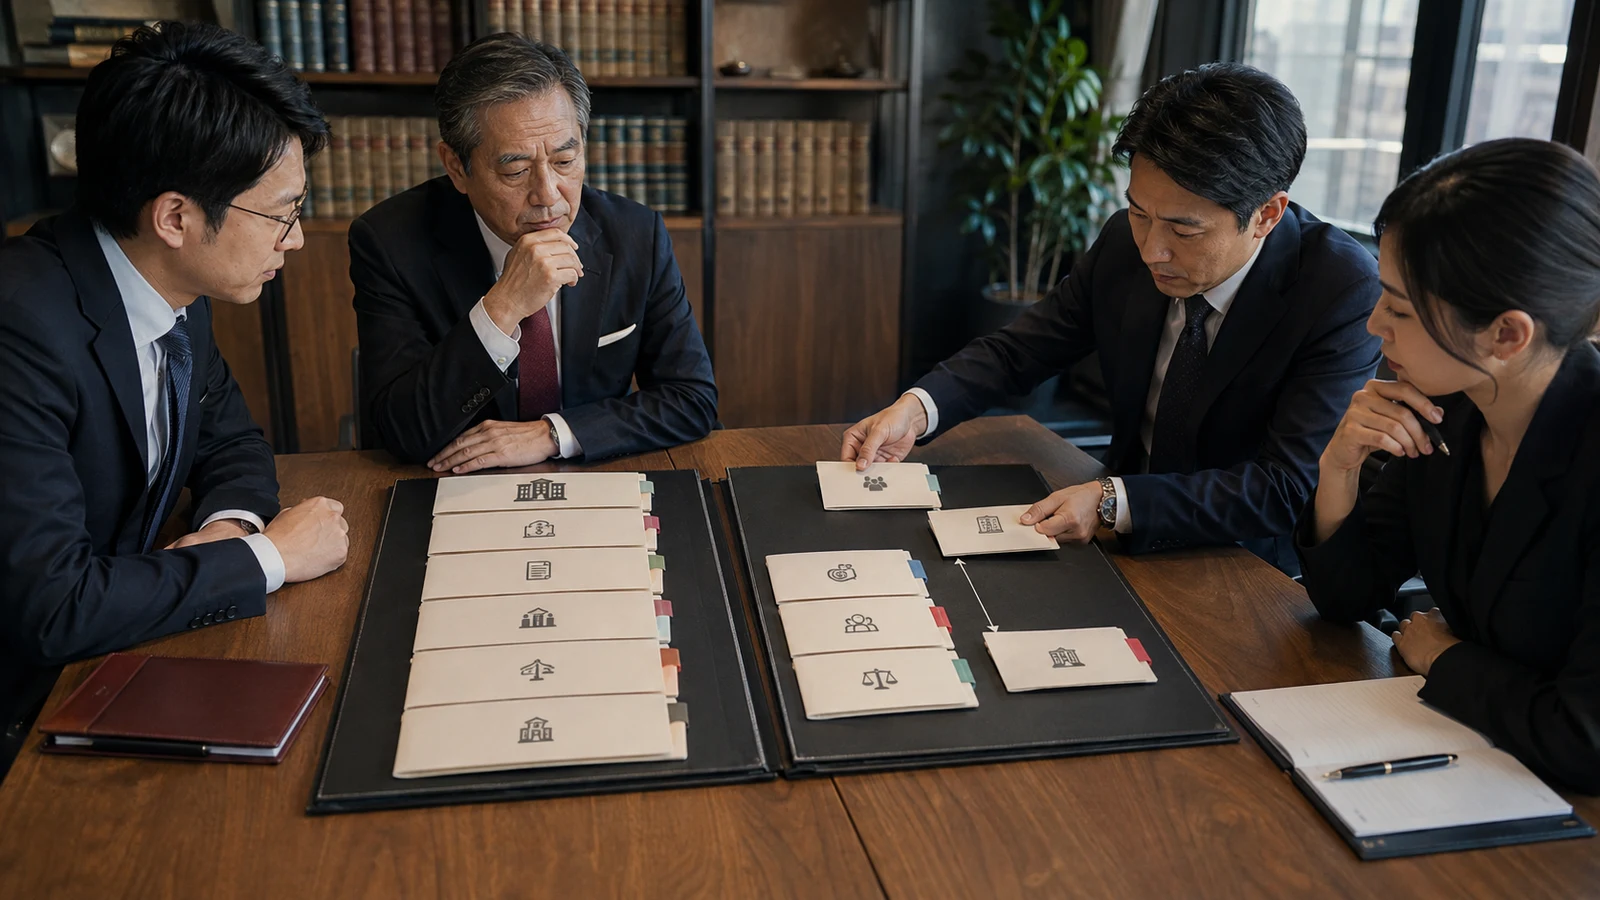
店舗の看板、顧客、従業員、賃貸借、在庫、借入、許認可を一つの箱として買うのか、必要なものを選んで別の箱へ移すのか。株式譲渡と事業譲渡の違いは、税率表よりこの承継単位にあります。価格が同じでも、契約の同意が間に合わず営業を止めれば、買い手が得る事業価値は同じではありません。
株式譲渡では、売り手株主が対象会社の株式を買い手へ譲渡します。会社は同じ法人として存続するため、会社が持つ資産、債務、契約、従業員関係は原則としてその法人に残ります。事業譲渡では、会社が事業を構成する資産・負債・契約などを個別に譲渡し、何を移すかを契約で特定します。
株式譲渡は会社という箱ごと引き継ぎ、事業譲渡は箱の中身を選んで移します。速さと承継のしやすさを取るか、対象を選ぶ代わりに個別移転を行うかが最初の分岐です。
本記事は2026年9月4日に、中小企業庁、公正取引委員会、e-Gov法令検索、国税庁の公開情報を確認して作成しました。M&Aの法務・税務・会計は取引当事者、資産、対価、地域で変わるため、個別案件は弁護士、税理士、公認会計士、司法書士、社会保険労務士などへ確認してください。
売買対象を一枚の地図にする
売上を生む資産、契約、人、許認可を経路で結びます。
株式譲渡の対象は株式です。会社名義の現預金、売掛金、在庫、不動産、知的財産、借入、未払金、訴訟、保証は会社に残ります。事業譲渡では、商品在庫は移すが古い売掛金は残す、店舗設備は移すが本社不動産は残す、といった設計が可能です。
選べることは、簡単であることを意味しません。顧客契約、仕入契約、賃貸借、リース、保険、ドメイン、電話番号、ソフトウェア利用権を一本ずつ譲渡対象へ記載し、譲渡禁止条項と相手方同意を確認します。請求先や振込先が変わる日も顧客へ案内します。
買い手は、欲しい利益を生む資産だけでなく、その利益を支える契約・人・許認可を結びます。ECの顧客データが移せても、倉庫契約とブランド利用権が移らなければ営業は再現できません。
譲渡対象一覧は資産台帳では不足です。各売上に必要な顧客契約、人、設備、許認可、データを一本の業務経路として結びます。
株式譲渡は隠れた負債も箱に残る
偶発債務を価格、補償、実行条件へ分けます。
株式譲渡では、買い手が会社の株主になります。帳簿にある借入だけでなく、未払残業、税務リスク、製品保証、訴訟、環境、個人情報事故、取引先への補償など、発見されていない負担も対象会社に残り得ます。デューデリジェンスは、この箱の中身を価格と契約条件へ反映する作業です。
調査で見つかったリスクは、価格を下げるだけが対応ではありません。売り手の表明保証、補償、エスクロー、前提条件、特別補償、保険、クロージング前の是正を組み合わせます。補償上限と期間が小さければ、契約文があっても回収できません。
株主が変わると契約解除や同意が必要になるチェンジ・オブ・コントロール条項もあります。重要顧客、金融機関、賃貸人、ライセンサーの契約を確認し、同意取得をクロージング条件へ入れます。
株式譲渡で「契約をそのまま使える」と決めつけず、支配権変更条項と偶発債務を価格・補償・実行条件へ割り当てます。
事業譲渡は選べる代わりに同意が増える
重要契約の個別承継が日程を決めます。
事業譲渡では、移す財産、契約、債務、雇用、許認可を個別に確定します。厚生労働省の事業譲渡等指針は、労働契約の承継について労働者本人の真意による承諾を得ることなどを示しています。買い手は不要な債務を避けやすい一方、必要な契約や人の同意が一件でも遅れると、事業の一部が移りません。
契約台帳へ、契約相手、更新日、譲渡禁止、同意期限、保証金、未履行、データ移転を記載します。同意前に取引内容を開示できない守秘義務もあるため、開示範囲と接触順序を設計します。相手方が同意と引換えに値上げや保証を求める可能性もあります。
在庫や固定資産は、数量、状態、所有権、担保、引渡場所を確認します。売掛金と買掛金をどちらに残すかで、クロージング後の入金・支払事務が変わります。誤って旧会社へ入金された場合の送金手順も契約へ入れます。
 重要契約ごとに同意の要否、相手、期限、代替策をクロージング計画へ置きます。
事業譲渡の実行可能性は対象資産の数ではなく、売上を止める重要契約の同意をクロージング日までに得られるかで決まります。
従業員は設備のように移せない
同意と買収後の役割を人ごとに整えます。
株式譲渡では雇用主である会社が存続するため、雇用関係は原則として会社に残ります。ただし支配権変更による不安、キーパーソン退職、制度統合は別問題です。早すぎる情報開示は混乱を生み、遅すぎれば信頼を失います。
事業譲渡では、従業員の転籍に個別の対応が必要です。対象者、雇用条件、勤続、退職金、有給休暇、社会保険、就業規則、労働組合、出向を整理します。事業を買えば人も自動的に移るという前提を置きません。
重要人物の残留を一時金だけで確保しても、権限、役割、上司、勤務地が不明なら退職します。買収後の職務、評価、意思決定、顧客引継ぎを提示し、個人同意と事業継続を両立します。
人材承継の成否は同意書の枚数ではなく、営業・製造・運営を再開する日に必要な役割が全て埋まっているかです。
許認可は「会社に残る」と「使い続けられる」を分ける
許可番号ごとに所管庁へ確認します。
株式譲渡では法人が同一でも、株主・役員変更の届出、人的要件、財務要件、欠格事由、支配権変更に関する手続が必要な許認可があります。事業譲渡では、許認可が当然には承継されず、買い手が新規取得しなければならない場合があります。
業種、都道府県、施設ごとに、許可、認可、登録、届出、指定、認証を台帳化します。所管庁へ、承継可否、申請者、必要期間、営業空白の有無を匿名相談し、回答日と担当部署を記録します。申請がクロージング後しかできない場合は、停止期間や暫定運営の適法性を確認します。
金融、介護、建設、運送、医療、酒類など許認可が売上の前提になる事業では、取得を前提条件にします。取得できない時の解除、延期、対象除外を契約へ入れます。
許認可はM&A方式の一般論で判断せず、許可番号ごとに承継、変更届、新規取得、必要日数を所管庁へ確認します。
税は売り手と買い手で答えが違う
税引後手取りと将来償却を当事者別に比べます。
株式譲渡の対価は株主が受け取ります。事業譲渡の対価は会社が受け取り、資産・負債の移転として会計・税務処理します。売り手が個人か法人か、対象資産の内訳、繰越欠損、役員退職金、組織再編の選択で手取りは変わります。
国税庁は、事業譲渡に伴う資産の譲渡でも、土地や有価証券など非課税となるものと、建物、機械、棚卸資産、営業権など課税対象となるものを区分する考え方を示しています。対価総額を資産へどう配分するかは、消費税と買い手の償却へ影響します。
税引前価格だけを比較すると、売り手株主の手取りと買い手会社の将来償却が見えません。株式譲渡案と事業譲渡案を、当事者別の税、取引費用、資金移動、手取りで表にします。
売買価格が同じでも、誰が対価を受け取り、何を譲渡し、消費税と将来の償却をどう扱うかで当事者の実質価値は変わります。
競争法上の届出と日程を確認する
届出と待機期間をクロージングへ反映します。
一定規模以上の株式取得や事業等の譲受けは、独占禁止法上の事前届出が必要になる場合があります。公正取引委員会は、国内売上高や取得後の議決権保有割合など届出基準を示しています。対象取引は届出受理から一定期間、実行できないため、契約締結日とクロージング日を分けます。
基準未満なら何も検討しなくてよいとは限りません。競争への影響が大きい取引は相談が必要な場合があります。対象会社だけでなく、買い手グループと売り手側事業の国内売上高、関連市場を確認します。
海外事業を含む場合は、各国の企業結合規制も確認します。一国の承認だけ遅れた時に全世界の実行を待つか、地域別に分けるかを契約へ反映します。
クロージング日を先に約束せず、許認可、競争法、重要契約同意の最長リードタイムから逆算します。
100日後の損益から方式を逆算する
Day 1の業務と100日後の価値を先に描きます。
M&A方式は実行のしやすさだけで決めません。買収後100日に、誰が価格、採用、購買、投資を決め、どの口座で資金を管理し、どの数字を日次・週次・月次で見るかを描きます。M&A後100日計画と接続し、Day 1に必要な顧客対応、給与、請求、IT、権限を確認します。
株式譲渡では旧会社のシステムと契約を使いやすい反面、重複機能と旧統制が残ります。事業譲渡では買い手の基盤へ移しやすい反面、マスタ、口座、請求書、在庫、従業員を初日までに接続する必要があります。
売上上位顧客、粗利上位商品、キーパーソン、許認可を赤で示し、承継できない場合の損益を計算します。方式ごとの税引後価値から、同意未取得で失う売上、統合費、偶発債務を引きます。
 契約締結ではなく、Day 1に売上と業務を再開できる状態をゴールにします。
M&A方式の最終比較はクロージングの速さではなく、100日後の売上、粗利、現金、重要人材をどこまで守れるかで行います。
仲介・FAへ方式選択の根拠を求める
別方式を不採用にした理由まで比較します。
株式譲渡は手続が比較的簡便として提案されやすい方式です。しかし対象会社に偶発債務が多い、不要資産が重い、売り手が一部事業を残したい場合は事業譲渡との比較が必要です。M&A仲介会社の選び方で、利益相反、手数料、秘密保持、業務範囲を確認します。
アドバイザーへ、選択方式の長所だけでなく、別方式を不採用にした理由、税引後手取り、承継同意件数、許認可日数、補償上限、PMI費を一枚で説明してもらいます。専門家意見の前提が違う場合は、同じ取引図と価格配分で再計算します。
日本政策金融公庫は、第三者承継を進める際に妥当な価格と条件で合意し、適正な契約手続を行うため、税理士や弁護士など専門家の支援を受けることが一般的だと案内しています。登録や名称だけで品質を決めず、担当者の経験、説明、利益相反管理、苦情対応を確認します。
「一般に多い方式」ではなく、この会社の重要契約、偶発債務、許認可、税引後価値から方式を説明できるアドバイザーを選びます。
売り手の手取りと買い手の資金を同じ日付へ置く
売り手が受け取る価格と、買い手がクロージング日に必要な資金は一致しません。買い手は売買代金のほか、借入返済、運転資金、税、専門家費用、登記、許認可、統合費を準備します。事業譲渡で売掛金を残す場合、新会社は入金前に給与と仕入を払う資金が必要です。
日本政策金融公庫の事業承継・集約・活性化支援資金は、承継・集約に必要な設備資金と運転資金に加え、一定のPMI計画に基づく取組も対象として示しています。売買代金を調達できるかだけでなく、Day 1以後に顧客対応、給与、仕入、統合を回す資金まで分けて見積もります。
株式譲渡では、クロージング時点の現金、借入、運転資本で価格を調整することがあります。基準日から実行日までに配当、役員貸付、在庫、回収条件が変われば価値が移ります。許容行為、漏出、価格調整式、確定時期を契約へ入れます。
売り手側も、対価の受取、税、借入・保証解除、役員退職金、残会社の運転資金を日付へ置きます。事業承継計画と接続し、取引が延期・中止になった時に従業員と資金を守る代替策を残します。
資金表は契約締結日、クロージング日、対価精算日、税納付日、PMI支払日を分けます。価格が魅力的でも、初日の給与と仕入を払えない構造なら実行しません。
顧客と取引先への通知順序も資金へ影響します。新しい請求名義や口座が伝わらなければ売掛金の入金が遅れ、仕入先が与信を見直せば前払いが必要になります。上位顧客・仕入先について、通知責任者、説明日、契約同意、初回請求・支払の成功をDay 1計画へ入れます。
初回請求と初回支払が成功するまでをクロージング後の未完了事項として追跡します。契約移転済みという法的状態と、日常取引が新しい名義・口座で回る運用状態を分けます。
まとめ
承継価値と引受リスクを一つの表で判断します。
株式譲渡は会社を存続させ、契約・従業員・資産を会社に残しやすい方式です。その代わり、不要資産や未発見債務も会社に残ります。事業譲渡は対象を選べますが、契約、雇用、許認可、資産を個別に移す作業が増えます。
税務だけ、手続だけ、価格だけでは答えは出ません。売上経路ごとの承継、同意取得、偶発債務、Day 1と100日後の損益を比較します。
選ぶべき方式は、最も契約書が短い方式ではありません。欲しい事業価値を漏れなく受け取り、引き受けるリスクを価格と補償で管理できる方式です。
参考情報
M&A手法、会社法、税務、競争法の一次資料です。
以下は2026年9月4日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q株式譲渡と事業譲渡の最も大きな違いは何ですか?
A株式譲渡は会社の株式を移し、会社に資産・債務・契約を原則残します。事業譲渡は移す資産・負債・契約を選び、個別に承継します。
Q株式譲渡なら取引先の同意は不要ですか?
A法人は同じでも、支配権変更条項により通知や同意、解除が関係する契約があります。重要顧客、金融、賃貸、ライセンスを確認します。
Q事業譲渡では従業員も自動的に移りますか?
A設備と同じように自動移転するとは扱えません。対象者、転籍同意、雇用条件、勤続、退職金、有給、社会保険を個別に整理します。
Q事業譲渡なら簿外債務を全て避けられますか?
A対象を選べる利点はありますが、契約上の承継、法令上の責任、実質的な事業継続など個別論点が残ります。法務調査と契約設計が必要です。
Q許認可は株式譲渡ならそのまま使えますか?
A法人が同一でも、株主・役員変更、人的・財務要件、届出が関係する場合があります。許可番号ごとに所管庁へ確認します。
QM&A方式は税金が安い方を選べばよいですか?
A税引後価値は重要ですが、契約同意、営業停止、偶発債務、統合費、従業員、許認可を含む実行可能性と合わせて判断します。
Q株式譲渡と事業譲渡の検討はいつ始めますか?
A初期の取引設計から両案を比較します。重要契約、許認可、税務、資金、競争法の所要日数が基本合意後の日程を左右します。