給与30万円をスマートフォン決済へ受け取れるようになっても、30万円全額がその口座へ残るとは限りません。2026年7月1日時点で指定された4サービスの受入上限は10万、20万、30万円に分かれ、上限を超えた分は登録した銀行口座へ自動送金されます。会社が選べるのも、厚生労働大臣の指定を受けた資金移動業者だけです。
賃金のデジタル払いは、給料日前に働いた分を受け取る給与前払いとは別の仕組みです。所定の給料日に、本人が同意した金額を指定資金移動業者の口座へ支払います。会社の資金繰りや支払日を変える制度ではなく、賃金の受取先を一つ増やす制度だと捉えると設計を誤りません。
会社が最初に決めるのは「どのアプリを使うか」ではなく、銀行振込を残したまま誰がいくらをデジタル口座へ受け取るかを本人の自由意思で選べる手順です。
本記事は2026年9月8日に、厚生労働省の指定事業者一覧、使用者・労働者向け資料、通達、労働基準法、労働基準法施行規則を確認しました。指定状況、上限、サービス条件は変わるため、導入時には指定一覧の更新日と個別サービス概要を再確認してください。
使えるのは指定4社の対象サービスだけ
指定名称、受入上限、保証機関を最新一覧で照合します。
2026年7月1日時点の指定サービスは、PayPay給与受取、COIN+(スタンダード)、楽天ペイ給与受取、au PAY給与受取の4つです。一般のPayPay残高や送金機能を使えば自動的に給与払いになるのではなく、指定内容に沿った給与受取口座を開設し、会社の支払データと結びます。
受入上限はPayPayが20万円、COIN+が30万円、楽天ペイとau PAYが10万円です。月給35万円をCOIN+へ20万円、銀行へ15万円と分けることはできますが、COIN+へ35万円を常時残す設計にはなりません。上限超過分の自動送金先となる代替口座を登録します。
各社には破綻時の保証機関があり、所定の手続で口座残高の弁済を受ける枠組みがあります。預金保険と同じ制度だと案内せず、保証機関、対象残高、弁済方法、必要な本人確認をサービス概要で説明します。
受入上限は「一回の振込上限」ではなく、給与受取口座へ保持できる残高の上限です。給与日直前の残高も含めて超過処理を試します。
労使協定と個別同意は役割が違う
事業場の制度導入と一人ずつの自由意思を分けます。
導入する事業場では、過半数労働組合、または適正に選ばれた過半数代表者と労使協定を結びます。協定には対象となる労働者、対象となる賃金の範囲、指定資金移動業者、開始時期などを置きます。協定が成立しても、個々の従業員の受取先は自動変更されません。
希望者からは、サービス名、口座情報、受け取る賃金額、代替口座、保証、換金方法、同意撤回などを説明した上で個別同意を得ます。説明画面の最後に一つチェックを置くだけでなく、本人が銀行振込との違いを後から確認できる同意記録を残します。
管理職が部下へ利用率目標を示す、採用時に同意済みを初期値にする、福利厚生ポイントと引き換えに選ばせる運用は自由意思を弱めます。利用しない人の評価、配属、手数料、支払日が不利にならないことを社内規程と案内へ明記します。
労使協定は会社が制度を用意する合意、個別同意は本人がその受取方法を選ぶ意思表示です。どちらか一方で代替できません。
銀行口座という出口を消してはいけない
全額強制を避け、分割・変更・退職時の出口を残します。
会社はデジタル払いだけを提示できません。預貯金口座または証券総合口座への振込も選択肢として示し、現金払いを含む法令上の支払方法を踏まえて本人が選べるようにします。デジタル口座を使い始めた後も、本人は銀行振込へ変更できます。
給与の一部だけをデジタル口座へ受け取り、家賃やローンは銀行口座へ残す使い方もあります。振分額は「毎月3万円」の定額だけでなく、残業、欠勤、賞与で支給額が変わる月に全額払いを守れるかを決めます。控除後支給額が指定額を下回る場合の優先順位も必要です。
退職時は最終給与、未払残業、経費精算、退職金を分けます。労使協定が対象とする賃金と、会社の任意精算を混ぜず、アカウント利用停止前に本人が資金を引き出せる連絡経路を確保します。
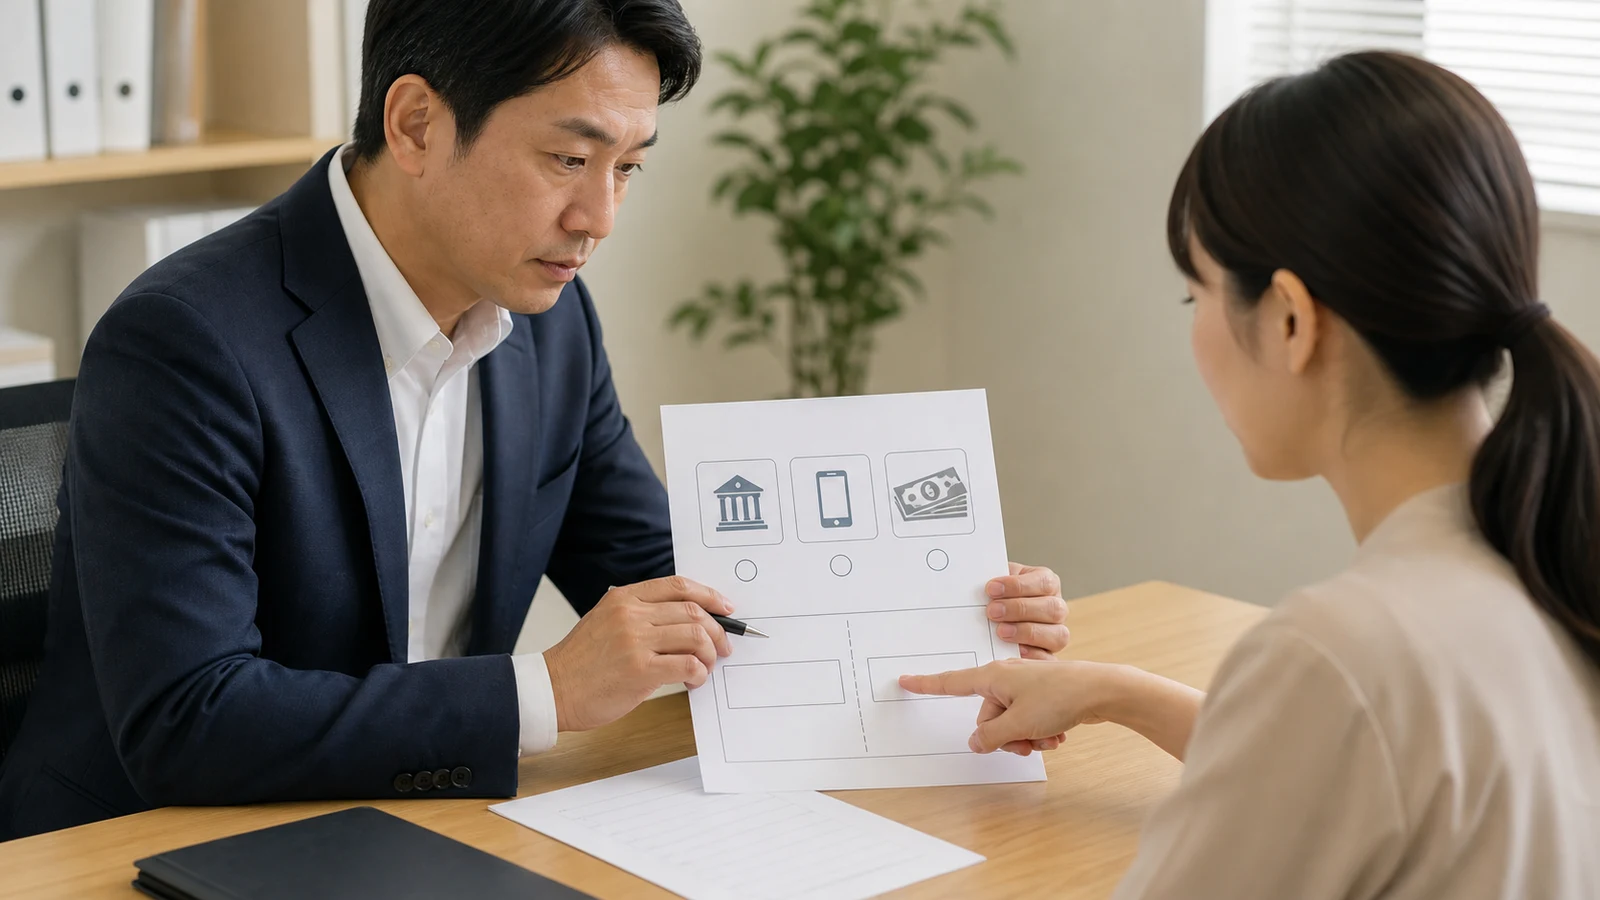 制度利用の有無だけでなく、受取額、代替口座、変更方法まで本人が選べる状態にします。
四つのサービスは上限以外も同じではない
換金、超過、保証、回復を同じ場面で比べます。
比較表へ置くのは名称と上限だけではありません。現金化の方法と手数料、利用できる店舗・送金先、残高超過時の自動送金、破綻時保証、アカウント不正利用時の補償、機種変更・電話番号変更、問い合わせ窓口を同じ条件で試します。
給与の受取は無料でも、銀行へ戻す出金に回数や手数料の条件がある場合があります。従業員が生活費を銀行へ戻すたび費用を負担するなら、会社の振込手数料削減だけで導入効果を語れません。月3回の換金、地方銀行への送金、ATM利用まで年間額で比較します。
家族が同じ端末を使う、外国人従業員が日本語の本人確認で止まる、スマートフォンを紛失する、成年後見が必要になる場面もあります。通常時のアプリ画面だけでなく、利用不能時に給料へアクセスできる回復経路が受取手段の品質です。
給与システムは振込成功だけで合格にしない
二経路の支払総額と再送範囲を一人単位で照合します。
給与計算後に、銀行振込分とデジタル払い分を分割し、それぞれの合計が控除後支給額と一致するかを照合します。二つの送信ファイルを別担当が作ると、片方の再送で二重払いが起きるため、給与明細の支払内訳、振込ID、結果コードを一つの支給番号へ結びます。
試験には、通常月、残業が多い月、欠勤で手取りが少ない月、賞与、休職、入社、退職、差押え、年末調整の還付を入れます。本人指定額より手取りが少ない場合、デジタル分を優先するか銀行分を優先するかを規程と同意内容へ一致させます。
送信が失敗した際に翌営業日まで待つのか、銀行口座へ切り替えるのか、本人へいつ知らせるのかを決めます。給与担当がアプリ会社の管理画面で個人残高を閲覧できる設計は避け、会社が必要とするのは支払成否と返却理由に絞ります。
 二つの支払経路を別々に終わらせず、一人分の控除後支給額と結果コードを最後に照合します。
二経路の支払結果を合計して一人分の控除後支給額と一致させ、再送は失敗した経路だけに限定します。
情報漏えいと不正送金の責任線を引く
会社と資金移動業者が持つデータを分離します。
会社が持つのは従業員番号、指定口座識別子、振分額、同意履歴、支払結果です。資金移動業者が持つ本人確認、端末、残高、利用履歴と混ぜません。委託契約ではデータ項目、保存期間、再委託、事故通知、退職者削除を確認します。
攻撃者が人事を装って受取口座変更を依頼する手口に備え、メールだけで変更を完了させません。本人認証済みの人事ポータル、旧連絡先への通知、変更後の待機期間、初回少額確認を組み合わせます。給与日直前の一括変更は保留し、人事記録と照合します。
従業員側の端末紛失やアカウント乗っ取りは、会社の振込前と振込後で責任が変わります。停止窓口、保証・補償の違い、警察への相談、会社への連絡が必要な場面を一枚にし、給与担当が暗証番号を聞き取ることはありません。
30人の試行で測る数字
給与日を二度通し、到達性と訂正時間を測ります。
全社導入前に、雇用形態、勤務地、年齢、給与水準が偏らない希望者20〜30人で2回以上の給与日を通します。利用率を成功指標にせず、同意完了率、振分エラー、超過自動送金、問い合わせ、換金費用、支払訂正時間を測ります。
試行中も銀行振込へ即時に戻せるようにし、給与日から次の給与日まで資金へアクセスできたかを本人へ聞きます。アプリを頻繁に使う人だけを集めると、本人確認や端末交換の負担が過小評価されます。
会社の費用は接続開発、給与ソフト設定、振込手数料、同意管理、問い合わせ、監査、退職処理を含めます。従業員側は換金手数料、利用可能先、管理のしやすさを別に評価し、会社の費用削減と本人の利便を一つの点数へ丸めません。
試行の合格条件は利用者数ではなく、給料日に全額へアクセスでき、誤振込を検知し、本人が費用なしで受取方法を戻せることです。
賞与・休職・外国人従業員を通常月から分ける
支給額と在籍条件が変わる月の挙動を固定します。
賞与をデジタル口座へ払うかは労使協定の対象賃金と本人同意で確認します。月給だけを希望した人へ賞与も自動で送らず、賞与支給額が受入上限を大きく超える場合は、代替口座への自動送金と給与明細の表示を事前に試します。
育児休業、介護休業、傷病休職で支給額がゼロまたは少額になる月は、固定振分額を満たせません。銀行・デジタルのどちらを優先するか、復職後に自動再開するかを本人へ示し、担当者が手計算で毎月補正する運用を避けます。
外国人従業員には、同意書の翻訳だけでなく、本人確認で使える在留カード等、氏名表記、出金先の銀行名、端末変更、帰国時の残高処理を説明します。日本語の操作が難しいことを理由に利用不可とせず、問い合わせ言語と支援範囲をサービス選定へ入れます。
短期雇用者へ導入する場合、初回給与までに口座開設が間に合うか、退職後のアカウントを会社が管理しないこと、最終給与訂正の返金経路を確認します。雇用期間が短いほど登録件数ではなく利用可能になるまでの日数が判断材料です。
例外月の設計では、本人指定額を払えない条件と、自動的に通常設定へ戻る条件を同意前に明示します。
経理は未達・組戻しを銀行振込と分けて仕訳する
結果データと再支払承認を支給番号へ結びます。
給与債務は支払データを送信した時点ではなく、従業員が指定口座へ受け取れる状態になったかを結果データで確認します。銀行振込と資金移動業者で返却時刻やエラーコードが違うため、未達を一つの仮勘定へ放置しません。
退職者の口座閉鎖、氏名不一致、上限処理の失敗、サービス障害を理由別に集計し、再支払の承認者を置きます。給与日を過ぎる見込みがあれば本人へ連絡し、振込先変更を通常の給与口座変更と同じ本人確認で受けます。
支払手数料の請求と給与総額を突合し、会社負担の手数料を従業員の賃金から控除しません。本人が残高を銀行へ出金する際の手数料はサービス条件として説明し、会社が負担する場合は福利厚生費等の会計・税務処理を確認します。
監査では、同意書、労使協定、給与明細、送信データ、結果データ、再送承認が一つの支給番号で追えるかを標本確認します。デジタル払いだけ別の表計算に転記すると、退職者削除と訂正履歴が分断します。
導入する会社と見送る会社の境目
希望、システム、責任者、障害対応から採否を決めます。
従業員から具体的な要望があり、既存給与システムが分割支払と結果照合に対応し、労務・情報システム・経理の責任者を置ける会社は候補になります。アルバイトが多くても、強制や即日払いの代替として始めるのではなく、定例給与の選択肢として設計します。
給与計算を外部委託し分割データを返せない、受取変更をメールだけで処理している、給与日の障害連絡が一本化されていない会社は先に基盤を直します。利用希望が少ない場合も、導入件数の目標を理由に同意を誘導しません。
給与前払いの契約境界と同時に検討するときは、給料日前の資金提供と給料日の支払先を別の行へ置きます。フィンテックの基本、法人の代金回収、請求書詐欺の支払統制も、資金移動と承認の責任を分ける材料になります。
デジタル払いを福利厚生として売り込む前に、賃金支払として全額払い、定期日払い、本人選択、障害時の到達を守れるかを判定します。
導入後の四半期レビューでは、利用者の増減より、支払失敗、銀行へ戻した理由、換金費用、問い合わせ、同意撤回の反映日数を見ます。サービス条件の変更や新しい指定事業者が出た場合も、自動追加せず、労使協定・個別説明・給与接続の更新範囲を確認します。従業員が選ばなくなったサービスは、契約更新ありきにせず安全に終了できるかを評価します。
給与担当者の交代時には、テスト口座で分割、失敗、再送、銀行復帰を一巡させ、口頭の引継ぎだけにしません。年末調整や賞与の繁忙期より前に代替担当が単独で処理できることを確認します。
参考情報
指定、同意、支払原則を支える公式資料です。
以下は2026年9月8日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q会社は給与を全額デジタル払いにできますか?
A本人の自由意思による個別同意が必要で、銀行口座等への振込も選択肢として提示します。希望しない従業員を一律に切り替えることはできません。
Qデジタル払いと給与前払いは同じですか?
A違います。デジタル払いは所定支払日の給与の受取先、給与前払いは給料日前に既往労働分などを受け取る仕組みで、契約と資金の流れが異なります。
Q受入上限を超えた給与は消えますか?
A消えません。本人が登録した代替の預貯金口座へ超過分を自動送金する仕組みを使います。給与日前の残高も含めて処理を確認します。
Q一度同意したら銀行振込へ戻せませんか?
A後から銀行口座等への支払へ変更できます。会社は変更締切、反映月、本人確認、旧口座への通知を明示します。
Q資金移動業者が破綻したら残高はどうなりますか?
A指定サービスには保証機関による弁済の仕組みがあります。預金保険と同一ではないため、対象残高、手続、連絡先を各サービス概要で確認します。
Q給与明細にはどう表示しますか?
A控除後支給額を銀行振込分とデジタル払い分へ分け、合計が一致する内訳を示します。サービス名だけでなく金額と対象給与月を表示します。