売上1,000万円を請求しても、支払期日まで現金は増えません。請求書の発行、入金待ち、振込名義の照合、差額確認、督促、貸倒れまでに人と資金が拘束されます。カード決済の3%を高いと切り捨てても、翌月末までの資金調達費と月20時間の消込、未回収を足せば、銀行振込の方が高くなる会社があります。
法人向けの回収手段は、請求書を発行して振込を待つ方式、指定日に口座から引き落とす方式、法人カードや決済リンクで回収する方式、決済代行や請求保証を使う方式に分けられます。取引先が選びやすいかだけでなく、自社がいつ売掛金を現金化できるか、入金を注文へ正しく結び付けられるかが設計の中心です。
比べる数字は決済手数料率ではありません。請求から着金までの日数、消込と督促の人件費、未回収率、返金費、資金調達費を一件当たりへ換算した「回収原価」です。
本記事は2026年9月4日に、公正取引委員会、全国銀行協会、国税庁の公開情報を確認して作成しました。個別契約の法的評価と税務処理は、取引内容を示して弁護士、税理士、公認会計士へ確認してください。
先に「いつ回収完了か」を定義する
売上計上から着金・消込までを一つの時計で測ります。
請求書を送った日は回収日ではありません。振込では自社口座へ着金し、注文番号または請求番号へ消し込めた時点が回収完了です。口座振替は引落結果が返却され、不能分を再請求できる状態になった時点です。カードは売上承認だけでなく、入金とチャージバック可能期間を分けて持ちます。
月末締め翌月末払なら、月初の納品から現金化まで約60日になる場合があります。材料費や外注費を先に払う会社では、この日数が借入や当座資金を左右します。資金繰り予測の作り方で、売上計上日ではなく入金予定日を資金表へ置きます。
顧客別に、請求日、支払期日、実着金日、消込完了日、督促開始日を記録します。平均だけでなく、90パーセンタイルの回収日数を見ると、遅い取引先に必要な運転資金が見えます。
回収条件は「月末締め翌月末」だけでは不足です。検収日、請求確定日、金融機関休業日、差戻し、消込完了までを時系列で定義します。
2026年は手形と振込手数料の扱いが変わった
取適法の対象判定と支払条件を取引単位で更新します。
2026年1月1日に下請法は中小受託取引適正化法、通称取適法へ改正されました。公正取引委員会は、対象取引で手形払を禁止し、支払期日までに代金相当額の金銭を得ることが困難な一括決済方式や電子記録債権による支払いも禁止対象になると説明しています。振込手数料を受注事業者へ負担させることも禁止されました。
これは全ての法人取引で手形が違法になったという意味ではありません。委託事業者、受託事業者、取引内容、規模基準など取適法の適用条件を確認します。対象外の取引でも、長い支払サイトが供給継続や価格へ与える影響は残ります。
発注側は、契約書と支払マスターから手形、でんさい、ファクタリング前提、振込手数料控除を抽出します。受注側は、請求額と実着金額の差を「値引き」で処理せず、手数料控除の根拠と適用法令を確認します。
「今まで同じ支払いだった」は2026年以降の根拠になりません。取適法の対象判定と、支払手段・手数料負担を取引単位で更新します。
銀行振込は安いが消込が自動ではない
名義違いと合算入金に使う人の時間を原価へ入れます。
請求書振込は、顧客が使い慣れ、少額の振込手数料で高額取引にも対応できます。課題は、振込名義と請求先名が違う、複数請求を合算する、手数料を差し引く、同額請求が複数あるといった消込です。担当者が通帳明細を見て判断する限り、件数に比例して原価が増えます。
請求番号ごとの振込先を割り当てる仮想口座や、全銀EDIシステムのXML電文へ商流情報を付ける方法は、照合を助けます。ただし顧客側の振込手順、銀行対応、会計連携まで変えなければ、自社だけで完全自動化できません。請求書詐欺を防ぐ支払統制と同じく、振込先変更をメール一通で受け付けない統制も必要です。
振込を残すなら、請求番号、顧客コード、想定名義、金額、期日を入金明細と機械照合し、完全一致、自動候補、人手確認へ分けます。人手確認率と一件当たり処理時間を毎月測ります。
銀行振込のコストは送金手数料だけではなく、名義違いと合算入金を人が解く時間に表れます。
口座振替は継続課金に強いが初回が遅い
登録から不能後の再請求までを時系列で読みます。
口座振替は、毎月同額または定期的な請求を顧客の操作なしで回収しやすく、塾、保守、賃貸、会費に向きます。カードの有効期限更新より長く使える口座もあります。一方、申込書やオンライン登録、金融機関の確認、振替データ送信、結果受信が必要で、契約直後の初回請求には間に合わないことがあります。
振替不能の理由は、残高不足、口座相違、解約などです。再振替日、請求書への切替え、督促手段、サービス停止条件を先に決めます。不能を翌月分へ合算すると、どの月の対価が未収か見えなくなるため、債権は請求月別に残します。
振替日を月一回に固定すれば業務は整いますが、申込日によって最初の入金が一か月以上遅れます。初回だけカードまたは振込にし、二回目から口座振替へ移す設計も比較します。
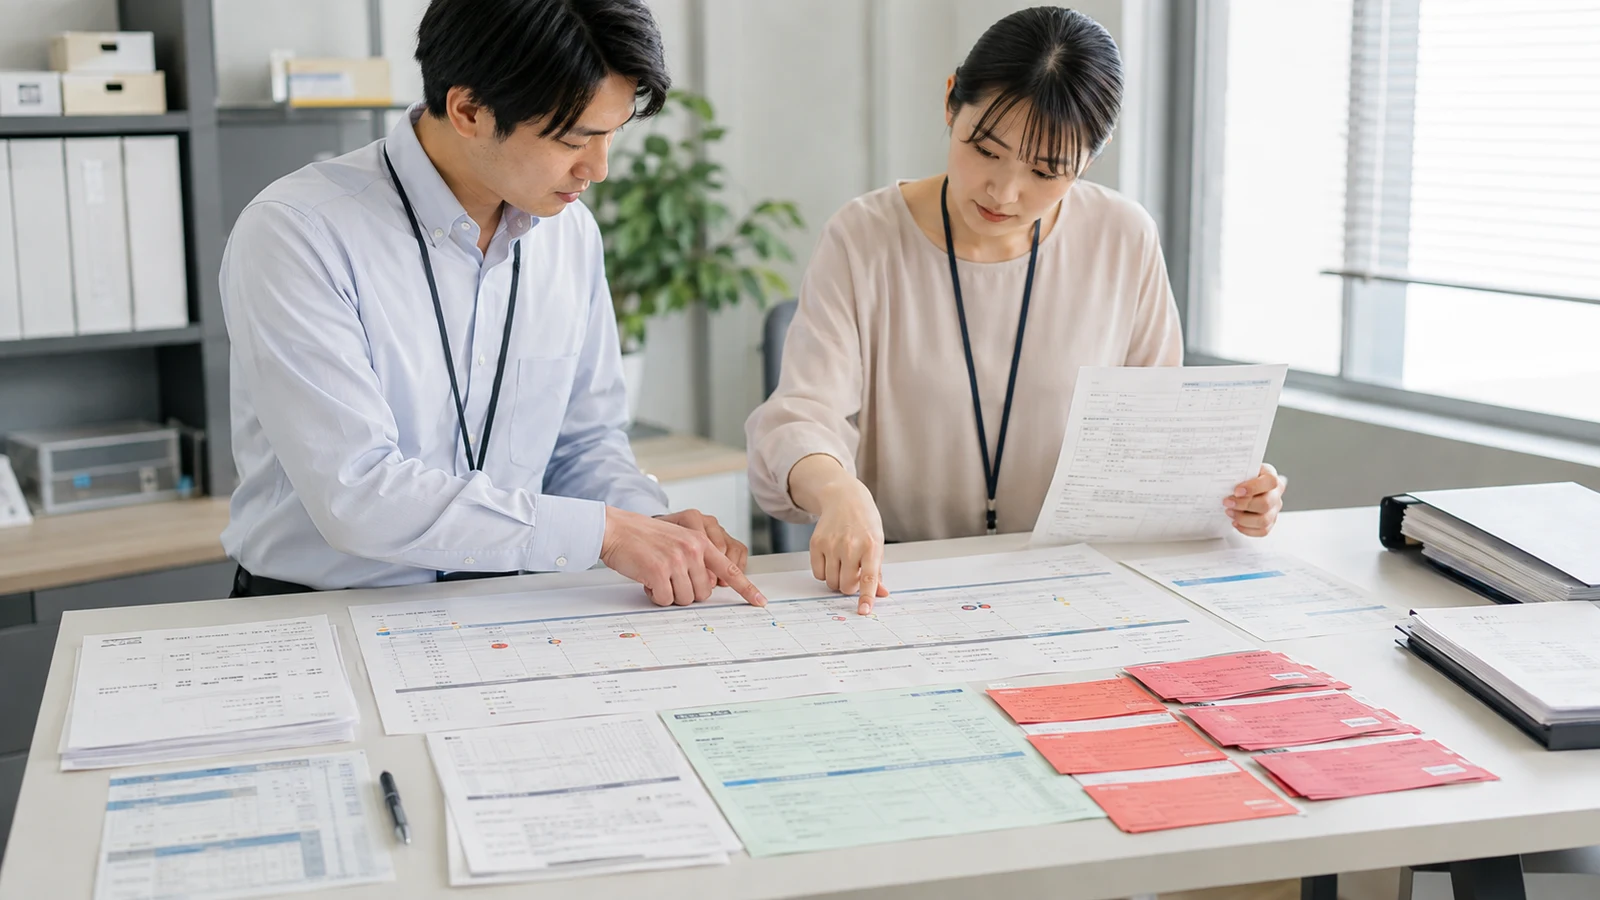 初回登録と振替不能を含め、着金までの日数を回収カレンダーで確認します。
口座振替の評価は成功率だけでなく、初回登録日数、不能判明までの日数、再請求で増える工数を含めます。
カードは資金回収と購入体験を買う
即時性の対価と返金・証憑の運用を比較します。
カード決済は、オンラインで即時に利用可否を確認でき、顧客が銀行振込を実行する手間を減らします。少額のスポット契約、即時利用するデジタルサービス、海外顧客にも使いやすい場面があります。売り手は手数料を負担し、入金サイクル、取消、返金、チャージバック、不正利用へ対応します。
高額B2B取引では、利用枠不足やカード利用規約の制約があります。カード手数料3%の100万円決済なら3万円です。銀行振込の消込・督促が一件数千円でも、貸倒れが低い大口契約ではカードが割高になり得ます。反対に、10万円の新規顧客で回収遅延が多いなら、3,000円の手数料で即時性と認証を得る価値があります。
国税庁は、クレジットカード会社が利用者へ交付する請求明細書等は、そのカード会社が課税資産の譲渡等を行ったものではないため、一般に仕入税額控除のための請求書等には当たらないと説明しています。適格請求書が必要な取引では、加盟店が発行する書類や電磁的記録を保存します。
カード明細があることと、取引先の適格請求書を保存したことは別です。決済データと税務証憑を請求番号で結びます。
請求保証は貸倒れを移すが審査と除外が残る
保証対象外になる条件を契約前に洗い出します。
請求代行や保証サービスは、請求書発行、入金管理、督促、一定条件の未回収保証をまとめられます。自社が知らない顧客へ掛売りを広げる時や、経理人数を急に増やせない時に選択肢になります。
保証は全件無条件ではありません。顧客審査、上限額、対象取引、納品証明、争いの有無、請求期限、禁止商材、キャンセルが条件になります。役務が未提供、請求内容に争いがある、証拠がない場合は保証されないことがあります。審査否決率が高ければ、営業が受注しても別の決済へ切り替える業務が増えます。
手数料は、保証料だけでなく請求書発行、振込、月額、最低利用、早期入金、返金を含めます。契約終了時に過去債権を誰が回収し、顧客の支払先をどう戻すかも確認します。
保証サービスで移せるのは契約条件内の信用リスクです。役務提供の証拠、請求の正確性、顧客との争いは自社に残ります。
顧客を四群に分けて回収経路を決める
金額、継続性、信用、即時性で方式を分けます。
第一群は、継続・定額・低単価の顧客です。口座振替やカードで顧客操作を減らします。第二群は、継続・高額・信用確認済みの顧客です。請求書振込を基本に、仮想口座やEDIで消込を軽くします。第三群は、新規・少額・即時利用の顧客です。カードまたは前払いで与信を抑えます。第四群は、新規・高額・掛売り希望の顧客です。保証、前受金、分割検収を組み合わせます。
同じ顧客でも、通常月と大型プロジェクトは分けます。月額10万円の保守を口座振替にし、500万円の追加開発は着手金30%、中間検収30%、最終検収40%の振込にすれば、一回の未回収額を抑えられます。
例外承認には、有効期限と上限を付けます。営業判断で支払サイトを30日から90日へ延ばすなら、増える売掛金、資金調達費、信用リスクを粗利から引きます。法人間決済サービスの仕組みも参照し、支払体験だけでなく資金移動の経路を確認します。
全顧客を一つの決済へ押し込むより、取引金額、継続性、信用、即時性の四条件で回収経路を分ける方が未回収と手作業を同時に減らせます。
90日で回収原価を実測する
手数料、工数、資金、貸倒れを成功回収一件へ集約します。
候補方式を一部顧客へ適用し、請求件数、請求額、着金日数、消込自動化率、振替不能率、カード否認率、督促件数、返金、貸倒れを90日記録します。手数料は税込の実請求を使い、経理と営業の作業時間へ社内時間単価を掛けます。
回収原価は、決済手数料、固定費、人件費、資金調達費、貸倒れ、返金・争議費の合計を成功回収件数で割ります。決済成功率が高くても、低額取引へ月額固定費が重ければ採用しません。自動化率が高くても、例外一件に一時間かかるなら例外率も見ます。
移行後は、顧客の同意、口座・カード情報、請求書送付先を安全に移します。電子インボイスとPeppolを導入する場合も、請求データの送達と資金の着金を別のステータスで管理します。
採用基準は「手数料が下がる」ではなく、90日実績で回収日数、未回収額、手作業時間の三つが同時に改善することです。
会計・請求データを二重にしない
決済手段を増やすと、決済サービス、請求システム、会計、CRMに同じ金額が並びます。どれを請求の正本、入金の正本、売掛残高の正本にするかを定めます。カードの売上承認を入金として消し込み、後日の返金やチャージバックで残高が合わなくなる設計を避けます。
請求番号を全方式で共通キーにし、請求、決済承認、実着金、手数料、返金を別の仕訳イベントとして連携します。法人カード支出管理でも、利用日、確定日、引落日を分けるのと同じ考え方です。月末には決済会社の残高、銀行着金、会計売掛金の三点を照合します。
移行時は旧方式の未回収を新方式へ混ぜません。旧請求の回収責任、顧客への振込先案内、誤入金、重複請求、返金窓口を移行日ごとに決めます。新方式の成功率が高くても、旧債権が放置されれば資金は改善しません。
請求額100万円、決済手数料3万円、入金97万円なら、売掛金100万円を消し、手数料3万円を別計上します。差額を値引きとして処理すると、顧客別採算と消費税処理を誤るため、会計方針と決済明細を照合します。
顧客への変更案内には、新しい支払方法、開始請求月、登録期限、旧振込先の終了日、問い合わせ先を記載します。案内の開封だけで移行済みにせず、登録完了と初回決済成功を確認します。登録できない顧客には期限付きの代替経路を用意し、営業担当の口頭例外を台帳へ残します。
 請求、実着金、決済手数料を別の証拠で照合し、差額の理由を会計へ残します。
まとめ
取引ごとに解きたい回収課題を決めると方式が選べます。
請求書振込は高額取引へ対応しやすい一方、消込と督促が残ります。口座振替は継続課金を整えますが、初回登録と振替不能に時間がかかります。カードは即時性を与えますが、手数料、チャージバック、証憑保存を設計します。請求保証は信用リスクの一部を移せても、審査と保証条件が残ります。
2026年以降は、取適法の対象取引で支払手段と振込手数料の扱いも確認します。顧客の便利さと自社の回収原価を同じ表へ置き、四群ごとに経路を選びます。
最適な法人決済は一つではありません。入金を早めたい取引、消込を減らしたい取引、信用リスクを移したい取引を分けることが、回収設計の答えです。
参考情報
法制度、決済、税務証憑を一次情報で確認します。
以下は2026年9月4日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q法人の代金回収で最も手数料が安い方法はどれですか?
A振込は表面手数料を抑えやすい一方、消込、督促、入金待ち、貸倒れが残ります。決済手数料だけでなく、一件当たり回収原価で比較します。
Q2026年から法人間の手形払いは全て禁止ですか?
A取適法の対象取引では手形払が禁止されましたが、全法人取引を一律に対象とする説明ではありません。取引内容と当事者の要件を確認します。
Q振込手数料を取引先負担にできますか?
A取適法の対象取引では受注側へ負担させることが禁止されています。対象外取引も含め、契約と請求額、実着金額の差を確認してください。
Q口座振替とカード決済はどちらが継続課金に向きますか?
A口座振替は長期継続と高額に合いやすく、カードは登録と即時利用がしやすい傾向があります。初回日数、不能率、手数料、顧客操作で比べます。
Qカード利用明細だけでインボイスの保存要件を満たしますか?
A国税庁はカード会社の請求明細書等が一般に仕入税額控除の請求書等へ当たらないと説明しています。加盟店の適格請求書または電磁的記録を保存します。
Q請求保証を使えば未回収はゼロになりますか?
A審査上限、対象外取引、役務提供の証拠、請求期限、争いの有無など保証条件があります。保証対象外と審査否決時の回収経路を残します。