SSBJ対応で最初に止まりやすいのは、気候変動の文章ではなく締切です。売上高は連結決算の仕組みで数日単位に確定しても、海外子会社の燃料、購入電力、輸送、販売後使用まで集めるScope3は、取引先データと推計がそろう時期が違います。有価証券報告書へ同時に載せるなら、両者を同じ報告カレンダーへ載せなければなりません。
金融庁は2026年2月20日にSSBJ基準の適用義務付け等に関する内閣府令等を公布しました。対象はプライム市場上場企業へ平均時価総額の規模に応じて段階適用され、最初の層は2027年3月期から始まります。任意開示の延長ではなく、有価証券報告書の法定開示と内部統制へつながる変更です。
SSBJ対応の難所は基準書を読むことより、推計を含むサステナビリティ情報を財務報告と同じ締切・承認・訂正管理へ載せることです。
本記事は2026年9月8日に、金融庁の公布資料、サステナビリティ開示ワーキング・グループのロードマップと議事録、SSBJの基準・解説を確認しました。適用対象、保証制度、基準の修正は更新されるため、実際の有価証券報告書作成では金融庁、SSBJ、監査・保証担当者の最新版を確認してください。
適用年は一日の株価ではなく平均時価総額で決まる
5事業年度末の時価総額と自社の事業年度を対応させます。
対象判定では、決算日の終値だけを見ません。金融庁の公布資料では、各事業年度の末日とその直前4事業年度の末日の時価総額を平均する考え方が示されています。5時点を使うため、一時的な株価上昇や下落だけで適用層が変わるとは限りません。
時価総額3兆円以上のプライム企業は2027年3月期、3兆円未満1兆円以上は2028年3月期、1兆円未満5,000億円以上は2029年3月期へ段階適用するロードマップが示されています。3月決算以外の会社は、自社の事業年度と適用開始年度を読み替え、法務・経理で判定します。
IRは毎月の時価総額だけでなく、判定に使う5時点、発行済株式数、自己株式、株価データの出所を保存します。境界付近の会社は「まだ対象外」と準備を遅らせず、基準適用前年にデータを試行し、比較情報と統制を確認します。
適用判定は「今の時価総額」ではなく、制度が指定する5事業年度末の平均を根拠資料付きで計算します。
SSBJは環境報告書を有報へコピーする作業ではない
投資家の意思決定と財務への影響から重要情報を選びます。
SSBJ基準が扱うのは、投資家の意思決定に有用なサステナビリティ関連財務情報です。CSR活動を幅広く紹介する報告書と目的が違い、企業の見通しへ影響するリスク・機会、ガバナンス、戦略、リスク管理、指標・目標を財務とのつながりで説明します。
すべての環境・社会テーマを同じ詳しさで載せるのではなく、短・中・長期のキャッシュフロー、資金調達、資本コストへ影響し得る情報を識別します。重要性判定では、影響額だけでなく発生可能性、時期、情報の性質、企業固有の脆弱性を記録します。
人的資本開示KPIで使う人事指標も、SSBJ上の重要なリスク・機会とつながる場合があります。法定の女性管理職比率などをそのまま再掲するだけでなく、事業戦略、対象範囲、算定定義、目標、実績差を示します。
二段階開示は後で考える制度ではない
初回有報前に二段階目の対象・期限・承認を決めます。
適用開始年度とその翌年度には、二段階開示の経過措置が設けられています。有価証券報告書の提出時に一定の情報を記載し、後から訂正報告書で残る情報を追加する仕組みです。二段階目の期限と対象情報を決めず、最初の提出で空欄を残す運用ではありません。
利用するなら、同時開示できる項目、二段階へ回す項目、推計で出す項目を取締役会前に分類します。二段階目に回した理由、確定時期、責任者、訂正報告書のレビューを開示カレンダーへ入れます。翌年に同時開示へ移るための短縮計画も必要です。
訂正報告書は、完成版PDFを後日載せる広報更新ではありません。法定開示書類として、財務、法務、取締役、監査・保証関係者の確認を通します。最初の有報と数値・文章が変わる箇所を差分管理し、後発事象との境界を確認します。
二段階開示を使う場合も、初回有報の前に「何を、なぜ、いつ、誰が訂正報告書へ追加するか」を決裁します。
Scope3は精密さより推論の筋道を残す
一次データと推計の境界、係数、更新責任を記録します。
Scope3は、購入品、資本財、輸送、出張、販売後使用、廃棄など、自社の直接管理外にあるデータを多く含みます。全取引先から実測値が集まるまで待てないため、支出額、活動量、業界係数、製品シナリオを使う推計が入ります。
推計の品質は小数点の桁数ではなく、境界、データ優先順位、係数、配分、欠測、更新を説明できるかで決まります。一次データ比率が低いカテゴリは、影響額と改善可能性を見て取引先調査を集中します。毎年係数を変える場合は、実排出の変化と方法変更の差を分けます。
製品カーボンフットプリントのデータを使うときも、製品単位と組織のScope3カテゴリの境界を合わせます。同じ取引を複数カテゴリへ重複計上したり、使用時排出の仮定を製品ごとに変えたりしません。
 数値の細かさより、一次データと推計の境界、更新責任、差異理由をカテゴリごとに残します。
セーフハーバーは推計の白紙免責ではない
差異要因、推論過程、内部手続の実質を残します。
金融庁は、Scope3温室効果ガス排出量の定量情報について、差異が生じる要因、推論過程、社内の開示手続などを一般に合理的と考えられる範囲で具体的に記載した場合の責任に関する考え方を明示しました。これは「推計だから間違っても責任を負わない」という意味ではありません。
開示には、どの第三者データを使い、どの係数・シナリオで推論し、誰がレビューし、何が分かったら更新するかを記載します。都合のよい結果を選んだり、既知の重大な欠落を隠したりすれば、手続を説明しても合理性は支えられません。
法務は文章上の免責句だけを作らず、データ作成工程を確認します。購買、物流、事業部が入力した値を、サステナビリティ部門が検証せず集約するだけなら、社内手続の実質がありません。重要な仮定は経営へ上げ、反対証拠と判断理由を議事録へ残します。
Scope3のセーフハーバーを支えるのは「概算です」という一文ではなく、差異要因、推論過程、内部手続を具体的に追える記録です。
データ辞書は財務の連結範囲から始める
指標の定義と対象会社を財務範囲から橋渡しします。
売上高と排出量で対象会社が違えば、原単位の意味も変わります。親会社、国内子会社、海外子会社、持分法会社、買収・売却を一覧化し、財務連結範囲とサステナビリティの報告範囲の差を説明します。
指標ごとに、名称、定義、単位、対象会社、期間、データ源、責任者、締切、換算、推計、承認、過年度修正を辞書化します。「再生可能エネルギー比率」でも、発電、購入電力、証書、対象拠点の扱いで値が変わります。
システム導入は辞書の後です。製造サプライチェーン可視化と同様に、データ所有者が分からないままツールへ項目を増やすと、入力率だけがKPIになります。元帳・設備・調達システムのどの記録から来たかを項目へ付けます。
将来情報は事業計画と別の数字にしない
気候、投資、減損、計画の前提差を説明します。
気候シナリオや移行計画では、炭素価格、需要、設備投資、原料価格、災害、規制を将来予測へ使います。サステナビリティ報告の売上成長と、中期経営計画・減損テストの前提が矛盾すると、投資家はどちらを信じるべきか判断できません。
同じ予測で完全一致させる必要はありませんが、対象期間、シナリオ、確率、通貨、物価、経営行動の違いを橋渡しします。例えば、気候移行で石炭設備を2030年までに停止すると開示しながら、財務では2040年まで稼働するキャッシュフローを置くなら理由と感応度を示します。
将来情報の承認表には、仮定の所有者、外部資料、最終更新日、財務影響、反対シナリオ、見直しトリガーを置きます。目標未達時に基準年や対象範囲を変えた場合は、過年度比較を再計算し、変更理由を説明します。
気候目標、設備投資、減損、事業計画が違う前提を使うなら、差を隠さず対象・期間・シナリオで橋渡しします。
保証開始の一年前に証拠を試査する
重要指標を元データから開示値まで追います。
ロードマップでは、基準適用開始の翌年から第三者保証を義務付ける方向が示され、当初の保証範囲や水準が整理されています。ただし、保証制度の細部は最新の法令・審議状況を確認すべき領域です。予定を確定済みの契約条件として書きません。
保証人を選ぶ前に、重要指標一つを元データから開示表まで試査します。設備メーター、購買伝票、係数、集計、調整、承認を追い、証拠がない手修正を洗い出します。前年値を確認できなければ、比較情報の説明も難しくなります。
内部監査は計算結果だけでなく、アクセス権、職務分離、変更、締切後入力、証跡保存を確認します。外部保証へ問題発見を委ねると、有報締切の直前に修正が集中します。
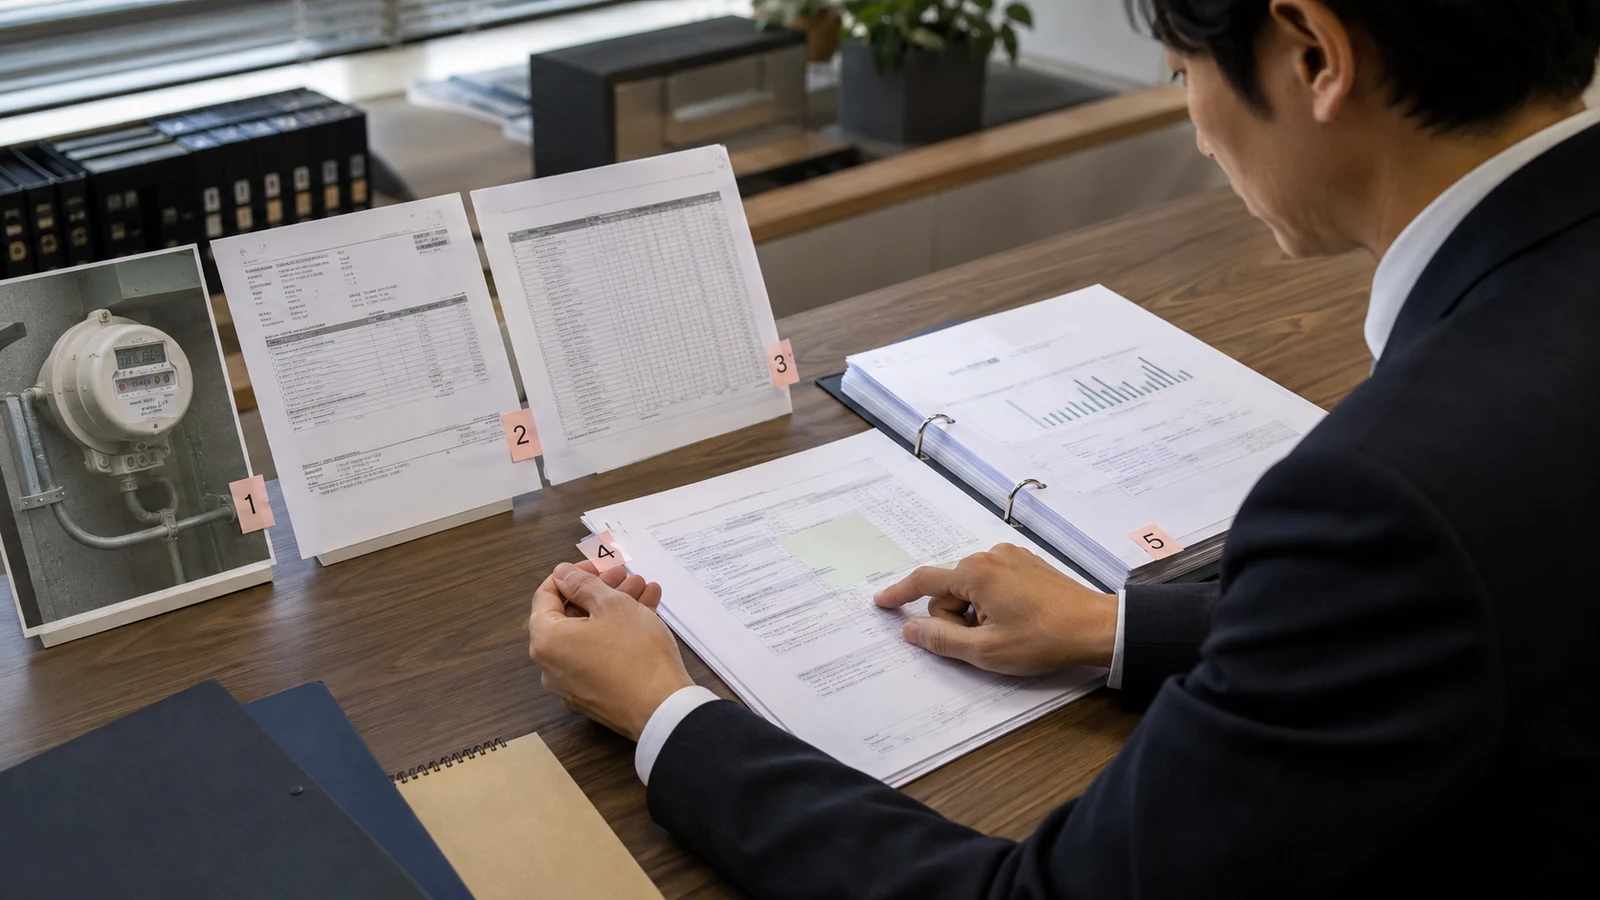 保証前に一つの重要指標を端から端まで追い、手修正と証拠の空白を見つけます。
90日で模擬有報を一度閉じる
対象判定から提出までを本番日程で試します。
最初の30日で、平均時価総額と適用年度を確定し、SSBJ要求事項を既存開示へ対応させます。情報がある、部分的にある、ない、重要性判断が必要の四区分にし、文章の有無だけでなく証拠と責任者を記録します。
次の30日で、重要なリスク・機会と指標を少数選び、前年データを使って模擬開示を作ります。Scope3は全カテゴリを同じ精度へそろえず、重要性、一次データ比率、推計不確実性を出します。財務との前提差を経理がレビューします。
最後の30日で、有報締切を模した日程で入力、レビュー、取締役会、訂正、提出を通します。二段階開示を使う案と同時開示案を比較し、遅れる情報、必要工数、訂正リスクを判断します。
経営へは進捗率ではなく、未解決の重要性判断、推計不確実性、財務との矛盾、証拠不足、締切遅延を出します。文章が完成していても証拠がない項目は緑にしません。
開示後の質問を翌年の統制へ戻す
質問、誤り、訂正を次年度の定義と証拠へ反映します。
提出後は、投資家、取締役、監査人、従業員から来た質問を広報の回答履歴だけに残しません。「Scope3が増えた理由」「目標達成に必要な投資」「水リスクが財務へ与える影響」のような質問を、翌年のデータ定義、感応度、図表へ戻します。
公表後に誤りを見つけた場合は、広報サイトだけを静かに差し替えず、有価証券報告書の訂正要否、重要性、他の開示媒体への波及を法務・経理と判断します。原因が入力、係数、範囲、計算、承認のどこにあったかを特定し、同じ指標の過年度値と目標進捗も確認します。
競合の開示項目を増やすことを翌年の改善にしません。投資家が自社の将来キャッシュフローを判断するために何が不足したかを問い、重要でない指標は減らします。開示量を増やさず理解を深める編集も、統制の一部です。
質問履歴は、テーマ、質問者、回答、根拠、追加データ、翌年対応へ分類します。同じ質問が複数回出たなら、注記が足りないのか、定義が難しいのか、経営判断が曖昧なのかを分けます。回答資料だけ詳しくなり有報本文が変わらない状態を避けます。
公表値を訂正したときは、誤差率だけで重要性を判断しません。目標達成の可否が変わる、役員報酬へ影響する、規制違反の評価が変わる、特定事業のリスクを逆転させる場合は、金額が小さくても訂正要否の結論が変わります。判断に使った量的・質的要素を記録します。
翌年の開示計画は、前年PDFの複製から始めず、質問、訂正、事業買収、基準改定、保証指摘を先に入れます。比較可能性を保つ項目と、変えるべき定義を区別し、過年度値の再計算が必要なら締切前に終えます。
取締役会には、完成ページ数ではなく、未確定の重要仮定と提出日に間に合わないデータを示します。判断が必要な項目へ選択肢、財務影響、開示上の結果、決定期限を付け、議事録から最終文言へ追える状態にします。
開示後の質問と訂正は広報対応で閉じず、翌年の重要性判断、データ辞書、証拠、取締役会の議題へ戻します。
参考情報
適用、経過措置、Scope3、基準本文を支える公式資料です。
以下は2026年9月8日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
QSSBJ基準はいつから義務になりますか?
Aプライム市場上場企業へ平均時価総額で段階適用され、時価総額3兆円以上の層は2027年3月期から始まります。自社の決算期と5時点平均で判定します。
Q時価総額は決算日の一日だけで判定しますか?
A一日だけではありません。各事業年度末とその直前4事業年度末の時価総額を用いる平均の考え方が示されています。
Q二段階開示ならScope3は後から考えられますか?
Aできません。初回有報前に、二段階へ回す情報、追加期限、責任者、訂正報告書の承認を決め、翌年以降の同時開示へ短縮します。
QScope3は推計なので誤差があっても問題ありませんか?
A推計には不確実性がありますが、境界、データ、係数、推論、差異要因、社内手続を合理的に設計・説明し、既知の欠落を放置しません。
Qセーフハーバーの文言を入れれば免責されますか?
A定型の免責文だけでは足りません。第三者データの扱い、推論過程、レビュー、承認など実際の社内手続を具体的に示すことが前提です。
Q保証対応は義務開始後に準備すればよいですか?
A遅すぎます。少なくとも一年前に重要指標を元データから開示値まで試査し、証拠、権限、手修正、前年比較の空白を直します。