定価2,000円、初版5,000部、印税10%。この条件を見ると、著者の収入は100万円と計算したくなります。しかし、10%を定価×発行部数へ掛ける契約なら100万円でも、実売部数へ掛ける契約で3,200部しか売れなければ64万円です。税抜価格を基準にするか、返品や献本を除くか、増刷時にいつ支払うかでも数字は変わります。
出版の取り分は「定価の何%」だけでは決まりません。計算基準を発行部数・納入部数・実売部数・出版社受取額のどれに置くか、返品をいつ控除するかまで読んで初めて金額になります。
紙の本は、出版社から取次を通じて書店へ届いた時点と、読者がレジで買った時点が離れています。さらに売れなかった本が返品されるため、出荷5,000部を実売5,000部として利益計算できません。本記事は2026年9月2日に確認した文化庁、日本出版インフラセンターなどの公開資料を基に、著者、出版社、取次、書店が負担する仕事とリスクを分けます。
2,000円の本を一つの円グラフにしない
固定比率に見える取り分を、契約、仕事、在庫リスクへ分解します。
出版流通の説明では、著者10%、出版社、取次、書店という比率がよく示されます。全体像をつかむ入口にはなりますが、すべての本へ当てはまる固定配分ではありません。出版社と取次、取次と書店の正味や条件は契約、書店の形態、商品、販売経路で変わります。著者印税も著作権使用料の合意内容で変わります。
同じ2,000円でも、書店で定価販売された紙の単行本、出版社の直販サイト、電子書籍ストア、図書館向けライセンス、定額読み放題では、お金が通る経路も提供する権利も違います。定価だけをそろえ、取り分を単純比較すると、物流、在庫、販促、決済、データ提供の違いが消えます。
著者にとって大切なのは印税率の高さだけではありません。計算対象、締め日、明細、支払日、返品、割引販売、電子版、音声化、海外利用、監査権を一つずつ確認します。出版社にとっても、印刷部数を増やして単価を下げる判断は、売れ残りと倉庫、断裁まで含めなければ利益になりません。
「著者10%、書店22%」のような配分図は目安にとどめ、契約書と販売明細では金額の分母、控除、返品、支払時点を確認します。
出版物のデジタル権利管理では、電子書籍、音声、海外利用へ権利を広げる時の切り分けを扱っています。
印税は率より先に掛け算の式を読む
同じ10%でも発行部数、実売、正味で支払額が変わります。
文化庁の著作権契約マニュアルは、出版権設定契約の著作権使用料について、定価×発行部数×一定割合という例を示しています。契約例には、発行部数の報告、帳簿等の閲覧、支払時期も含まれます。これは法令が一律10%を保証するという意味ではなく、当事者が計算方法を契約へ書くためのモデルです。
契約書で「印税10%」だけを確認しても足りません。税込定価2,000円か、税抜価格1,819円か、出版社が受け取る正味かで基礎額が変わります。発行5,000部のうち著者贈呈、献本、見本、破損を計算対象へ含むかも明記します。増刷は刷了時、発売時、販売報告後のどこで支払うかを決めます。
実売印税なら、実売の定義が必要です。書店への出荷を売上とするのか、返品控除後の確定数か、電子版の無料キャンペーンやクーポン分をどう扱うかを分けます。支払明細には版、ISBN、期間、販売経路、対象部数、基礎額、率、控除、税を載せ、著者が契約式を再計算できる状態にします。
印税交渉で最初に書くべき数字は率ではなく、「何円×何部×何%、いつ確定し、何を除くか」という一行の計算式です。
配本と実売の間に返品がある
書店へ届いた部数と読者が買った部数を、同じ売上として扱いません。
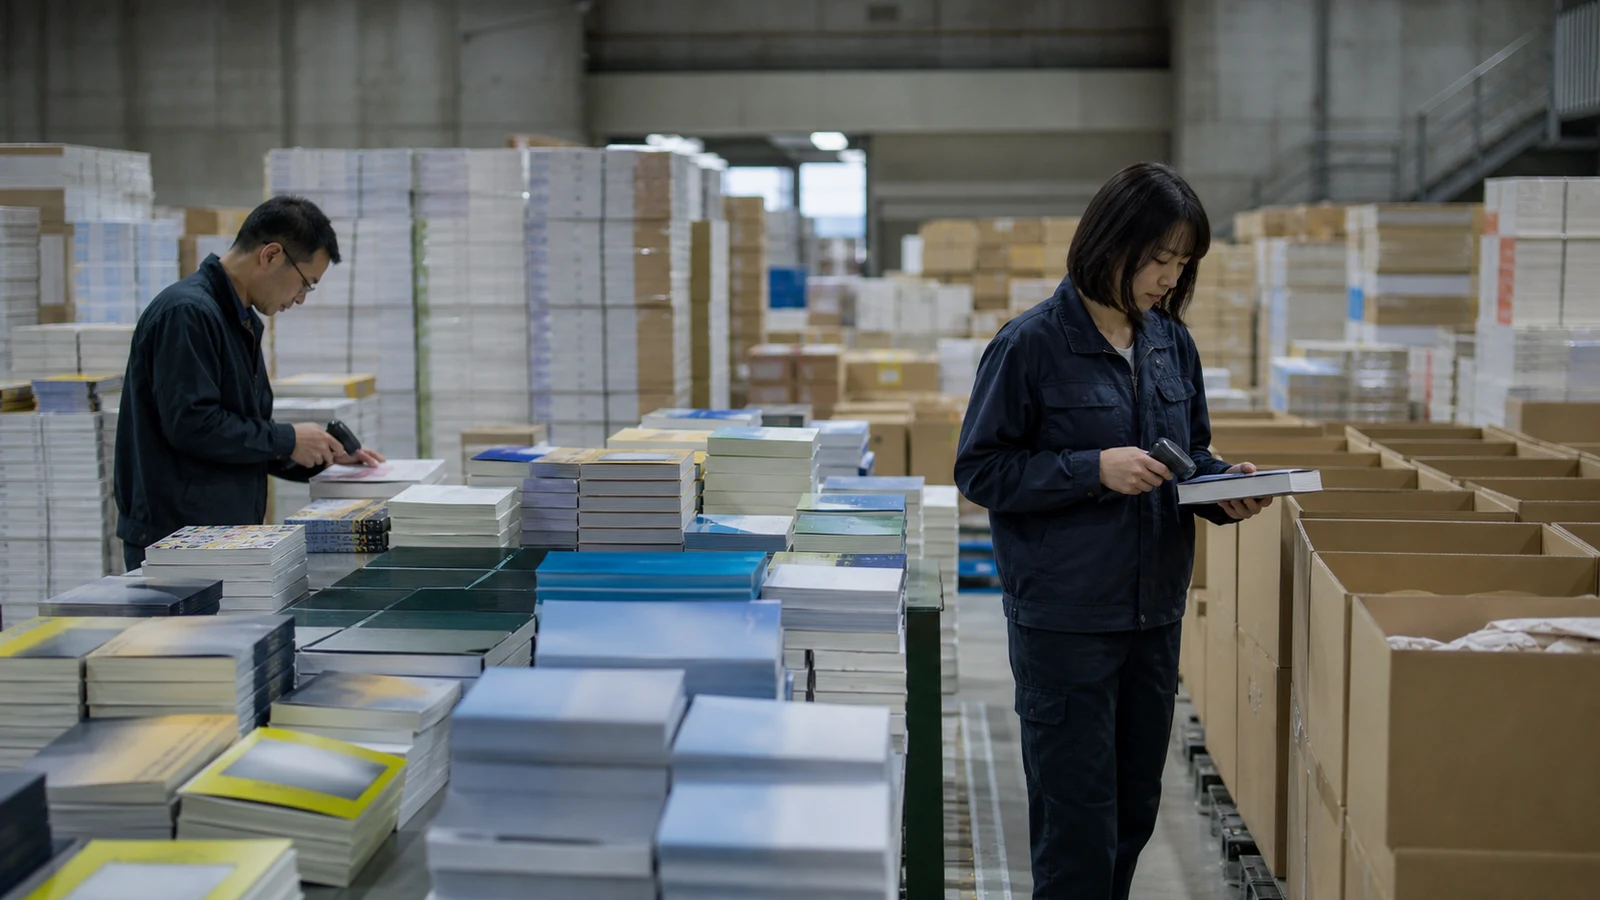
紙の商流では、出版社が新刊を取次へ搬入し、取次が書店へ配本します。委託販売では一定条件のもとで返品が可能なため、書店へ100冊届いても100冊売れたとは限りません。出版社の帳簿上、配本時に売上を計上し、後から返品を控除する運用では、発売直後の数字だけで利益を判断できません。
 返品は箱数ではなく、ISBN、版、納品先、返品日、再販売可否まで記録します。
返品された本が全て廃棄になるわけではありません。状態を確認して別の書店へ再出荷する、注文品へ回す、改装する、倉庫で保管する、断裁するという出口があります。それぞれ検品、輸送、保管、カバー交換、廃棄の費用が違います。返品率だけを下げるために配本を絞り過ぎれば、売れる店で欠品し機会損失になります。
古い資料の業界平均を現在の一冊へ機械的に当てはめるのも危険です。日本出版インフラセンターの過去の報告には返品率の参考値がありますが、刊行年、ジャンル、書店、初版規模で大きく変わります。自社では初回配本、追加注文、店頭在庫、実売、返品、再出荷をISBNと版でつなぎます。
紙の出版で見るべき率は返品率単独ではなく、初回配本から90日・180日後の実売率、欠品日数、再出荷率、返品後回収額です。
出版社の粗利は編集費を引く前から揺れる
初版部数と欠品・残在庫の両方を需要シナリオで比較します。
出版社には、企画、取材、原稿整理、校閲、装丁、組版、製版、印刷、製本、用紙、物流、倉庫、宣伝、営業、権利処理の費用があります。定価2,000円から著者印税と書店・取次側の条件を引いた残りが、そのまま利益になるわけではありません。
初版を増やせば一冊当たりの印刷製本費が下がる場合がありますが、売れない部数の資金と保管費が増えます。初版を絞れば在庫リスクは下がっても、重版までの欠品や少部数単価が増えます。発注判断は、印刷単価の最安点ではなく、需要シナリオ別の営業利益とキャッシュ回収で比べます。
編集部の時間を無料にしないことも重要です。著者探索、契約、事実確認、図版許諾、校閲、販促素材、書店説明は、増刷部数に比例しない固定費です。電子版を同時発売する場合も、紙のデータを変換するだけでなく、表示確認、メタデータ、配信、改訂対応が加わります。
メディア業界の基本を併せて読むと、編集、広告、課金、ライセンスという異なる収益源を分けて理解できます。
取次と書店は物流だけを担っているのではない
情報、金融、棚、接客まで含む流通機能を見直します。
取次は本を運ぶだけではなく、多数の出版社と書店の受発注、配本、返品、請求、回収、情報をまとめます。書店は棚、接客、選書、陳列、発注、返品、決済、万引き・破損リスクを負います。書店の取り分を物流費だけとみなすと、売場を維持する人件費と賃料が消えます。
日本出版インフラセンターの出版情報登録センターは、出版社が登録した書誌・販売情報を業界へ提供し、2026年確認時点で3,000以上の出版社が利用、データ提供を1日2回行うと説明しています。タイトル、著者、ISBN、発売日、価格、内容紹介、取引条件などの情報品質は、予約、配本、検索、販売機会へ直結します。
書店の棚は有限です。新刊を置くと別の本の面陳・棚差しを減らす必要があります。出版社が配本部数だけをKPIにすると、店頭で発見されず返品される本を増やします。書店別の読者層、予約、既刊実績、地域イベントを配本判断へ入れ、売場で何を伝えるかまで設計します。
出版の流通効率は箱を速く運ぶことではなく、正しい書誌情報と需要を結び、売れる棚へ必要部数を届け、返品後の出口まで短くすることです。
電子書籍は在庫ゼロでも計算は単純ではない
販売形態、控除、配信代行、税を明細へ戻します。
電子書籍には印刷、物理在庫、紙の返品がありません。その代わり、ストア、取次・配信代行、ファイル制作、メタデータ、DRM、決済、販促、改訂、海外税務などの条件があります。出版社受取額へ印税率を掛ける契約なら、ストア控除後のどの金額かを定義します。
期間限定値引きでは通常価格と販売価格が違います。出版社負担のクーポン、ストア負担のポイント、無料試読、まとめ買い、定額読み放題では、冊数ではなく閲覧量や配分原資で計算される場合があります。紙の実売部数と電子の販売数を単純合算せず、販売形態ごとの単位を残します。
文化審議会の資料では、紙の出版契約で印刷部数を基礎に使用料を支払い、実売部数の報告をしていない例がある一方、電子出版では売上と支払額に関する情報提供があるとの実態が示されています。著者へ渡す明細を紙と電子で別の不透明さにせず、契約式へ戻れる粒度にそろえます。
 紙は部数と返品、電子は販売形態と控除を分け、同じ期間の手取りへ換算します。
電子書籍の利点は返品がないことですが、透明性は自動では得られません。ストア別の販売形態、控除、為替、税、配信代行料を著者明細まで通します。
権利は一冊ではなく利用方法ごとに契約する
紙、電子、音声、翻訳などの範囲と未利用時の出口を定めます。
紙の出版権を設定したからといって、電子書籍、オーディオブック、翻訳、映像化、商品化、AI学習への利用まで当然に含まれるとは限りません。対象著作物、媒体、言語、地域、期間、独占・非独占、再許諾、改変、終了後の販売を分けます。
文化庁は2014年改正で電子書籍に対応した出版権制度を説明しています。制度を知るだけで契約は完成せず、出版社が実際に行う利用と権利範囲を一致させる必要があります。将来利用を一括で押さえる条項は、対価、実施期限、未利用時の権利返還と組み合わせます。
AI学習データの権利確認の論点とも接続します。出版契約に含まれない利用を、納品データが手元にあるという理由だけで始めないことが重要です。
権利契約の品質は「利用できる」と書く広さではなく、誰が、どの媒体で、どの地域へ、いつまで、いくらで利用し、使わない時にどう戻すかの具体性で決まります。
契約前に一枚の精算例を作る
仮の部数と返品で双方が同じ金額を計算できるか試します。
著者と出版社は、契約書を読むだけでなく、仮の一冊を使って精算明細を作ります。定価2,000円、初版5,000部、実売3,200部、返品1,500部、見本100部、破損200部というように数字を置き、初版、増刷、値引き、電子、海外を別々に計算します。
出版社と取次・書店の管理では、ISBN、版、刷、出荷先、納品、実売、返品、在庫、入金、控除、再出荷を一つの台帳へつなぎます。月次の売上だけでなく、刊行から30日、90日、180日の回収額と残在庫を見ます。返品が増えた時は、作品評価ではなく配本過多、価格、発売時期、棚、販促、競合を分けます。
著者へは、計算式を再現できる明細と問い合わせ窓口を用意します。帳簿閲覧条項があっても、毎回監査しなければ分からない明細では信頼が続きません。誤差の訂正方法、過少・過大払い、契約終了後の在庫販売も決めます。
良い出版契約は印税率の一行ではなく、仮の初版・返品・増刷・電子販売を同じ数字で計算し、双方の答えが一致する契約です。
本屋・古本の業界図鑑では、新刊書店、古書店、複合店など読者へ届く売場の違いを整理しています。
初版の精算例が一致したら、次は売れ行きが想定の半分だった場合と、発売一週間で重版する場合を計算します。前者では返品、保管、販売終了、在庫処分が誰の判断かを確認し、後者では重版部数、紙・印刷の納期、欠品中の電子版案内、追加印税の報告時点を確認します。
契約書は成功時の分配だけでなく、著者死亡、出版社の事業停止、絶版、契約終了、権利侵害の申立てが起きた時にも使います。電子ファイルと書誌データを誰が保持し、販売ページと在庫をいつ止め、未払金をどう精算するかまで試算します。
重版の速さだけを成功指標にせず、欠品日数、追加部数の実売、返品、累積印税、在庫回収日を初版と同じ版別台帳で追います。
まとめ
一冊の利益を、ISBNと版にひも付く実績で確定します。
本が一冊売れた時のお金は、定価から固定比率で自動分配されるものではありません。紙では配本と実売の間に返品があり、電子ではストア・配信条件と販売形態があり、著者印税には契約ごとの分母があります。
出版の利益構造を読む最短経路は、ISBNと版を起点に、契約式、出荷、実売、返品、在庫、入金、著者明細を一本につなぐことです。
参考情報
以下は2026年9月2日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q本の印税は法律で10%と決まっていますか?
A一律10%と法定されているものではありません。率だけでなく、定価・正味、発行部数・実売部数、控除、支払時期を契約で確認します。
Q初版5,000部なら5,000部分の印税を受け取れますか?
A発行部数を基準にする契約ならその計算があり得ますが、実売や納入を基準にする契約もあります。見本・贈呈・破損の扱いも読みます。
Q書店へ配本された時点で売れたことになりますか?
A委託販売では返品される可能性があります。会計上の計上時点とは別に、読者への実売、返品、在庫を追います。
Q電子書籍なら紙より著者の取り分は必ず多いですか?
A印刷・返品はありませんが、ストア、配信代行、販促、税などの条件があります。出版社受取額と印税の分母を同じ販売例で比較します。
Q出版契約で電子書籍や音声化もまとめて許諾すべきですか?
A媒体、地域、言語、期間、対価、再許諾、未利用時の権利返還を分けます。実施計画がない権利を無期限に含めるかは慎重に判断します。
Q出版社の利益は定価から著者と書店の取り分を引けば分かりますか?
A取次条件、返品、印刷、編集、校閲、装丁、物流、倉庫、販促、断裁などを版別に引く必要があります。