東京から欧州へ飛ぶ出張者が「SAFオプション」を買っても、その人が乗る便の翼へ購入分だけ別の燃料が入るとは限りません。空港の共通燃料設備へ混合して供給する場合や、別の空港で使ったSAFの環境価値を証書で割り当てる場合があります。物理的な分子と、費用を負担した企業が報告できる削減価値を分けて理解しないと、同じSAFを航空会社、荷主、出張企業が三重に主張します。
SAFはSustainable Aviation Fuelの略で、再生可能資源や廃棄物等から製造され、持続可能性基準を満たす航空燃料です。既存航空機・供給設備で化石ジェット燃料と混合して使える経路があります。排気口からCO2が出ないのではなく、原料採取から製造・輸送・燃焼までのライフサイクルで化石燃料との差を評価します。
SAFの価格差を払うことと排出削減を主張できることは別です。燃料量、認証、ライフサイクル値、使用、環境価値の移転を同じ識別番号で追う必要があります。
本記事は2026年9月8日に、経済産業省・国土交通省のSAF官民協議会と予算・航空脱炭素化資料、ICAOのCORSIA適格燃料・認証資料、EUのReFuelEU Aviation規則を確認しました。SAFの価格、供給量、混合上限、認証、排出係数、企業のScope3算定は契約・製造経路・報告制度で変わります。購入時には航空会社、燃料供給者、認証機関、温室効果ガス算定の専門家へ個別証拠を示してください。
高い理由を原料から翼まで分ける
原料、製造、認証、輸送、空港供給の費用を分けます。
化石ジェット燃料は大規模な原油調達、製油所、タンク、パイプライン、空港給油網が長年最適化されています。SAFは原料の回収、前処理、新しい製造設備、認証、分離管理、混合、輸送を追加し、生産量も相対的に小さいため、同じ一リットルでも費用構造が違います。
廃食油など既存の油脂原料は商用化しやすい一方、利用可能量が限られ、再生ディーゼル等との原料競争があります。エタノール、都市ごみ、木質残渣、合成燃料など別経路は、設備、エネルギー、水素、CO2源、変換歩留まりが異なります。「SAF価格」という一つの相場だけで比較せず、原料と製造経路を表示します。
空港まで運べても、貯蔵、品質確認、混合、共同給油設備への受入れが必要です。国内製造だから常に近いとは限らず、原料を輸入し製品を別港から運ぶ場合もあります。製造所渡し価格と、航空機へ給油できる地点の価格を分けます。
供給契約が長期になるのは、製造者が大型設備への最終投資決定を行うため、将来需要と価格を見通す必要があるからです。航空会社が全価格リスクを負えば運賃へ跳ね返り、短期スポットだけなら製造投資が成立しにくくなります。
価格差は「環境に良いから高い」という一語では説明できません。原料、製造歩留まり、設備投資、認証、輸送、空港供給のどこに何円かを分けます。
2030年10%を必要量と契約年へ直す
目標比率を設備投資に届く年別の確定量へ変換します。
日本は2030年時点に、本邦航空会社の燃料使用量の10%をSAFへ置き換える目標を掲げています。国の官民協議会資料では、ANA・JALグループの計画に燃料使用量10%以上、2030年度のSAF使用量見込み約100万キロリットルが示されています。供給側でも国内生産・供給体制への設備投資支援が進められています。
10%という比率は、旅客一人が自分の燃料の10%だけを選ぶ仕組みではありません。航空会社は路線、空港、機材、供給契約を通じて全体の燃料ポートフォリオを組みます。年間目標を達成するには、製造設備の建設、原料契約、認証、空港受入れを数年前から確定する必要があります。
EUのReFuelEU Aviation規則は、EU空港で供給される航空燃料に占めるSAFの最低割合を2025年2%、2030年6%とし、2030年には合成航空燃料の下位目標も設けています。日本の10%目標とEUの法的義務は、対象主体、地域、分母、合成燃料区分が違うため単純な優劣にしません。
企業が2030年分だけの購入宣言をしても、2027年からの製造・供給投資を支えられるとは限りません。契約数量を年別に置き、最低引取、価格式、供給不足、認証不適合、政策変更の扱いを決めます。
2030年10%は2030年に買付けを始める目標ではありません。設備建設、原料、認証、空港供給に必要な年数から逆算し、年ごとの確定量へ変えます。
SAFと呼べる証拠を原料まで戻す
持続可能性と燃料品質を別の証拠線で追います。
ICAOのCORSIAで適格燃料として扱うには、再生可能または廃棄物由来という説明だけでなく、ICAOが承認した持続可能性認証スキームによる確認が必要です。ライフサイクル排出量、土地利用、生物多様性、水、労働など、適用される基準と製造バッチを結びます。
廃棄物・残渣という原料区分は、意図的に廃棄物へ変えたものまで自動的に含む考え方ではありません。原料の発生元、数量、取引、加工履歴を追い、他用途の市場や食料と競合する影響も見ます。原料名だけで削減率を固定しません。
ライフサイクル排出量は、原料栽培・回収、土地利用変化、輸送、製造エネルギー、水素、製品輸送などで変わります。同じ製造経路でも電力と原料の条件が違えば値が変わるため、デフォルト値か実測・個別値かを記録します。
品質規格と持続可能性認証も別です。航空機へ安全に使える燃料規格を満たすことと、CORSIA等で排出削減を主張できる持続可能性条件を満たすことを二列で確認します。
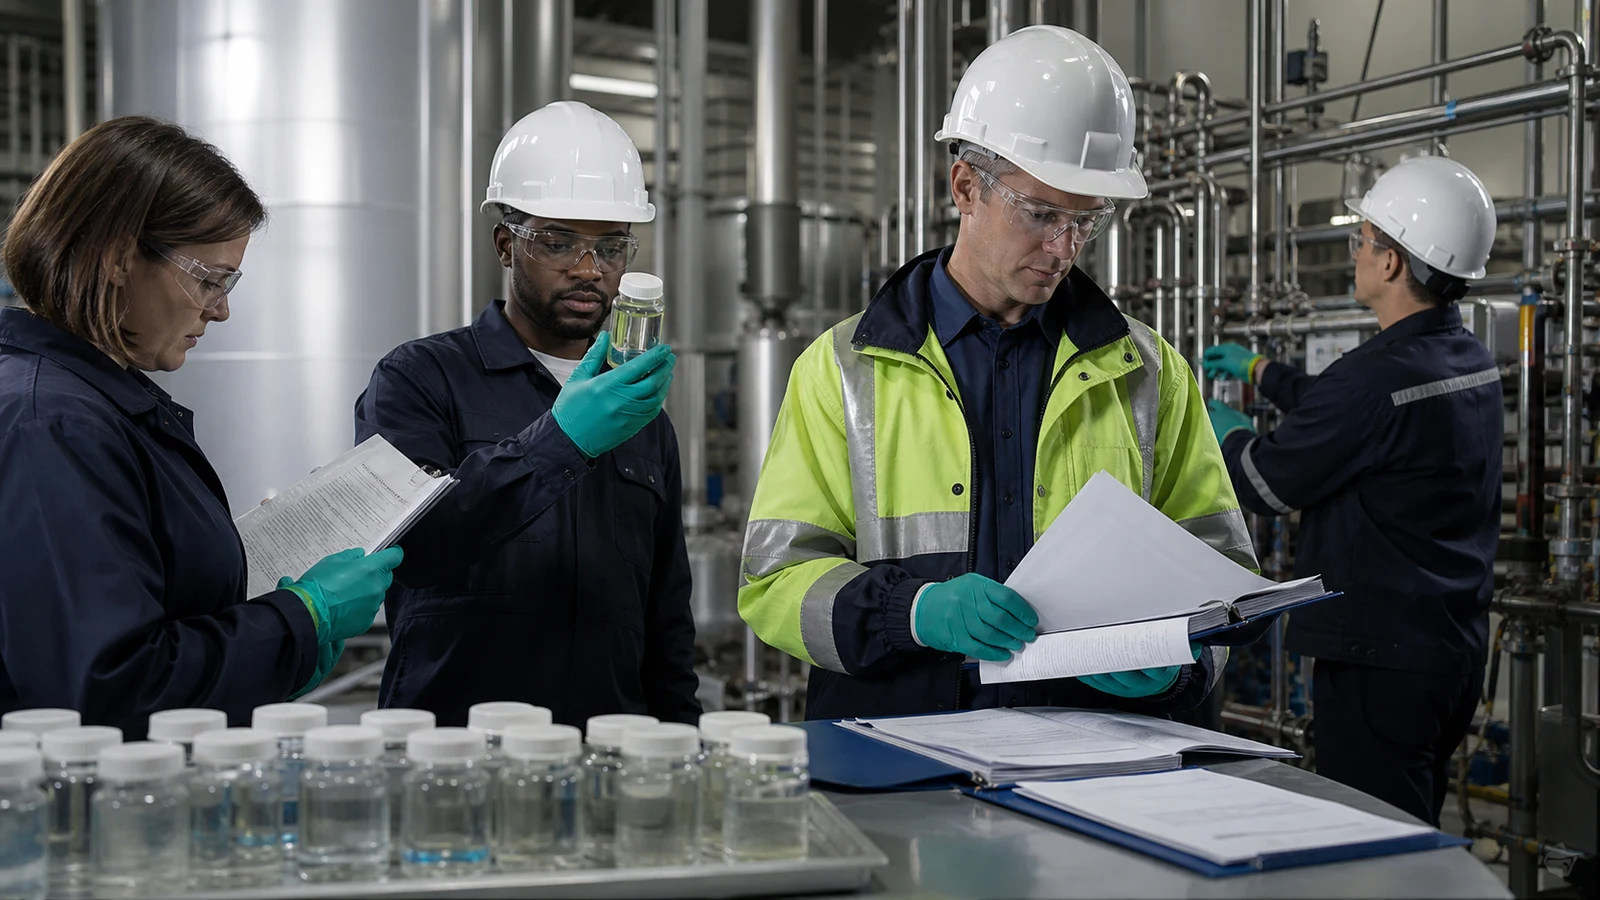 燃料名ではなく、原料から製造バッチ、認証、空港供給までの証拠をつなぎます。
SAFという請求書の品名だけでは削減根拠になりません。原料、経路、認証、ライフサイクル値、バッチ、使用量を監査できる証拠が必要です。
物理供給と環境価値の購入を分ける
燃料の場所と削減価値の所有・償却を区別します。
全ての空港へ少量のSAFを個別輸送すると、費用と輸送排出が増えます。SAFを供給しやすい空港で物理的に使用し、その環境価値を費用負担者へ証書で配分するbook-and-claim型の考え方が使われる場面があります。利用者の便へ同じ分子が入ることを保証する購入とは違います。
物理供給契約では、納入空港、数量、混合、所有権移転、品質、欠量を扱います。環境価値契約では、対象期間、削減量の算定、登録、償却、第三者検証、他者への再販売禁止を扱います。二つを一枚の「SAF購入証明」へまとめる場合も内訳を出します。
企業が出張や貨物の排出へ使うなら、対象路線、重量・距離、座席区分、対象年度、基準燃料、配分方法を記録します。航空会社の削減報告と企業のScope3報告の関係を算定ルールに沿って説明し、「航空会社も企業も同じ削減を自社の直接削減として持つ」表現を避けます。
LCCとフルサービス航空会社の総額比較で扱う運賃差と同様、SAF負担も基本運賃、燃油サーチャージ、任意オプション、貨物料金、法人契約のどこに含まれるかを分けます。
環境価値を買う契約では、燃料がどこで使われたかより、誰がその削減価値を受け取り、登録上いつ償却し、他の誰が主張しないかを明確にします。
航空会社だけに価格差を載せない
製造者、航空会社、荷主、出張企業、旅客の価値を設計します。
製造者が価格差を吸収すれば設備投資を回収できず、航空会社だけが負担すれば運賃・貨物運賃や財務へ影響します。政府支援は初期設備や生産を後押ししますが、恒久的に全差額を消すとは限りません。旅客、荷主、出張企業が価値を買う市場も必要です。
航空貨物では、荷主が輸送サービスとSAF由来の削減価値を契約し、製品単位のScope3削減へ配分する仕組みがあります。費用を製品原価へ入れるなら、貨物重量、距離、配分ルールを顧客へ説明できる状態にします。物流業界の見直し方と合わせ、航空から海上へ切り替えた削減とSAF購入を同じ基準線で比較します。
出張企業では、部署が任意オプションを買うだけでは全社調達になりません。旅行管理会社、航空会社、経理、サステナビリティ部門で、対象便、費用負担、証書受領、年度締め、キャンセル時の扱いを決めます。
旅客へ追加料金を示す場合、「CO2ゼロの便」と断定せず、購入額がどの量のSAFまたは環境価値に対応し、削減量をどう算定するかを説明します。価格差の透明性がない善意寄付型では、継続購入の判断ができません。
価格差の分担は善意の寄付集めではありません。製造投資に届く長期需要と、費用負担者が検証可能な削減価値を同時に設計する契約です。
契約では価格式と供給不足を先に読む
指標、為替、認証、政策、欠量を再計算できる式にします。
SAFの長期契約では、固定価格、化石燃料連動、原料連動、政策支援差引き、上限・下限などの価格式があります。単価だけでなく、どの指標の何月平均を使い、為替、輸送、認証、税を誰が負担するかを数式で再現します。
計画数量と実際の供給が違う場合、take-or-pay、繰越、代替製造経路、他空港供給、証書のみ、返金の順を決めます。認証が失効した燃料を通常燃料として受け取るのか、環境価値部分を支払わないのかも契約へ入れます。
原料不足、設備遅延、空港受入れ障害、政策変更を不可抗力として一括免責にすると、買い手は削減計画を失っても救済がありません。早期通知、代替量、証拠、契約解除、他社調達を段階化します。
企業はSAF単価だけでなく、1トンCO2相当の削減費用を計算し、効率改善、運航改善、移動削減、鉄道転換、他の燃料と比較します。高いから直ちに不採用、目標があるから無制限に購入の二択にしません。
長期契約の価格は一リットルの数字ではなく、原料指標、化石燃料、為替、認証、政策支援、欠量時の代替を含む式です。式を過去データで再計算します。
削減量を出張・貨物へ配る分母を固定する
元バッチから顧客別配分まで合計し二重計上を防ぎます。
SAFによる削減量を顧客へ配るとき、旅客数、座席距離、貨物トンキロ、運賃、燃料使用量など複数の分母が考えられます。算定方法を年の途中で変えると、同じ購入量でも部署・製品の削減値が変わります。
出張ではエコノミーと上位クラスの配分、乗継、欠航、コードシェアを扱います。貨物では実重量と容積重量、旅客便腹部と貨物専用機、共同運送を分けます。企業の会計年度とSAF使用・証書償却年度がずれた場合の繰越も決めます。
証拠一式には、契約、請求、数量、製造経路、認証番号、ライフサイクル値、使用期間、登録・償却、配分計算、第三者保証を含めます。顧客向け証明書の合計が元の環境価値を超えない照合を行います。
監査では、同じ証書番号、同じバッチ、同じ削減量が複数部署・顧客へ配られていないかを検索します。航空会社のマーケティングサイトと法人向け報告書で数字が違う場合は、対象範囲と分母を戻します。
 元の燃料量から顧客別配分と償却までを合計し、同じ削減価値を二度使わないよう照合します。
削減量の信頼性は証明書の見た目ではなく、元のバッチから顧客別配分を合計しても100%を超えず、償却後に再販売できないことです。
最初の一年は三つの調達方法を比べる
物理供給、法人プログラム、証書型を同じKPIで試します。
初年度は、特定空港での物理供給、航空会社の法人プログラム、貨物・出張のbook-and-claim型購入を少量ずつ比較します。目的が燃料供給の促進か、自社Scope3の削減か、顧客向け低炭素サービスかを先に決めます。
月次で、契約量、実供給量、認証適格量、削減量、価格差、1トン当たり費用、証書受領、償却、配分先、問い合わせを見ます。購入量だけをKPIにすると、証拠が届かない契約や二重計上を見逃します。
航空業界の構造で扱う航空会社、空港、燃料供給者、航空管制、旅客・荷主の役割へ、SAFの所有権と情報の流れを重ねます。運航効率や新機材による削減とSAFを別に測り、同じ燃料基準線から差を計算します。
翌年度に増量する条件は、供給・認証率、証拠到着日、二重計上0件、予算差、削減単価、社内配分、顧客理解です。目標数量だけに届いても、監査可能な価値が残らなければ拡大しません。
SAF調達の完成は料金を払った日ではありません。認証された燃料が使われ、環境価値が一度だけ配分・償却され、費用と削減量を翌年の投資判断へ戻せた日です。
参考情報
目標、供給支援、認証、国際制度を支える公的資料です。
以下は2026年9月8日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
QSAFを使うと飛行中のCO2排出はゼロになりますか?
A燃焼時にはCO2が排出されます。SAFは原料採取、製造、輸送、燃焼までのライフサイクルで化石ジェット燃料との差を評価します。
QSAFオプションを買うと自分の便へSAFが入りますか?
A必ずしも購入者の便へ対応分の分子が入るとは限りません。別空港で物理使用し、環境価値を証書で配分する契約もあるため、購入方式と説明を読みます。
Q日本のSAF目標はいつ何%ですか?
A2030年時点で本邦航空会社の燃料使用量の10%をSAFへ置き換える目標です。航空会社の認定計画では2030年度使用量見込み約100万キロリットルが示されています。
Q廃食油から作れば全てSAFとして認められますか?
A原料だけでは決まりません。燃料品質に加え、CORSIA等で使う場合は承認された認証スキーム、ライフサイクル排出量、原料追跡などの条件を確認します。
Q企業はSAF購入をScope3削減として計上できますか?
A適用する算定・報告ルールと契約証拠によります。対象年度、配分方法、証書の所有・償却、航空会社や他顧客との二重計上防止を確認します。
QSAF契約は一リットルの固定価格だけ見ればよいですか?
A長期契約では原料、化石燃料指標、為替、認証、輸送、政策支援、最低引取、供給不足時の代替・返金まで読み、過去データで価格式を再計算します。