国立大学の授業料だけを見て自宅外通学を選ぶと、私立大学へ自宅から通うより家計負担が大きくなることがあります。大学費用は学校種別の平均だけでなく、学部、住まい、通学、実習、入学前の支払時期で形が変わるからです。
比較の起点は、「4年間の大学納付金」と「4年間の生活・学修費」を分け、給付・減免を差し引き、支払月ごとの不足額まで見ることです。初年度納付金が払えても、毎年春と毎月の資金が続かなければ進学計画は成立しません。
金額と支援の基準日は2026年9月1日です。文部科学省、日本学生支援機構の一次情報で全体を組み立てていますが、学費、支援、選考条件は大学、学部、入学年度、世帯・学業要件で変わります。志望校の募集要項、学則、学費ページ、支援窓口を必ず確認してください。
最初に公的な基準額と実額を分ける
標準・平均を出発点にし、志望校の請求へ置き換えます。
国立大学の授業料と入学料には文部科学省令の標準額があり、授業料年53万5,800円、入学料28万2,000円が基準です。ただし国立大学法人は一定範囲で異なる額を定めることがあり、標準額を全大学の確定額として使えません。公立大学も地域内外の入学料差など、大学ごとの設定があります。
文部科学省の2025年度私立大学入学者に係る初年度学生納付金等の調査では、授業料平均96万8,069円、入学料24万365円、施設設備費17万2,550円、実験実習料などを含む合計平均は150万7,647円です。平均は志望校の請求額ではなく、学部系統による差を均した指標です。
国立の標準額と私立の平均額は、どちらも個別大学の見積書ではありません。志望校ごとに入学料、年額授業料、施設・実習・諸会費、納付期限を置き換えます。
4年間表は入学前の11月から始める
合格前後の支払集中を含め、月別に資金不足を探します。
推薦・総合型選抜では、一般選抜より早く入学手続金を納める場合があります。併願校の入学金を払い、本命合格後に辞退しても返還されない部分があれば、進学先の学費とは別の受験費です。受験料、交通・宿泊、証明書、写真、入学手続金、住居契約を入学前の列へ入れます。
入学後は、前期・後期授業料、施設設備、学生保険、教科書、PC、通学定期、実習、資格、ゼミ、就職活動、卒業関連を年度ごとに置きます。医学・歯学など修業年限が4年でない課程は本記事の4年枠へ押し込まず、必要年数で作り直します。
「4年総額400万円」と分かっていても、3月に入学手続と住居初期費用が集中し、4月の支援入金が間に合わなければ資金不足になります。総額と支払時期は別の問題です。
子どもの教育を考えるで進路の優先順位を整理し、大学名の序列ではなく、学ぶ内容、資格、就職、通学、費用を同じ表へ置きます。
自宅外は家賃だけを足しても足りない
入居初期、毎月、年一回の生活費を分けます。
日本学生支援機構の2022年度学生生活調査は、大学学部昼間部の年間学生生活費平均を182万4,700円、自宅通学を164万3,000円、学寮を180万7,500円、アパート等を212万4,000円と示しています。ここでいう学生生活費は学費と生活費を含む集計で、地域・大学・家庭からの給付により差があります。
自宅外の計算には、敷金・礼金・仲介、引越し、家具家電、家賃、共益費、水道光熱、通信、食費、交通、帰省、更新、火災保険を入れます。家賃5万円なら年60万円という一行だけでは、初年度の立上げ費と長期休暇の帰省費が抜けます。
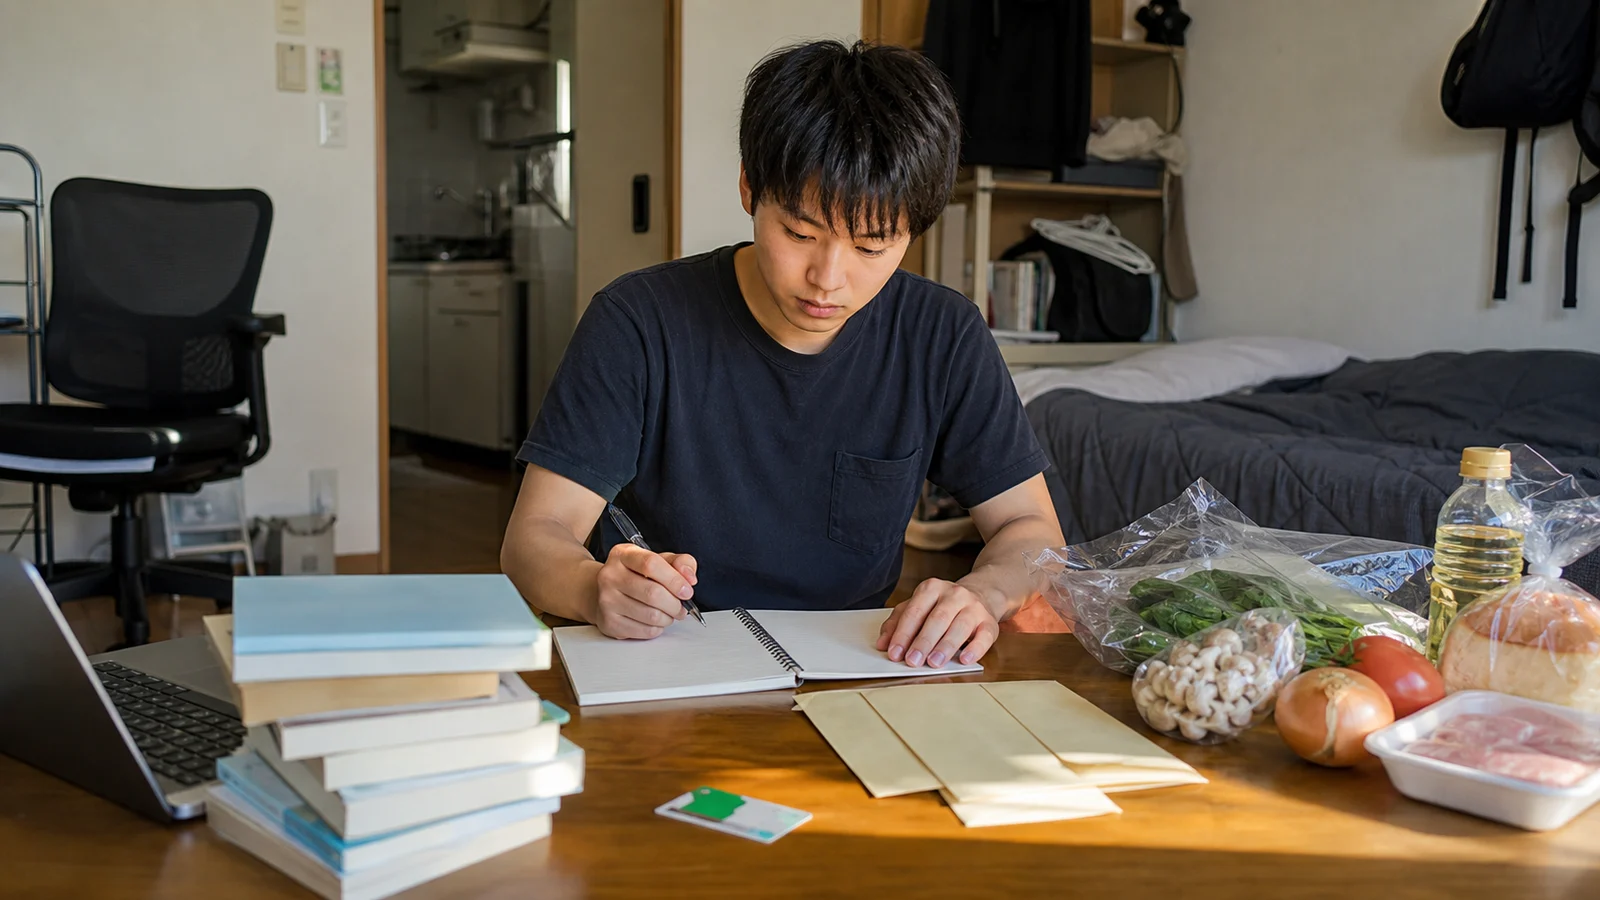 一人暮らし費用は家賃だけでなく、入居初期費、毎月費、年一回費へ分けます。
自宅通学にも定期券、昼食、通学時間があります。片道2時間でアルバイトや学修時間が減り、途中から一人暮らしへ変える場合もあります。家賃差だけでなく、週何日通学し、朝一限と夜の実習へ対応できるかを時間表で確認します。
大学種別より住居形態の差が大きくなる家庭があります。国立・私立を比べる前に、各候補を「自宅」「寮」「アパート」の三通りで4年間計算します。
学部固有費を平均の外から拾う
理工系の実験、芸術系の材料・制作、看護・医療系の実習着・検査・予防接種、語学系の留学、情報系の指定PCなど、学部固有費は平均額から読み取れません。資格試験、実習先交通、学外研修、作品保管も募集要項と在学生向け案内で確認します。
大学へ「初年度納付金以外に、標準的な4年間で必須となる費用は何か」と質問します。選択科目だけの費用と、卒業要件上ほぼ必要な費用を分けます。海外研修が必修なら、授業料二重払いの有無、航空・保険、為替、現地住居、奨学金を確認します。
PCは推奨仕様だけでなく、OS、メモリ、GPU、保証、4年間の修理を確認します。高校卒業時の端末を使う想定でも、専用ソフトが動かなければ買い直しになります。
修学支援は「大学無償化」という一語で計算しない
減免対象、上限、入金時期、継続条件を個別に読みます。
高等教育の修学支援新制度は、授業料・入学金の減免と給付型奨学金を組み合わせる制度です。対象機関、世帯要件、学業要件、資産、生計維持者、通学形態などを確認します。減免上限を超える学費、施設費、実習費、生活費の全てが消えるわけではありません。
2025年度から、多子世帯について所得制限なく一定額まで授業料・入学金を減免する拡充が行われています。扶養する子の数の判定時点、対象機関、上限、申請を確認し、「子どもが3人いれば大学費用は全額0円」と計算しません。
授業料減免は大学から請求される全費目を無制限にゼロにする制度ではありません。減免対象、上限、継続条件、施設費・実習費、生活費を残した後の家計負担を計算します。
申請時期も重要です。入学時に一度納付し、後から還付されるのか、最初から猶予・減免されるのかで必要な立替資金が違います。予約採用、在学採用、大学独自支援、自治体・財団を一覧にし、併給可否と返還義務を確認します。
 制度名だけで判断せず、対象費目、上限、入金時期、継続条件を志望校の窓口で確認します。
貸与奨学金は卒業後の手取りへつなぐ
貸与型奨学金は在学中の資金を支えますが、卒業後に返還が続きます。借入月額、貸与期間、利率方式、返還開始、月額、保証を確認します。大学費用の不足を全て学生本人の借入へ移す前に、家計からの給付、本人の無理のないアルバイト、給付・減免、教育ローンの借主と返済を比較します。
卒業後の月返還額を、希望職種の額面年収ではなく、税・社会保険後の手取り、家賃、通勤、生活費へ重ねます。就職できない、休職する、大学院へ進む場面も置き、利用できる減額返還・返還期限猶予の制度を確認します。
保護者が借りる教育ローンと学生本人が借りる奨学金は、借主、金利、返済開始、審査が異なります。低い月額だけでなく、誰の家計から何年返すかを家族で明示します。
奨学金を「もらえるお金」と一括りにせず、返還不要の給付・減免と、卒業後に学生が返す貸与を別の行にします。
アルバイトを固定収入として置きすぎない
週3日働けば毎月一定額を得られるという計画は、試験、実習、就職活動、体調で崩れます。学修時間を圧迫して留年すれば、追加授業料と一年分の生活費が発生します。アルバイト収入は通常月、試験月、実習月へ分け、最低場面でも生活が続くかを見ます。
保護者の税・社会保険上の扶養、学生本人の収入に関する制度は年度で変更される可能性があるため、最新の国税庁、健康保険、勤務先案内を確認します。古い「103万円」という一つの数字だけで勤務計画を決めません。
学生の収入を学費の必須財源とする場合は、休業時の代替資金を確保します。給付支援の家計急変採用、大学の緊急支援、分納・延納を事前に調べ、期限と必要書類を保存します。
三つの進学案を月別に比べる
総額、最大不足、卒業時借入、学修条件を同時に比べます。
案Aは国立大学へ自宅外通学、案Bは私立大学へ自宅通学、案Cは公立大学の寮です。各案へ受験・入学前、1年春、毎月、2年春から4年春、卒業準備の列を作ります。学費平均を貼るのではなく、候補校の数字を入れます。
家計側には、貯蓄、毎月給付、ボーナス、給付奨学金、貸与、本人収入を入れます。各月の残高がマイナスになる場所を探し、志望校を諦める前に、納付猶予、寮、支援、支出時期を確認します。
リスキリング支援制度は社会人向け制度が中心で、大学進学の修学支援とは対象が違います。制度名の似た給付を混ぜず、誰が、どの教育機関で、何を学ぶ費用かを確認します。
比較の結論は「国立が安い」「私立が高い」ではなく、各案の4年終了時総額、最大月次不足、卒業時借入残高、通学・学修条件です。
途中変更と卒業延期を予備費へ入れる
休学、留学、転学部、住居変更、留年が起きた場合、授業料、在籍料、奨学金、住居契約がどうなるかを調べます。起きてほしくないから0円にするのではなく、一学期分または一年度分の予備枠を置きます。
入学後に保護者収入が減る場合、家計急変支援の対象と申請期限を大学へ確認します。学生が病気や障害で学修方法を調整する場合は、合理的配慮、休学、オンライン受講、実習代替と費用を早めに相談します。
産学連携や有給インターンがある学部でも、将来収入を確定財源にはしません。産学連携プロジェクトで学修と就業の条件を確認し、授業時間と重なる労働を無理に入れないようにします。
家族会議では負担者と上限を明文化する
保護者が学費を全額出す、生活費だけ出す、学生が貸与を受けるなど、家庭内の期待が曖昧なまま入学すると、2年目に衝突します。誰が、何を、月いくら、いつまで負担するかを書き、兄弟姉妹の進学時期も重ねます。
学校選びでは、費用が低いだけでなく、卒業要件、支援、資格、就職、学生相談、退学・留年状況を確認します。高い学費が自動的に高い教育成果を保証せず、安い学費だけが適合を保証しません。
年に一度、実績と計画を更新します。想定より生活費が高い、実習費が増えた、支援額が変わった場合、借入を自動で増やす前に住居、支出、大学制度を見直します。
卒業率だけでなく継続できない理由を見る
4年間の予算は、全員が予定通り進級する前提だけで作りません。学修のミスマッチ、心身の不調、家計急変、実習、通学負担で休学・退学を考える場合があります。大学の学生支援、相談、休学費、復学条件、転学部、単位互換を入学前に確認します。
退学率の数字だけで大学を評価すると、学生構成や編入、休学を誤解することがあります。候補校には、初年次支援、履修相談、欠席時の接続、障害学生支援、キャリア支援を具体的に質問します。支援があるという名称ではなく、予約方法、費用、待機、誰が利用できるかを聞きます。
進学案の安全性は、予定通り卒業した時の最安額だけでなく、半年休学や住居変更が起きても学びへ戻れる資金と制度があるかで決まります。
費用と教育内容を一つの判断表へ戻す
費用を精密に計算しても、学びたい分野、授業、教員、実習、就職先が合わなければ意味がありません。オープンキャンパスでは設備の新しさだけでなく、必修科目、クラス規模、実習先、卒業研究、資格受験、キャリア実績を確認します。
同じ学部名でも、理論中心、実務中心、資格中心で時間と追加費が違います。シラバスと履修モデルを読み、週時間割へ通学とアルバイトを重ねます。学費1円当たりの就職率という単純な順位にせず、自分が四年間続けられる内容かを優先します。
大学院進学を想定する場合は、4年で表を閉じず、受験料と2年以上の学費・生活費を別案へ足します。
まとめ
大学の費用差は、入学金と授業料だけでは説明できません。生活場所、学部固有費、支援、支払時期、卒業後の返還を含めて初めて、家族が実行できる進学案になります。
志望校ごとの実額を入学前から卒業まで月別に並べ、最大資金不足と卒業時借入を確認してください。平均額は候補発見に使い、最終判断は大学の請求と家庭の現金流で行います。
参考情報
以下は2026年9月1日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q国立大学の4年間の学費はいくらですか?
A標準額では授業料年53万5,800円と入学料28万2,000円が基礎ですが、大学が異なる額を設定する場合があります。4年間の実額は大学の学費ページで確認し、施設・実習・生活費を別に足します。
Q私立大学の初年度費用はいくらですか?
A文部科学省の2025年度調査の平均初年度学生納付金等は150万7,647円です。学部・大学で差が大きいため、志望校の授業料、入学料、施設・実習費を使います。
Q多子世帯なら大学費用は全額無料ですか?
A全額が無制限に無料になる制度ではありません。2025年度からの拡充でも対象機関、扶養する子の判定、授業料・入学金の減免上限、申請があります。施設費や生活費など残る費用を計算します。
Q自宅外通学はいくら追加で必要ですか?
A家賃だけでなく、入居初期費、水道光熱、通信、食費、交通、帰省、更新を積みます。JASSOの平均を参考にしつつ、候補地域の物件と大学寮の実額へ置き換えます。
Q奨学金は給付と貸与のどちらを選びますか?
A給付・減免を先に確認し、不足に貸与を使います。貸与は卒業後の返還があるため、借入総額、月返還、保証、猶予制度を卒業後の家計へ重ねます。