「法人税率が15%以上の国にしか拠点がないから、グローバル・ミニマム課税は関係ない」。この判断は早すぎます。制度上の実効税率は法定税率をそのまま使わず、対象所得と調整後対象租税を国・地域単位で計算します。税額控除、欠損金、繰延税金、恒久的施設、少数持分、組織再編によって結果が動きます。
対象の中心は、直前4対象会計年度のうち2年度以上で連結等総収入金額が7.5億ユーロ以上となる特定多国籍企業グループ等です。売上基準を満たすかの判定から、除外会社、構成会社、国・地域別計算、セーフハーバー、申告主体まで連結範囲全体を見ます。
グローバル・ミニマム課税への準備は「低税率国リスト」を作る作業ではありません。連結に入る全法人等を国・地域へ配置し、所得・税・人件費・有形資産の元データと責任者を結ぶ作業です。
本記事は2026年9月8日に、国税庁のグローバル・ミニマム課税案内、申告手続、別表、法令解釈通達、Q&Aと、財務省の令和7・8年度改正解説を確認しました。制度は高度に個別性があり、国際合意と国内法令も更新されます。実際の適用、税額、申告、セーフハーバーは、最新法令と事実関係を国際税務の専門家へ示して確定してください。
15%は各社の法人税率へ一律に足す数字ではない
国・地域別のGloBE所得と対象租税から実効税率を計算します。
Pillar TwoのGloBEルールは、構成会社ごとではなく原則として国・地域別に所得と対象租税を集計し、実効税率を計算します。同じ国に利益会社と欠損会社があれば、単体の税率だけを見る場合と結果が違います。対象租税へ何を含めるか、会計上の税金費用をどう調整するかも法人税申告書の表面税率とは一致しません。
実効税率が15%未満でも、差額を会計利益へ単純に掛けた金額がトップアップ税額ではありません。実質ベースの所得除外額などを反映し、国・地域別の超過利益を求めます。給与と有形資産のデータは、この除外額を算定するために必要です。
試算表には、法定税率、会計上の実効税率、GloBE実効税率を別列で置きます。「税率」という同じ見出しへ三つを上書きすると、経営説明と申告根拠が混ざります。国・地域別に、差が生じた調整項目と金額を説明できるようにします。
最低税率15%は法定税率の比較線ではなく、GloBE所得と調整後対象租税から国・地域別に計算する実効税率の基準です。
7.5億ユーロ基準は当年売上だけで判定しない
直前年度、再編、連結範囲、換算を含めて対象を決めます。
対象グループかどうかは、単年度の円換算売上だけを見ません。直前4対象会計年度のうち2年度以上という判定、連結等総収入金額、企業結合・分割、対象会計年度が12か月でない場合の調整などを確認します。買収したグループが過去に基準を超えていた場合、買収後の当年だけを見て対象外とはできません。
財務デューデリジェンスでは、対象会社の税務リスクだけでなく、Pillar Twoの過年度データ、GIR準備、選択適用、セーフハーバー、現地QDMTT、データ保存を確認します。買収契約で申告協力と過年度データの受渡しを定めなければ、買収前の責任者が去った後に情報が集まりません。
円換算は、どの為替基準をどの期間へ使ったかを残します。売上基準に近いグループは、予算レートで対象外と決めず、法令上の判定を実績で更新します。連結除外している小規模子会社や投資先も、GloBE上の構成会社・除外会社に該当するかを法人単位で確認します。
IIR・UTPR・QDMTTは課税を拾う順番が違う
同じ不足税額を三重に課す制度ではないことを整理します。
IIRは、軽課税の構成会社等に生じるトップアップ税額を、一定の親会社側で所得合算する仕組みです。日本ではIIRに対応する国際最低課税額に対する法人税が先に導入されました。親会社の所在地だけでなく、持分関係と各国の導入状況を見ます。
QDMTTは、自国にある構成会社等の低課税所得について、その国が国内トップアップ税を課す仕組みです。適格なQDMTTで不足分が課税されれば、同じ所得について他国のIIR・UTPRが拾う額との調整が行われます。日本のQDMTTは2026年4月1日以後に開始する対象会計年度から適用されます。
UTPRは、IIRで十分に課税されない残余のトップアップ税額を、導入国の構成会社等へ配分して課税するバックストップです。日本のUTPRも同じく2026年4月以後開始年度からです。子会社しかない国でも、他国グループ会社の低課税所得に由来する配分が生じる可能性があります。
IIR、UTPR、QDMTTは三枚の別請求書ではありません。どの国が先にトップアップ税額を課し、残額をどのルールが拾うかを国際的に調整する仕組みです。
2026年4月開始は3月決算会社だけの日付ではない
各グループの対象会計年度開始日へ適用時期を結びます。
「2026年4月1日施行」を、すべての会社が同日に新計算へ切り替える意味として扱いません。UTPRとQDMTTは、2026年4月1日以後に開始する対象会計年度から適用されます。3月決算なら2026年4月開始年度が中心ですが、12月決算なら次に始まる対象年度の確認が必要です。
グループの対象会計年度と、各子会社の法定決算日が一致しない場合、連結パッケージの期間調整が生じます。現地子会社へ「2026年データをください」と依頼するだけでは、1月から12月か、親会社の4月から3月かが曖昧です。依頼書へ対象期間、通貨、会計基準、締切、再提出条件を書きます。
移行開始前に、試算、会計方針、選択、内部統制、システム改修、監査人協議を終えるには、一会計年度前からデータを試送信します。本番初年度になってから給与や有形資産の所在地が取れないと分かっても、過去時点の情報を再現できない場合があります。
GIRと税額申告は提出先と内容を分ける
情報提供、申告、届出、納付を義務ごとに管理します。
GloBE情報申告書に相当する報告事項は、グループ構成、国・地域別計算、適用ルール等を税務当局間で共有する基盤になります。一方、日本の法人が提出する税額申告書は、国内法に基づく課税標準と税額を申告するものです。GIRを一か所で提出すれば、すべての国内申告が不要になるとは限りません。
国税庁の案内では、国際最低課税額に対する法人税等の申告期限は対象会計年度終了日の翌日から1年3か月以内で、最初に提出すべき場合は一定条件で1年6か月以内です。税額がない場合の申告要否と、報告事項の提供義務は分けて確認します。
提出主体一覧には、国・地域、法人名、法人番号、最終親会社、指定提供会社、GIR提出国、情報交換関係、国内申告、納付、期限、担当、レビュー者を置きます。海外親会社が提出すると聞いた場合も、提出完了の証跡と、日本側のローカル義務を確認します。
「税額がゼロ」と「何も提出しなくてよい」は同じではありません。GIR等の情報提供、税額申告、届出、納付を義務ごとに判定します。
セーフハーバーはデータ不要の免除ではない
簡素化判定を元資料とつなぎ、通常計算への移行へ備えます。
移行期間CbCRセーフハーバーは、所定の要件を満たす国・地域についてトップアップ税額を零とする選択を可能にする経過措置です。簡素化の入口ですが、要件判定に使う適格な国別報告書と財務データの整合が必要です。「CbCRを出しているから自動適用」とは限りません。
国・地域ごとに、デミニマス、簡易実効税率、通常利益など適用するテストと、使用値、通貨、出典、承認を残します。一つの国が通っても全世界へ一括適用せず、不合格国は通常計算へ進めます。企業結合や恒久的施設がある場合の扱いも確認します。
移行期間が終わる前提で、通常計算のデータ項目を同時に集めます。セーフハーバーが通った初年度にシステム整備を止めると、次年度に通常計算へ移った国だけ短期間でデータを再収集することになります。
セーフハーバーは計算を簡素化する選択であって、根拠資料を持たなくてよい免除ではありません。判定値と財務諸表・CbCRのつながりを保存します。
税務部だけでは完成しないデータを先に割り当てる
会計、税務、人事、資産、法務のデータ責任を固定します。
GloBE計算には、連結会計、法人税、源泉税、繰延税金、給与、有形資産、組織再編、所有関係など複数部門のデータが入ります。税務部が決算後にメールで全子会社へ聞く方式では、定義と締切がそろいません。
データ辞書には、項目名、GloBE定義、会計勘定、調整、法人・国、対象期間、通貨、システム、作成者、承認者、証憑、保存年限を記します。ERPから自動取得できる値と、法務・人事が持つ手作業値を区別します。手入力セルは、変更履歴と証憑リンクを必須にします。
MESとERPの違いで扱うように、システムを導入すれば元データの定義差が消えるわけではありません。買収会社の勘定科目、現地会計基準、給与の外注、固定資産台帳の所在地をマッピングし、変換ルールを年度ごとに版管理します。
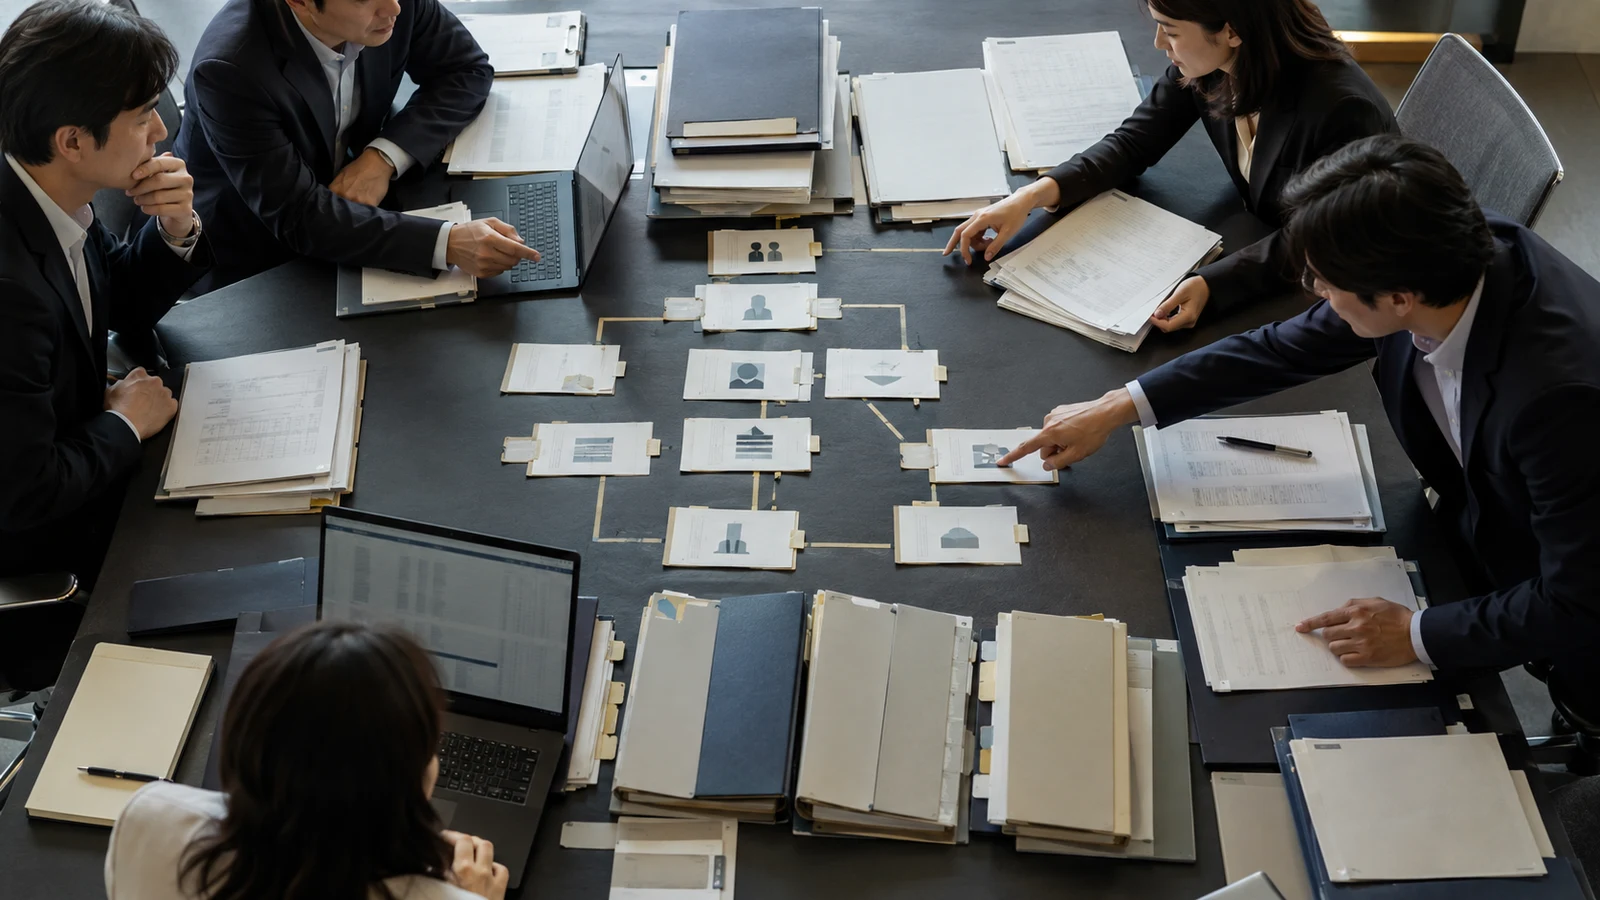 国別試算の前に、元システム、変換、手入力、承認、証憑の経路をデータ項目ごとに決めます。
QDMTTと税効果会計を決算工程へ入れる
申告前でも決算・監査・資金へ反映できる試算を行います。
トップアップ税の見込額は、申告期限が長いから決算後に考えればよいものではありません。会計上の認識・開示、実効税率見込、キャッシュフロー、監査手続へ影響します。各国のQDMTT導入状況と適格性も、法案、成立、施行、ガイダンスを分けて管理します。
試算は、前年実績の年一回ではなく、予算、四半期、年度見込で更新します。低税率の原因が恒久的か、税額控除の時期差か、赤字・繰延税金かを説明し、経営判断で変えられるものと制度上変えられないものを分けます。税率を上げるためだけに実体のない取引を動かす判断はしません。
税金費用の仕訳からGIR・申告別表へ戻れる照合表を作ります。決算監査で修正した値が税務試算へ反映されず、GIRだけ古い版になることを防ぐため、連結確定、税額確定、申告提出の各凍結時点を定めます。
会社買収・売却でデータの空白を作らない
過年度データと照会協力を取引契約へ入れます。
買収前は、対象グループ判定、過去4年度の収入、国別実効税率、税務選択、セーフハーバー、GIR提出、税務調査を確認します。低税率国の子会社だけを深掘りせず、持株会社、恒久的施設、合弁、非連結会社も構成会社判定へ入れます。
売却時は、当年度のどこまでを誰が報告するか、過年度GIRの照会に誰が応じるか、税務当局へ追加情報を出す場合の協力、データ保存、秘密保持を契約へ入れます。クラウド出口戦略と同じく、契約終了時に計算結果のPDFだけでなく、元データ、変換表、証憑、バージョンを取り出せるようにします。
組織再編の法的完了日と、連結上の取得日、税務上の期間がずれる場合、法人をどの対象年度へ含めたかを記録します。担当者の記憶ではなく、グループ構造図の版と承認日をGIR作業ファイルへ結びます。
M&A契約で引き継ぐべきものは過去の税額だけではありません。GIRを再現する元データ、選択、証憑、照会協力まで資産・義務として扱います。
初年度は一国を原票まで通してから横展開する
元帳からGIR・申告・納付まで一つの証拠線を試します。
全世界のテンプレートを先に配るより、親会社所在国、QDMTT導入国、セーフハーバー適用候補、通常計算が必要な国から異なる四例を選びます。一法人の総勘定元帳から国別集計、調整、実効税率、トップアップ税、配分、別表、GIRまで通します。
レビューでは、計算式の正しさだけでなく、誰が作った値か、現地言語の証憑を誰が読めるか、翌年も同じ方法で取れるか、修正を全提出物へ反映できるかを確認します。外部アドバイザーへ計算を委託しても、会社は入力値と提出内容を説明できる状態を保ちます。
税理士事務所の選び方では、国際ネットワークの名称だけで選ばず、対象国の国内法、連結データ、GIR、プロジェクト管理を誰が担うかを質問します。見積には、初期判定、データ整備、試算、申告、照会、制度更新、システム利用料を分けます。
 最終税額だけを照合せず、一つの国を元帳から提出物まで通してデータの空白を見つけます。
参考情報
制度、申告、通達、2026年改正を支える国税庁・財務省資料です。
以下は2026年9月8日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q日本の法人税率が15%以上ならグローバル・ミニマム課税は無関係ですか?
A法定税率だけでは判断できません。GloBEルールに基づく所得と対象租税を国・地域別に計算し、税額控除や繰延税金等の調整を確認します。
Qどの規模の企業グループが対象ですか?
A中心となる基準は、直前4対象会計年度のうち2年度以上で連結等総収入金額が7.5億ユーロ以上となる特定多国籍企業グループ等です。再編や短期年度等の個別規定も確認します。
QIIR・UTPR・QDMTTで同じ利益に三重課税されますか?
A同じ不足税額を三重に課す設計ではありません。QDMTT、IIR、UTPRの適用と調整により、どの国がトップアップ税額を課すかを決めます。
Q申告期限は通常の法人税申告と同じですか?
A国際最低課税額に対する法人税等は、原則として対象会計年度終了日の翌日から1年3か月以内で、最初に提出すべき一定の場合は1年6か月以内です。
Q移行期間CbCRセーフハーバーを使えばデータ収集は不要ですか?
A不要ではありません。適格なCbCR等からテストを満たす根拠を作り、国・地域別の判定値と元資料を保存します。将来の通常計算へ必要なデータも整備します。
Q外部の税務アドバイザーへ全て任せられますか?
A計算支援は委託できますが、入力データ、選択、提出内容を企業側が説明し、元資料と変更履歴を保持する必要があります。契約終了時のデータ返却も定めます。