2,500万円で相続した実家を売り、取得費が分からないので譲渡益が大きく出た。3,000万円控除が使えると思っていたのに、売却前に一度貸していたことや、買主の取壊し証明が間に合わないことで対象外になる場合があります。
相続空き家の特別控除は、相続した全ての空き家へ自動適用される制度ではありません。被相続人が一人で住んでいた旧耐震の家屋等について、相続後の利用、売却期限、価格、耐震または取壊し、買主との関係、申告書類を満たした場合に、譲渡所得から最高3,000万円を控除します。
売却価格が3,000万円以下だから税金がゼロになる制度ではありません。まず譲渡所得を計算し、その所得から要件に応じて最高3,000万円、相続人3人以上なら各人最高2,000万円を控除します。
本記事は2026年9月5日に、国税庁のタックスアンサー、確定申告案内、取得費、譲渡所得、国土交通省の確認書案内、租税特別措置法を確認しました。家屋の建築日、区分所有、老人ホーム入所、共有、他の特例との重複は個別判断が必要です。契約前に税務署または税理士へ資料を示してください。
最初に四つの日付を一本の線にする
相続、売却、買主工事、申告の年末を分けます。
相続開始日、家屋を空けた日、売買契約日、引渡日を並べます。基本の売却期限は、相続開始から3年を経過する日の属する年の12月31日までであり、制度の適用対象となる譲渡自体も2027年12月31日までです。二つの年末の早い方を実務上の外枠にします。
例えば2024年6月に相続が始まった場合、三年経過は2027年6月で、その年の12月31日が期限候補です。2025年1月の相続なら三年経過年は2028年ですが、現行の適用対象譲渡は2027年末までなので、制度延長がなければこちらが先に来ます。
売買契約を年末までに結べば必ずよいとは決めつけません。税法上の譲渡時期、引渡し、所有権移転、確定申告で使う日付を契約前に確認します。解体、測量、残置物、共有者合意に必要な月数を逆算します。
期限表には「相続から三年」だけでなく、制度の適用終了日、売却日、買主の耐震・取壊し期限、確認書取得、確定申告を別行で置きます。
家屋の出発条件は1981年5月31日以前と区分所有でないこと
築年と登記形態を資料で確定します。
対象となる被相続人居住用家屋は、原則として1981年5月31日以前に建築され、区分所有建物登記がされていないことなどが条件です。築年数が古いという印象ではなく、登記事項証明書、固定資産課税台帳、建築資料で建築日と建物の形を確認します。
マンションの一室は通常、区分所有建物なので同じ特例の対象家屋にはなりません。二世帯住宅や店舗併用住宅は、区分、被相続人の居住部分、他の居住者、事業利用を個別に見ます。
相続開始直前に被相続人以外の同居者がいた場合は、居住実態を別に確定します。介護のため家族が寝泊まりした、住民票だけ残した、別棟に住んだなど、生活実態を説明する資料が必要になることがあります。都合のよい住民票だけで居住者を決めません。
老人ホーム入所は対象外と即断しない
認定、施設、家屋利用の履歴をつなぎます。
被相続人が要介護認定等を受けて老人ホーム等へ入所し、相続直前に家へ住んでいなかった場合でも、一定条件で対象になり得ます。入所から死亡まで、家屋が本人の物品保管等に使われ、事業、賃貸、他人の居住に使われていないことなどを確認します。
入所先が制度上の対象施設か、要介護認定等の時期、家屋の利用状況、二つ以上の家がなかったかを資料で追います。施設契約、介護保険証、電気・水道、郵便、家財、近隣の説明を一つの時系列にします。
たまに家族が泊まった事実だけで直ちに結論を出さず、その家を家族の生活拠点として使っていたのかを税務専門家へ示します。空き家管理のための短時間滞在と、居住の用に供した状態を同じにしません。
老人ホーム入所者の家は一律対象外ではありません。認定、対象施設、家財保管、相続までの非賃貸・非居住を資料でつなぐことが判定の中心です。
相続後に貸す・事業で使う・住むと線が切れる
短期利用も売却前に税務判定します。
対象家屋や敷地は、相続から譲渡まで、事業、貸付け、居住の用に供されていないことが基本です。固定資産税を補うため半年だけ賃貸した、親族へ無償で住ませた、倉庫として会社へ貸したという使い方は、売却前に必ず税務判定します。
空き家の片付け業者へ一時的に鍵を渡すことと、事業用として貸すことは同じではありませんが、契約と実態を残します。駐車場だけ貸した、敷地の一部を資材置場にした場合も、対象範囲へ影響し得ます。
空き家を売る・貸す・解体する判断では出口を比較しますが、この特例を優先するなら、賃貸収入の試行が税控除を失う可能性を先に金額化します。半年の賃料と控除による税差を同じ表で比べます。
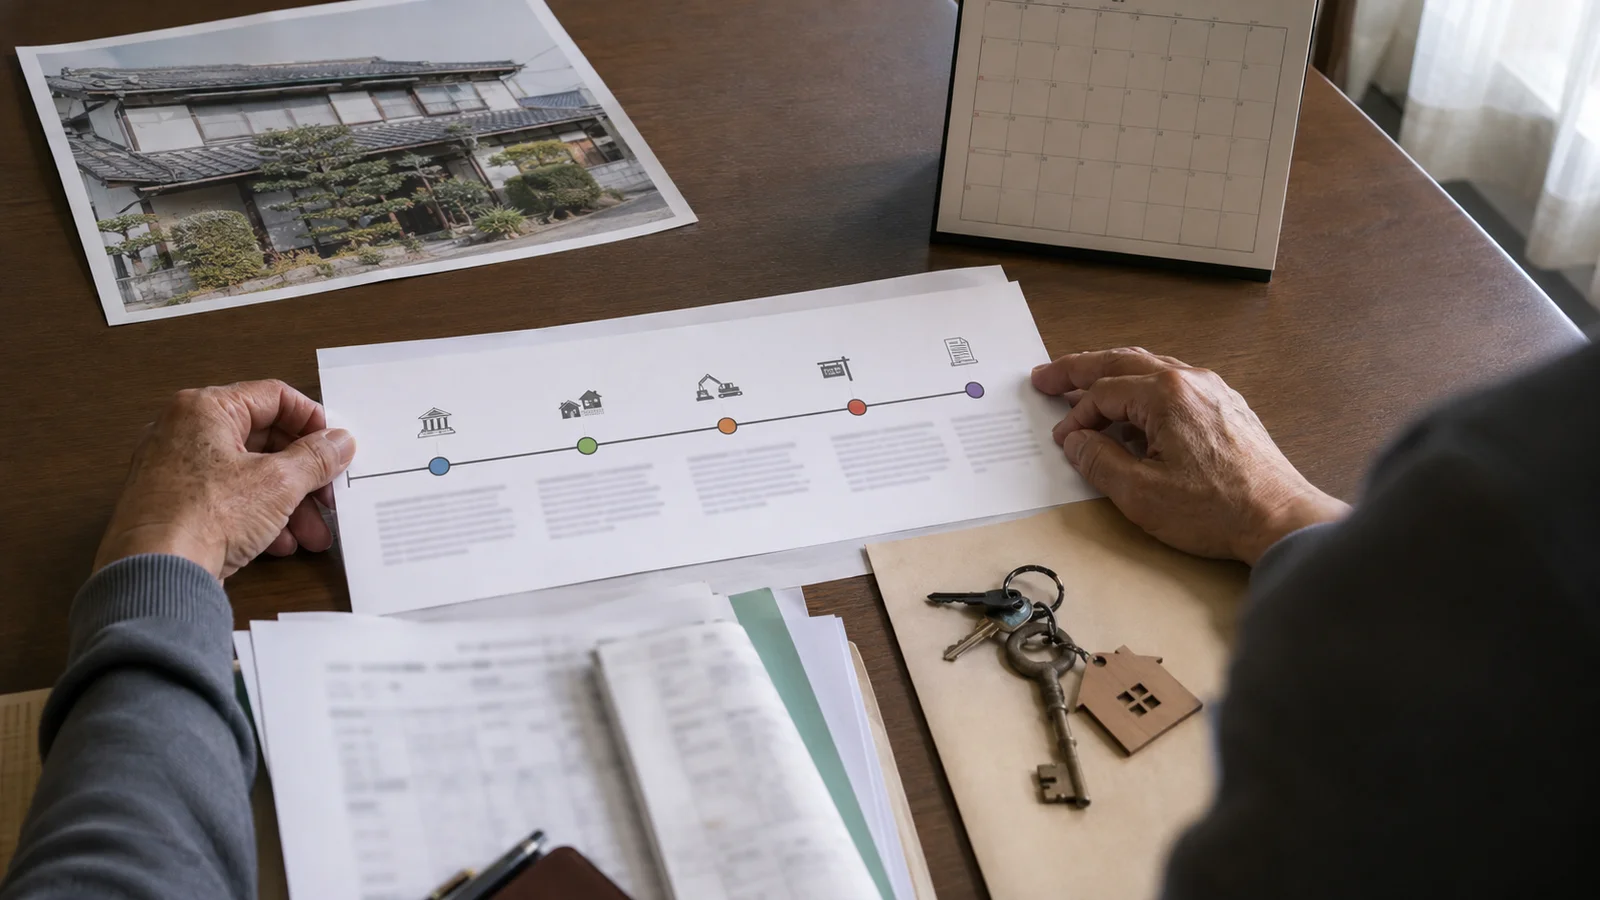 空き家の利用履歴に一度でも貸付けや居住が入ると、売却時だけを見ても判定できません。
耐震改修・取壊しを売主がするか買主がするかを決める
工事期限と不履行責任を契約へ入れます。
従来は売主が譲渡前に耐震基準へ適合させるか、家屋を取り壊して敷地を売る形が中心でした。2024年以後の譲渡では、売却後に買主が譲渡年の翌年2月15日までに耐震改修または取壊しを行う場合も、一定条件で対象になり得ます。
買主対応を使うなら、口約束では税務要件を管理できません。実施内容、期限、証明書類、立入り、遅延連絡、未達時の損害、確定申告への協力を売買契約へ入れます。年末売却なら翌年2月15日までの期間が短く、解体業者、残置物、アスベスト調査、確認申請で間に合わない可能性があります。
解体・改修前のアスベスト事前調査が必要な建物では、税の期限だけで工期を決めません。調査、届出、近隣、廃棄物、滅失登記までの実行可能性を施工会社と確認します。
買主対応型は売主の工事負担を減らせますが、控除の成否を買主の期限内実行へ依存させます。税効果を価格へ織り込む前に、未達時の責任を契約で決めます。
1億円判定は分割して逃れられない
関連する譲渡を合算して価格要件を見ます。
売却代金は原則1億円以下であることが条件です。一部を先に売った、家屋と土地を別契約にした、相続人ごとに持分を売った場合でも、関係する譲渡を合算して判定する規定があります。自分の受取額だけで1億円以下と判断しません。
固定資産税精算金、建物取壊し費の負担、隣地との一括売却など、売買価格との区分を契約書で明確にします。関係者間の低額譲渡や、配偶者・直系血族など特別な関係者への譲渡は対象外になり得るため、買主との関係も確認します。
不動産会社の査定が9,800万円なら安全という見方も危険です。価格交渉、測量後の面積、複数回譲渡を含め、最終契約額と過去の関連譲渡を税理士へ伝えます。
相続人が3人以上なら各人2,000万円上限を計算する
共有者数と控除上限を正確に結びます。
2024年1月1日以後の譲渡で、対象家屋と敷地を相続または遺贈で取得した相続人が3人以上の場合、各相続人の控除上限は3,000万円ではなく2,000万円です。売却時の共有者数だけでなく、特例対象財産を取得した相続人の数を確認します。
三人で各3,000万円、合計9,000万円を控除できる前提で分割協議をすると、申告時に資金計画が崩れます。各人の取得割合、譲渡対価、取得費、譲渡費用、他の所得を別々に計算します。
遺産分割を税だけで決めず、管理、売却同意、代償金、相続税との関係を見ます。所有不動産記録証明制度で相続物件を探す段階から、誰がどの物件を取得したかを追える表を作ります。
共有者が三人だから控除総額は9,000万円、とは限りません。2024年以後は対象財産を取得した相続人が3人以上なら、一人当たり上限2,000万円です。
市区町村の確認書は税務署の合格通知ではない
添付書類と税要件を別に確認します。
確定申告では、被相続人居住用家屋等確認書、登記事項証明書、売買契約書、耐震基準適合証明書や取壊しを示す書類など、状況に応じた添付が必要です。確認書は家屋所在地の市区町村へ申請します。
市区町村が確認書を交付しても、税務署が全ての税要件を事前承認した意味ではありません。反対に、書類名が似た固定資産証明だけでは代用できません。発行日数、追加資料、郵送期間を自治体へ聞き、申告直前に初めて申請しないようにします。
取得費が分からない場合は概算取得費を使う場面がありますが、古い売買契約、領収書、登記費用、仲介費、増改築資料を探します。凍結した相続預金を払い戻す手順で銀行資料を集めていても、不動産の取得費資料は別に探します。
 確認書一枚では足りません。家屋の履歴、価格、耐震・取壊し、取得費を申告書の根拠へつなぎます。
売却前会議で十個の可否を一列にする
証拠、税額、工事案を同じ表で決めます。
建築日、区分所有、被相続人の居住、同居者、老人ホーム条件、相続後利用、売却期限、1億円、耐震・取壊し、買主関係を一列にします。「多分該当」は空欄と同じ扱いにし、根拠書類と確認者を書きます。
次に、通常の譲渡所得税と、特例適用後を試算します。控除額そのものが還付されると誤解せず、譲渡所得、長期・短期、税率、取得費、譲渡費用を計算します。他の3,000万円控除や住宅特例との併用制限も確認します。
最後に、売主が工事する案、買主が期限内に工事する案、更地売却、現況売却を比較します。手取りだけでなく、工期、契約不履行、近隣、残置物、測量、確定申告証拠を含め、控除を取れる確率まで議論します。
特例を使う最終判断は、不動産会社の査定書ではなく、十要件の証拠、税額試算、工事と契約の実行可能性が同じ日程表へ載った時点で行います。
手取りは控除額ではなく二つの売却案で比べる
工事、税、未達リスクを手取りへ入れます。
現況9,000万円で早く売る案と、解体に500万円を掛けて9,500万円で売る案があっても、後者が500万円有利とは限りません。仲介、測量、解体、残置物、登記、取得費、税、保有中の固定資産税を各案へ入れます。
特別控除を使える確度も分けます。買主工事が期限に間に合わない場合、税負担がいくら増えるかを感度分析し、そのリスクを契約条件や価格へ反映します。相続人ごとの手取りと入金時期を出せば、控除額だけを巡る議論から離れられます。
比較する数字は売値でも3,000万円でもなく、要件未達時を含む相続人ごとの最終手取りです。
試算日と前提を残し、価格や工期が変わるたびに更新します。
控除の可否だけを固定しません。
媒介契約の前に買主工事案まで作る
買主工事の期限と証拠を売買条件へ入れます。
買主が耐震改修や取壊しを行う特例を使う可能性があるなら、販売開始後に口頭で頼むのでは遅れます。媒介会社へ、対象家屋の要件、工事を完了すべき期限、買主から受け取る証拠、未完了時の税負担を説明し、募集図面と契約条件へ落とします。税制上の要件を満たさない買主提案は、価格が高くても別案として評価します。
売買契約には、工事の種類、完了報告の方法、立入りと写真撮影、自治体確認への協力、書類の引渡し期限を記載します。控除額そのものを買主が保証する形ではなく、誰が何を実行し、何を渡すかを明確にします。買主の融資、建築確認、解体業者の手配が遅れた場合の協議方法も決めます。
仲介手数料、測量、残置物、解体、耐震改修、登記、譲渡所得税を同じ表へ入れます。売却価格だけを比較すると、売主工事案と買主工事案の手取り差が逆転することがあります。工事費の見積は税込・追加工事込みで取り、契約不適合責任や地中埋設物の扱いも分けます。
契約後は、決済日、工事完了期限、翌年2月15日、確認書取得、確定申告を一列に置きます。媒介会社、買主、施工会社、自治体、税理士の担当者名を残し、「誰かが取るはず」の証明書を作りません。
買主工事型は、売主が工事費を負担しない便利な抜け道ではありません。期限と証拠を売買契約へ組み込める案件だけが、控除を見込める候補です。
参考情報
期限、価格、家屋、控除を支える国税庁資料です。
以下は2026年9月5日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q相続した空き家を3,000万円で売れば税金はかかりませんか?
A売却価格から直接3,000万円を引く制度ではありません。取得費と譲渡費用を差し引いた譲渡所得から控除します。家屋、利用、期限、価格等の要件も全て確認が必要です。
Q相続人が3人なら一人3,000万円ずつ控除できますか?
A2024年1月以後の譲渡で対象家屋・敷地を取得した相続人が3人以上の場合は、一人当たりの上限が2,000万円です。取得した相続人の数と各人の譲渡所得を確認します。
Q親が老人ホームで亡くなった家も対象ですか?
A要介護認定等、対象施設、家財保管、入所後の非賃貸・非居住など一定条件を満たせば対象になり得ます。入所から相続までの資料を揃えて判定します。
Q家を壊さず売っても控除を使えますか?
A耐震基準へ適合した家屋として売る方法のほか、2024年以後は買主が譲渡年の翌年2月15日までに耐震改修または取壊しを行う形も一定条件で対象になり得ます。契約と証明の管理が必要です。
Q相続後に一度だけ人へ貸した家は対象ですか?
A相続から譲渡まで事業、貸付け、居住の用に供されていないことが基本要件です。短期間でも貸した実態があれば、契約資料を持って税務署または税理士へ確認してください。
Q市区町村の確認書が出れば控除は確実ですか?
A確認書は重要な添付書類ですが、税務署が価格、期限、取得者、他特例等の全要件を事前承認した通知ではありません。確定申告で全資料を揃えて判定されます。