レジには毎日まとまった現金が通ります。それでも、オーナーの所得が売上に比例して増えるとは限りません。コンビニ加盟店の経営は「売上からロイヤルティを引く」だけではなく、売上から商品原価を引いた粗利益を本部と加盟店で分け、その加盟店側から人件費、廃棄、光熱費などを支払う契約が中心だからです。
最初に覚えたいのは、コンビニ加盟店の損益は「売上高」より「粗利益分配後に残る額」で決まることです。日販が高くても、低粗利商品の比率、値下げ、廃棄、深夜人員、物件条件が悪化すれば手残りは増えません。
公正取引委員会が2020年に行った大規模実態調査は、当時把握した57,524店を対象とし、12,093名から回答を得ています。回答率は21.0%でした。全国の身近な店舗でありながら、オーナーの契約、労働、資金繰りを一つの数字で語れない規模と多様性があります。
売上100円は、どうオーナー所得になるのか
説明のため、売上100円、商品原価70円、粗利益30円と仮定します。契約上、本部と加盟店が粗利益を分け、仮に加盟店側へ15円が残ったとしても、これはオーナーの所得ではありません。ここからアルバイト賃金、社会保険、電気、水道、消耗品、棚卸差異、廃棄、修繕、借入返済などが出ます。
この30円、15円という数字は仕組みを示す仮例で、実際の料率ではありません。ブランド、契約型、売上帯、物件、開業時期により条件は異なります。候補本部を比べるときは、売上予測ではなく「粗利益から何が控除され、残った費用を誰が負担するか」を一行ずつそろえます。
売上総利益を基礎にする方式では、値引きや廃棄の扱いが特に重要です。売れなかった弁当の原価がどこへ入るか、値引き後の売価が粗利益計算へどう反映されるか、本部の会計システムでどの項目として見えるかを契約書と店舗損益で確認します。
物件を誰が用意するかで、同じ看板でも経営は別物になる
公正取引委員会の2020年調査では、本部が店舗を用意する契約が82.8%、オーナーが用意する契約が17.2%でした。本部物件型は初期投資を抑えやすい一方、本部側の負担が粗利益分配へ反映されます。自己物件型は土地・建物の負担と残存価値を自ら持つ代わりに、契約条件の見方が変わります。
本部物件型と自己物件型は、加盟金の大小ではなく、「閉店した翌日に何が資産として残り、どの債務が残るか」で比較します。内装、冷蔵設備、看板、敷金、原状回復、在庫、リース残債を契約終了日の貸借対照表に置くと、入口の安さだけでは見えない差が出ます。
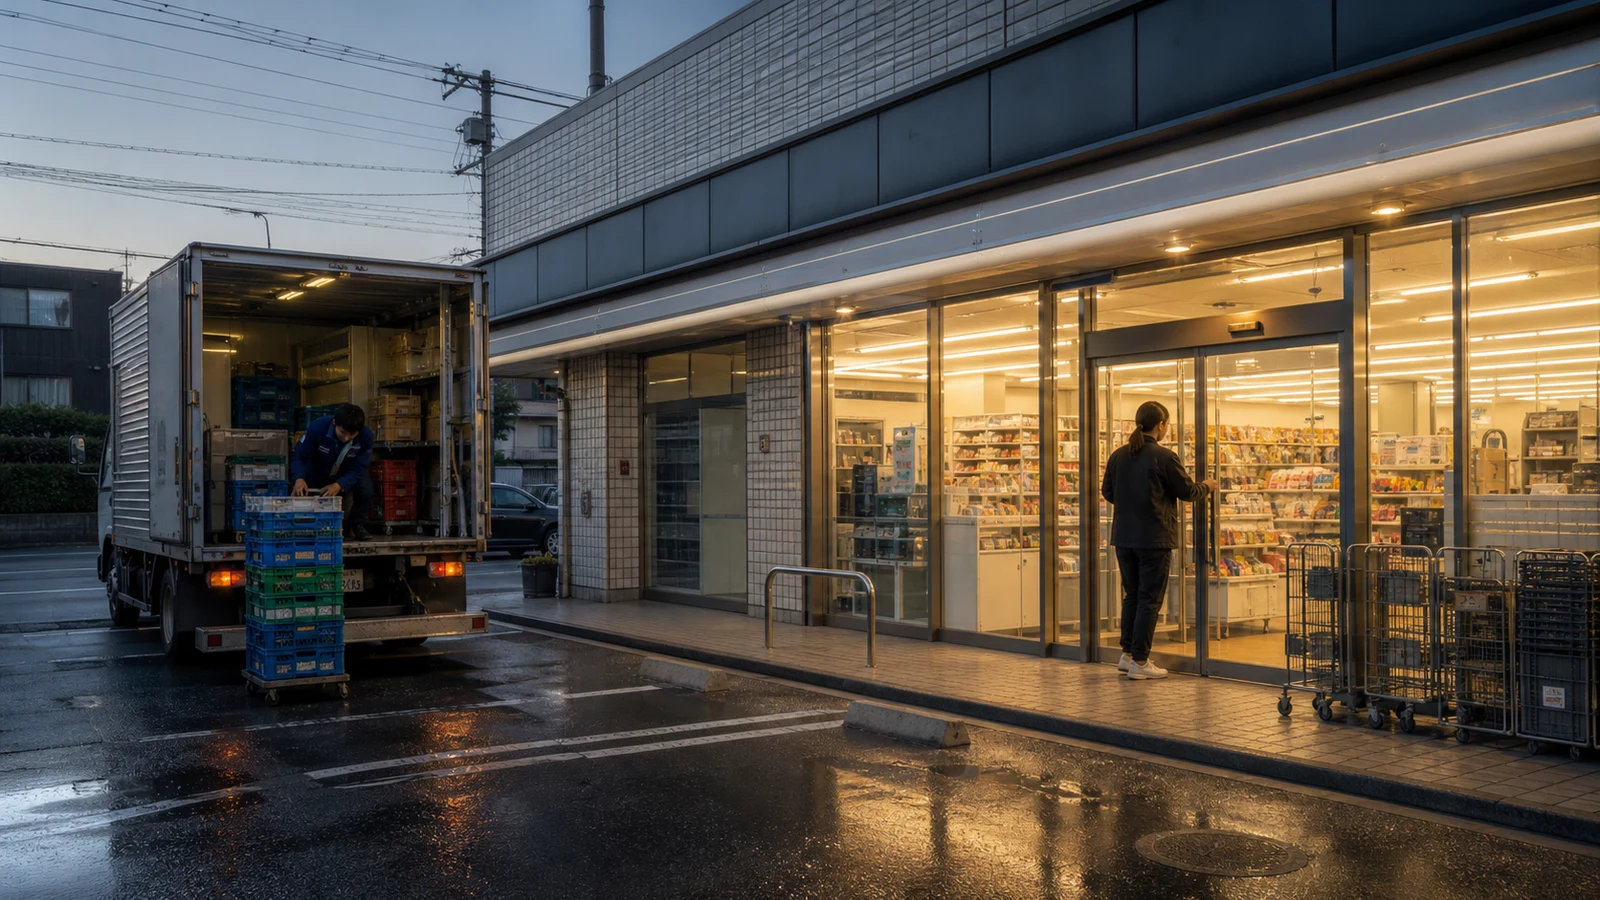
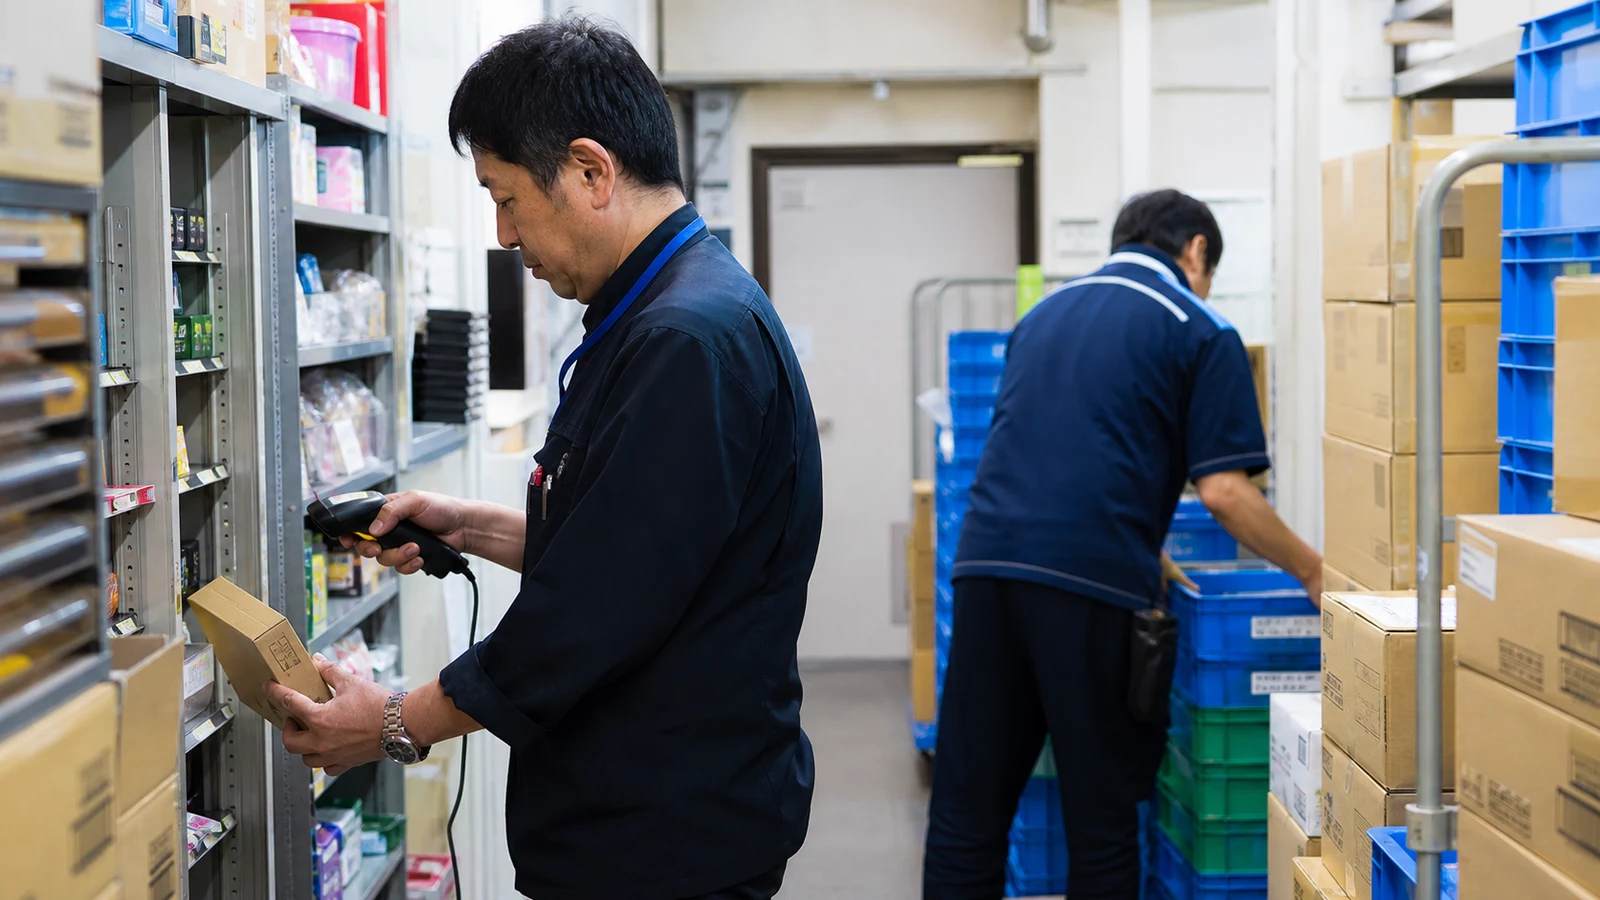 棚に商品が並ぶ前に、搬入、検品、保管、品出しの人時が発生します。発注精度だけでなく、作業時間も利益の一部です。
24時間営業は営業時間ではなく、人員設計の問題
深夜の売上が少ない店でも、閉店すれば光熱費が丸ごと消えるわけではありません。一方、開け続けるには最低配置、休憩、欠勤代替、防犯、清掃、納品対応が必要です。オーナー夫妻が欠員を埋めて人件費を下げた損益は、家族の無償・低額労働を費用から消した数字になり得ます。
24時間営業を比べる際は、深夜帯の売上と粗利益、人件費だけでなく、オーナー代替時間を時給換算します。週に20時間の穴をオーナーが埋めるモデルなら、月80時間前後です。その時間をゼロ円で置くと、利益と労働所得を混同します。
オーナーが店に入って黒字になる店舗と、雇用だけで黒字になる店舗は、同じ営業利益でも事業価値が違います。複数店化や承継を考えるなら、オーナー不在時の損益を別表にします。
一週間だけ「オーナーの仕事」を分解する
開業前の収益モデルでは、オーナーを一人の人件費として置きがちです。実際には、発注、採用面接、欠勤連絡、クレーム対応、金銭管理、棚卸、清掃確認、本部との会議が時間帯をまたぎます。月曜日の早朝納品から日曜日の夜間欠勤まで、一週間の業務を15分単位で記録すると、単純なシフト表には出ない待機と割込みが見えます。
夫婦二人で運営する計画なら、二人の合計時間を一人分へまとめません。一人がレジに入り、もう一人が発注や採用をしている時間は二人時です。家族の都合で片方が一か月離れた場合に、同じ仕事を店長候補とアルバイトで代替した費用を置きます。
加盟店の「利益」から、オーナーと家族が現場へ入った全時間を代替賃金で引くと、投資収益と労働の対価を分けて見られます。この調整後も現金が残る店なら、複数店化や事業承継を検討する土台があります。調整後に赤字となる店は、オーナーの長時間労働で会計上の利益を作っている可能性があります。
廃棄は「もったいない」だけでなく発注権の経済
弁当、おにぎり、総菜は、欠品すると販売機会を逃し、多く発注すると値引きや廃棄が増えます。発注権限が加盟店にあっても、推奨数量、販売計画、新商品導入、棚割り、キャンペーンが判断へ影響します。問題は誰か一方が悪いという話ではなく、需要予測の誤差を誰の損益へ載せる契約かです。
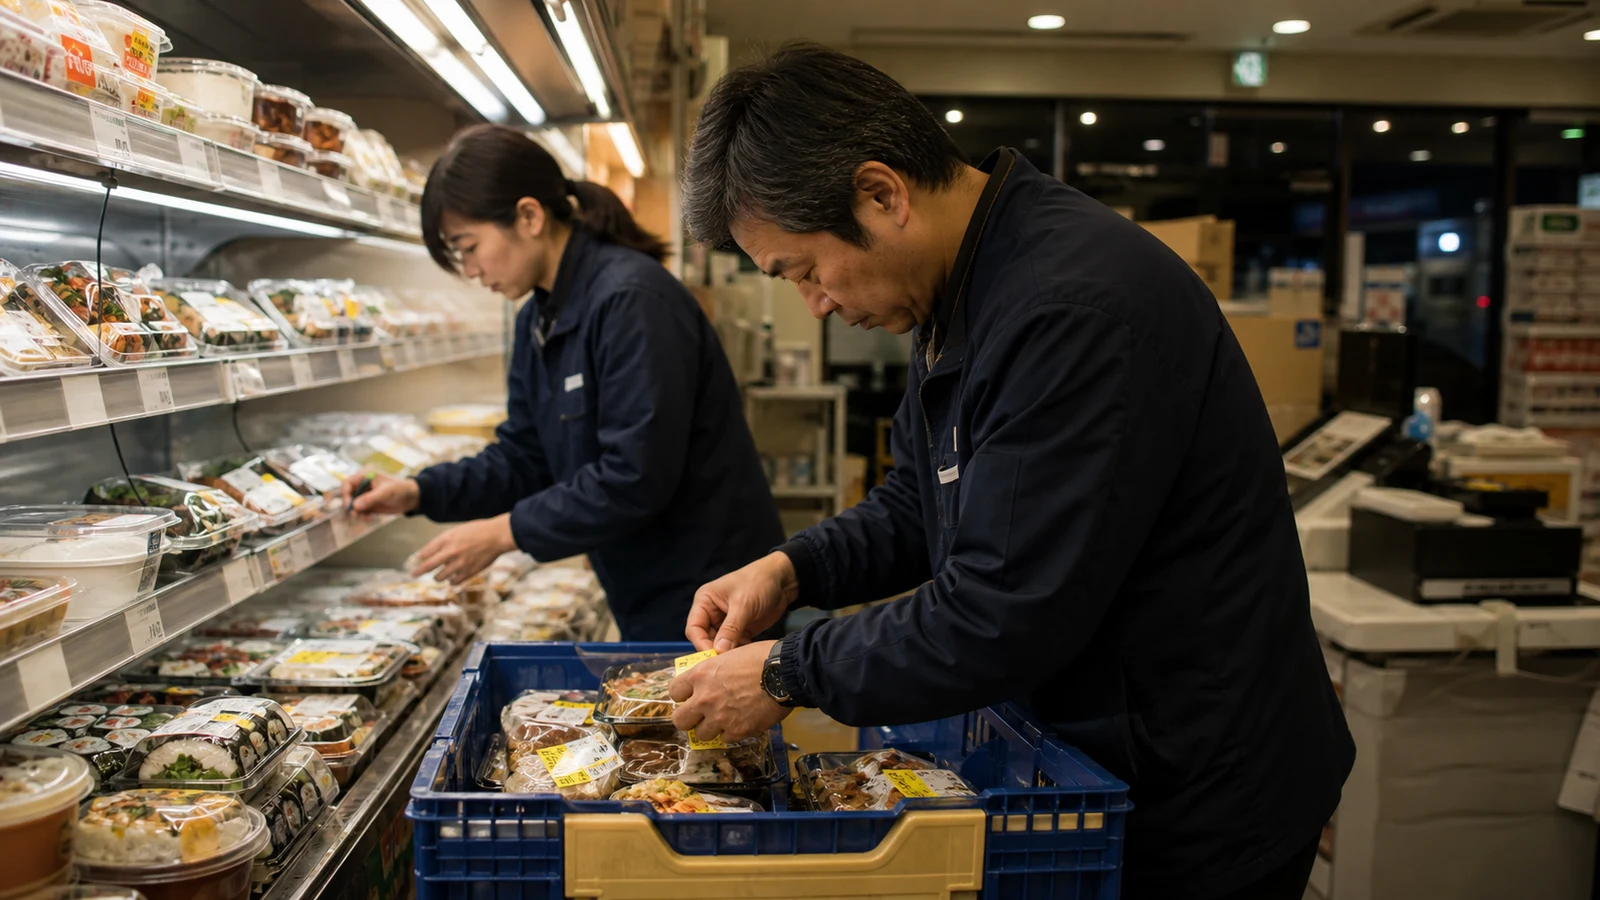 値引きと廃棄は、粗利率、欠品率、来店満足を同時に動かします。廃棄額だけを減らすと、売る商品まで減らす危険があります。
見る指標は廃棄額だけではありません。カテゴリー別の販売数、値引率、欠品率、発注修正回数、天候、曜日、近隣催事を並べます。廃棄削減の目標は「ゼロ」ではなく、粗利益と欠品を悪化させずに期限切れ原価を下げることです。
契約前に平均日販を自店の数字へ変換する
本部から示される売上予測や既存店平均は、候補地の損益ではありません。まず商圏人口、昼夜人口、通行量、競合、駐車、学校・病院・工場、曜日差を確認します。次に商品カテゴリー別の粗利仮定と人員シフトを24か月へ展開し、オープン販促が消えた6か月目以降を見ます。
契約前に作る表には、最低賃金が上がった場合、店長候補が退職した場合、電気料金が上がった場合、近隣へ競合店が出た場合を入れます。売上が計画比90%、人件費が計画比110%になったとき、何か月持つかを計算します。開業可否を決める数字は初年度の平均利益ではなく、悪化シナリオで現金が尽きる月です。
公正取引委員会のフランチャイズ・ガイドラインは、加盟希望者への十分な情報開示、予想売上・収益を示す場合の合理的根拠、契約後の取引上の地位を不当に利用する行為などを示しています。説明資料の数字が魅力的でも、算定方法、対象店舗、期間、閉店店を含むかを質問し、回答を文書で残します。
中小小売商業振興法第11条は、一定の特定連鎖化事業について、契約前に金銭、商品の販売条件、経営指導、商標、契約期間・更新・解除などを記載した書面を交付し、説明することを定めています。書面があることだけで安心せず、自分の24か月表と食い違う前提を質問し、回答日と説明者を記録します。加盟店は本部の従業員ではなく、独立した事業者として損益を負うためです。
収益説明を受けたら、売上、粗利益、加盟店収入、営業利益、オーナー所得を同じ言葉として扱っていないかを確かめます。特に「月に○万円残る」という説明では、その金額がオーナー夫妻の労働対価を含むのか、借入元金の返済後なのか、税引前なのかで意味が変わります。収益予測の最終行には、金額だけでなく「誰の、何を引いた後の、何か月平均か」を書き添えます。
比較する候補店が三店あるなら、三店とも同じ24か月表へ入力します。本部ごとの資料をそのまま横に並べると、売上の集計期間や人件費の前提が違い、数字が大きい店を誤って選びかねません。営業時間、最低配置、オーナー労働、家賃、電気、廃棄、借入、税の前提を統一し、契約固有の費用だけを差として残します。
既存店見学ではレジ前より裏側を見る
候補店を見学するなら、昼のピークだけでなく、早朝の納品、夕方の値引き、深夜の人員が切り替わる時間を選びます。質問は「売上はいくらですか」だけでは足りません。曜日別の必要人時、店長が休めた日数、欠勤時の代替、廃棄の計上方法、修繕費の負担、近隣店との商圏重複を聞きます。
政府の商業動態統計は、コンビニエンスストアの商品販売額や店舗数などを月次で集計しています。総務省統計局の案内によれば、同調査は500店舗以上を有するチェーン企業本部が対象です。市場全体の伸びは立地予測の背景にはなりますが、候補地の損益へそのまま移せません。全国販売額が上がっても、近隣工場の閉鎖で昼間人口が減る店舗では別のシナリオが必要です。
統計は「コンビニ市場が伸びているから出店する」という許可証ではなく、自店の予測が市場全体からなぜ外れるのかを説明する比較線として使います。候補地の昼夜人口、競合、客数、カテゴリー構成を、その比較線へ重ねて初めて意味が出ます。
店を増やす前に、一店目をオーナー不在で測る
一店目の売上が安定すると、二店目の提案を受けることがあります。ここで一店目の会計利益だけを基準にすると、オーナーが担っていた発注、採用、トラブル対応が二店に分散し、両店の精度が落ちます。二店目を検討する前に、一店目で連続14日間、オーナーが通常シフトへ入らない運営を試します。
見る数字は、売上だけではありません。欠品率、廃棄率、現金差異、欠勤、クレーム、発注修正、店長の残業、オーナーへの緊急連絡を平常時と比べます。売上が維持されても、店長の残業と緊急連絡が急増したなら、自走ではなく負担の付替えです。
複数店化の合格条件は、一店目の売上が高いことではなく、オーナー不在でも粗利益・人時・廃棄・現金管理が許容範囲に収まることです。二店目の投資判断では、新店利益に加えて、一店目の悪化分と統括人材の費用を必ず差し引きます。
レジの現金と自由に使える現金を分ける
コンビニは現金売上が大きく見える業態ですが、レジに入った金額を加盟店が自由に使えるわけではありません。商品代金、本部との精算、収納代行、決済手数料、給与、税・社会保険の支払時期がずれるため、月次損益が黒字でも特定日に資金が不足することがあります。
24か月表には、損益計算書とは別に週次の資金繰りを置きます。売上入金、本部精算、給与、賞与、税、保険、修繕、借入返済を実際の曜日へ配置し、繁忙期前の商品増加と閑散期後の支払が重なる週を探します。収納代行や預り金は、売上と同じ色で表示しません。
現金差異が続く場合は、スタッフ個人の注意力だけを疑わず、レジ交代、両替、返金、収納代行、廃棄登録の手順を時間帯別に追います。差異の発見が月末では遅いため、シフト交代時に誰が確認し、どの金額でオーナーへ連絡するかを決めます。
レジに現金があること、会計上利益があること、返済と生活費を払えることは別の状態です。契約前の試算でも、この三つを一つの「儲かる」という言葉へまとめないことが、資金ショートを防ぎます。
退出条件は開業条件と同じページで読む
中途解約違約金、競業避止、在庫買取、設備撤去、原状回復、借入保証、店舗譲渡の可否は、事業が順調な間は目立ちません。しかし、病気、家族介護、人手不足、再開発など、売上以外の理由でも閉店は起こります。
契約期間10年なら、10年続ける前提の総利益だけでなく、3年目、5年目、7年目に退出した場合の債務を試算します。フランチャイズ本部の選び方では、業態横断の契約確認を整理しています。食品スーパーの利益構造を読むと、粗利、廃棄、人時の見方を直営小売と比較できます。
廃棄と欠品を同じ指標で比べる方法は、食品ロス削減サービスの比較で深掘りしています。値付けを変更する場合は、ダイナミックプライシング導入も関連します。
まとめ
コンビニ加盟店の利益は、売上から単純な料率を引いた残りではありません。粗利益分配後の加盟店収入から、誰が人件費、廃棄、光熱費、物件、設備、退出費用を負担するかで決まります。
平均日販ではなく、自店のカテゴリー粗利、24時間シフト、オーナー代替時間、廃棄、悪化シナリオ、終了時債務を24か月表へ置いてください。その表を本部の説明資料と照合したとき、初めて「この店を続けられるか」という質問へ答えられます。
参考情報
以下は2026年8月28日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Qコンビニのロイヤルティは売上の何%ですか?
A一律ではありません。売上高ではなく粗利益を基礎にする方式が中心で、ブランド、契約型、売上帯、本部と加盟店の費用負担により条件が異なります。契約書の計算例で確認してください。
Q日販が高ければオーナー所得も高くなりますか?
A比例するとは限りません。商品構成による粗利、廃棄、値引き、人件費、深夜帯、物件費で手残りが変わります。日販と同時に粗利益分配後の加盟店収入を見ます。
Q24時間営業をやめれば必ず利益が増えますか?
A必ずではありません。深夜人件費は減っても、売上、納品、清掃、防犯、ブランド条件へ影響します。時間帯別の粗利益と必要人時で判断します。
Q本部が示す収益予測はどこを確認すべきですか?
A対象店舗数、立地、集計期間、閉店店舗の扱い、売上だけか加盟店所得まで含むか、オーナー労働を費用化しているかを確認し、合理的根拠を文書で受け取ります。
Q契約前に最も見落としやすい項目は何ですか?
A中途解約、原状回復、競業避止、在庫・設備・借入の残り方です。開業時の収益だけでなく、3年目と5年目に退出した場合の支払総額を試算します。