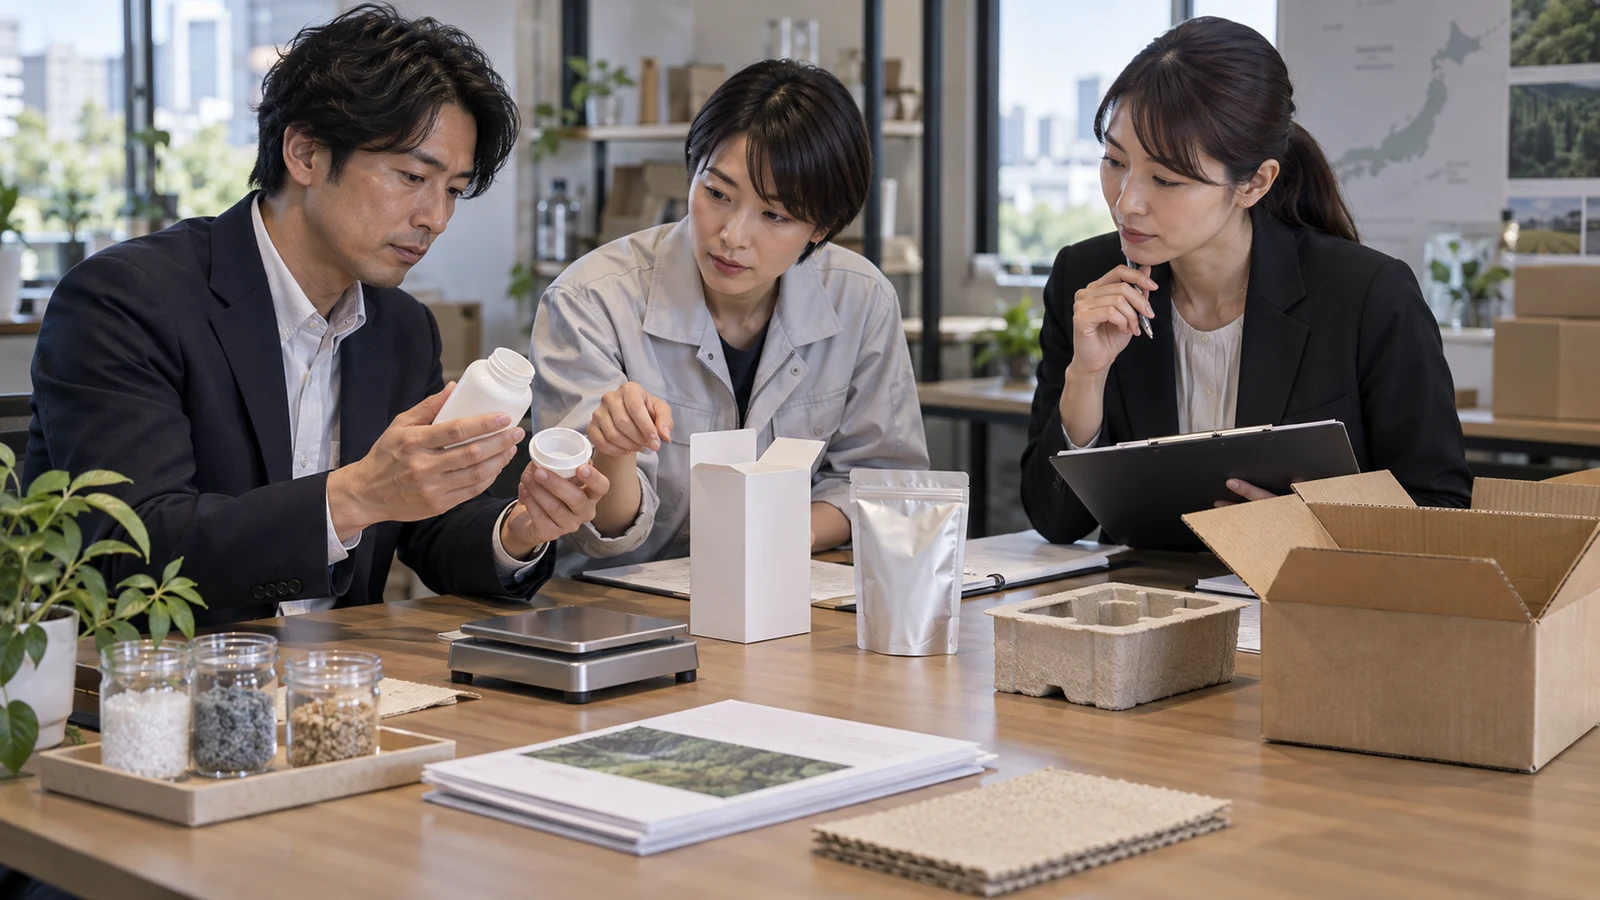
焼き菓子店が自社の袋へ商品を詰め、ECでも販売する。袋は包材会社が作り、菓子は委託工場が製造し、物流会社が発送する。この商流で「袋メーカーがリサイクル費用を払うはず」と考えると、商品へ包装を使う事業者としての義務を落とす可能性があります。
容器包装リサイクル法は、消費者が分別排出し、市町村が分別収集し、事業者が再商品化を担う役割分担を定めます。事業者側では、商品に容器包装を使う者、容器を製造・輸入する者、容器包装入り商品を輸入する者を商流から特定します。
容リ法の対象判定は「プラマークが付いているか」から始めません。商品、容器か包装か、素材、利用・製造・輸入の役割、国内販売、小規模除外を順番に確定してから、年度の再商品化義務量を計算します。
本記事は2026年9月9日に、経済産業省・環境省の容器包装リサイクル法資料、日本容器包装リサイクル協会の令和8年度申込資料、帳簿案内、e-Gov法令検索を確認しました。対象区分と年度係数は商品・業種・年度で変わるため、実際の申込では最新の算定係数と協会案内を使用してください。
商品を入れる容器と包む包装を取引単位で判定する
有償か無償かではなく商品の容器包装として見ます。
法の容器包装は、商品を入れるもの、または包むもので、中身の商品と分離したとき不要となるものが基本です。飲料びん、菓子袋、化粧品ボトル、外箱、ラップ、レジ袋などが候補になります。一方、商品そのもの、役務に伴うだけの物、容器ではない運搬具は同じ扱いとは限りません。
有料で販売するギフト箱でも、容器包装自体が有償であることだけを理由に除外しません。2020年の法改正で、商品の容器・包装自体が有償の場合も定義へ含まれることが明確になっています。商品と箱を別明細で請求しても、実態を見ます。
宅配便の輸送用段ボールと、商品として消費者へ渡る化粧箱は役割が異なります。どの時点で商品を入れ、消費者が中身を使う際に不要となるかを確認します。ECではメーカー箱、販売店の追加箱、緩衝材、袋を層ごとに分けます。
返品用の袋、景品を束ねるフィルム、ギフト包装、試供品の小袋は、通常SKUの部品表だけでは見落とします。受注条件、店舗作業、キャンペーン設計から年間に発生する包装を拾い、誰が用いたかを確認します。販促部門が手配した包材も、環境部門の購入台帳にないという理由で計算対象外にしません。
複合素材のパウチやラミネート紙は、見た目だけで紙へ分類しません。法令・協会の容器包装区分、識別表示、重量の主たる素材などを仕様書で確認します。包材コードに素材構成、重量、容器区分、識別表示版を持たせます。
循環型ビジネスモデルの設計で再使用や詰替えを検討する場合も、環境効果の説明と容リ法上の対象判定を分けます。回収可能という企画書だけで自主回収量を控除せず、実際に回収し再使用・再商品化した量の証拠を持ちます。
商品マスタへ「包装あり」という一列を足すだけでは計算できません。一SKUに使う容器包装を部品表にし、素材区分、一個重量、調達先、利用者、国内向け数量を持たせます。
利用・製造・輸入の三つの立場を商流図へ置く
一社が複数の役割を持つ商流を商品ごとに整理します。
特定容器利用事業者は、特定容器を用いて商品を販売します。特定包装利用事業者は包装を用いて商品を販売します。特定容器製造等事業者は特定容器を製造するほか、輸入も対象になり得ます。同じ会社が複数の立場を持つことがあります。
PB商品を委託工場で製造する場合、包材の発注、商品名義、販売、容器利用の実態と契約を確認します。「製造を外注したから義務も外注先」とは限りません。委託契約へ、重量データ、算定協力、義務主体、監査、変更通知を明記します。
海外から容器包装入り商品を輸入して国内販売する会社は、海外メーカーが日本の義務を履行するとは考えません。輸入数量、国内販売、輸出・返送、破損廃棄をロット単位で追います。海外ECから消費者が個人輸入する商流と、国内事業者が輸入販売する商流を分けます。
卸売業者が完成品を仕入れてそのまま販売するだけか、自社で詰替え、セット組み、ラベル貼付、追加包装を行うかでも役割が変わります。倉庫現場で行う作業を本社の商品登録だけから判断しません。
 一社一役ではなく、商品と容器包装の流れごとに利用、製造、輸入の義務主体を置きます。
小規模除外を従業員数と売上高の両方で確認する
会社の印象ではなく法定条件を証拠で組みます。
国、地方公共団体や、一定の小規模事業者には適用除外があります。経済産業省の案内は、中小企業基本法上の小規模企業者で、おおむね常時使用する従業員20人以下、商業・サービス業は5人以下のうち、販売額が一定額未満の事業者を示しています。
従業員が5人だから自動的に除外ではありません。主たる業種が商業・サービスか、それ以外か、常時使用する従業員の数、年間売上高を法令の区分へ当てます。季節雇用、役員、パート、複数事業をどう数えるかは根拠資料と所管窓口で確定します。
法人単位と事業所単位も混同しません。店舗ごとは5人以下でも、一法人として複数店を経営する場合、各店舗を別の小規模事業者として扱う判断はできません。会社、事業、主たる業種、売上を決算資料へつなぎます。
成長して境界を超える年、合併・分社、事業譲渡では、前年度と同じ対象判定をコピーしません。年度開始前に従業員、売上、役割を再判定し、初めて対象になる場合でも販売量データを遡って作れるよう平時から容器重量を持ちます。
小規模除外は「小さな会社」という印象ではなく、業種、常用従業員数、売上高、判定年度を証拠で組み合わせます。除外年も判定表と基礎資料を保存します。
一個重量と販売数量から国内使用量を作る
包材BOMと販売実績を素材別kgへ変換します。
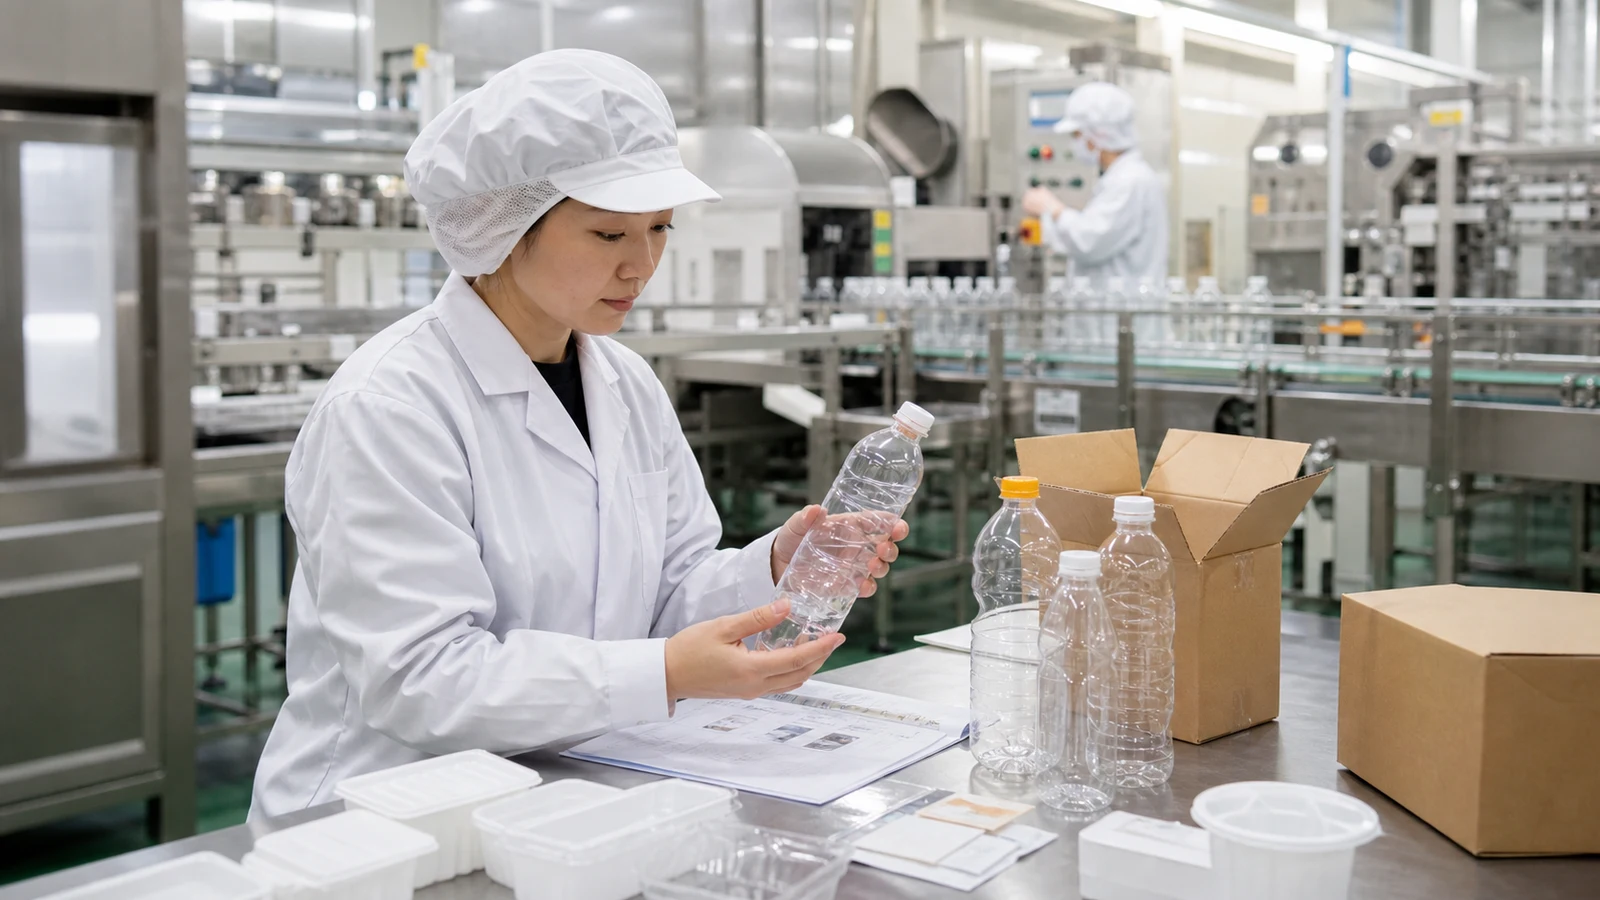
義務量計算の土台は、容器包装の一個重量と年度数量です。仕様書の設計重量だけでなく、ロットごとのばらつき、サイズ変更、包材変更を管理します。代表サンプルを校正済みのはかりで測り、測定日、個数、平均、単位を記録します。
販売数量は出荷数と同じとは限りません。輸出した商品、自ら回収した容器、事業活動で費消され家庭系ごみにならない量、不良・廃棄、返品を区分します。国内向けと輸出向けで同じSKUを使う場合、届け先から数量を分けます。
セット商品では、外箱一つ、個包装十袋、仕切り、ボトル二本の重量を展開します。キャンペーンで追加した袋や、店舗でだけ付ける包装を商品BOMから落とさないよう、POS、受注、包材払出しの三つを照合します。
年度途中に袋を2.8gから2.3gへ薄肉化した場合、年間数量へ単一重量を掛けません。切替日、旧在庫消化、製造ロットごとに数量を分けます。薄肉化の環境効果と再商品化義務量の差を同じデータから説明できます。
EU包装規則PPWRではEU向けの包装設計・適合を扱いますが、日本の容リ法の対象区分と義務量をそのまま代替しません。輸出分を分けた上で、国内販売分は国内制度へ計上します。
自主算定と簡易算定の前提を年度ごとに残す
控除と係数の根拠を結果と一緒に保存します。
容器包装廃棄物として排出される見込量は、販売等の量から自主回収量や事業活動で費消された量を控除する自主算定と、算定できない項目へ国の係数を用いる簡易算定があります。都合のよい方を結果だけ比較して選ぶ仕組みではありません。
自主回収量には、回収スキーム、回収実績、再使用・再商品化、対象容器の同一性を示す資料が必要です。店頭回収箱へ別会社の容器も入る場合、回収箱総重量を自社控除へ使いません。
事業系比率を自社調査で使う場合、顧客区分、販売経路、調査期間、サンプル、推計方法を残します。精度が説明できない場合に簡易算定の係数を使う場面と分けます。毎年同じ係数とは限らないため、算定年度を固定します。
義務量は素材区分と業種別に算定係数を掛けます。前年のExcelをコピーして単価だけ変えると、新SKU、素材変更、業種区分、係数改定を落とします。計算式、入力元、単位、丸めを保護し、別担当者が一SKUから再計算します。
算定表の数字は包材購入額から作りません。一個重量、国内商品数量、回収、事業系消費、年度係数へ分解し、最終kgから一つのSKUまで戻れる状態にします。
指定法人への委託を支払いだけで終わらせない
対象判定、申込、支払、精算を年度版で管理します。
特定事業者は、自ら再商品化する、認定を受けた方法を使う、指定法人へ委託するなど法の方法で義務を履行します。多くの事業者が日本容器包装リサイクル協会への委託を利用しますが、委託料を振り込む前の対象判定と義務量は自社責任です。
令和8年度の委託では、当年度の申込資料、素材別算定係数、委託単価、申込要領を同じ年度版で使います。オンライン申込の特定事業者コード、申込量、契約、請求、支払、年度後の精算を管理します。
申込期間を過ぎたから義務が消えるわけではありません。協会は再商品化義務に時効がなく、過年度に対象で未申込の年度があれば遡って申込が必要と案内しています。過去の販売データが消える前に、対象開始年度を調査します。
委託料金の増減だけを包材削減効果と呼びません。単価・係数の変動でも金額は変わります。容器重量、数量、回収、義務量、単価を分解し、設計変更の効果をkgで確認します。
 請求額から推測せず、SKUの包材重量から委託申込量まで同じ計算線でつなぎます。
帳簿を閉鎖後5年間保存し変更を追う
最終kgから一つのSKUへ戻れる証拠を残します。
法第38条により、特定事業者は帳簿を備え、販売商品に用いた容器包装、製造・輸入した容器の量などを記載し、閉鎖後5年間保存します。申込用の一時的なExcelではなく、法定帳簿として年度、役割、素材、業種、数量、算定を管理します。
帳簿には、容器包装の名称、素材、重量、販売・製造・輸入数量、輸出、自主回収、事業系消費、排出見込量、係数、義務量、委託契約を追える情報を持たせます。根拠となる商品マスタ、計量記録、販売実績、輸出証明、回収記録も参照できるようにします。
データ修正では上書きだけをしません。返品集計の漏れや包材重量の誤りが見つかった場合、修正前、修正後、理由、影響年度、申込訂正、承認者を残します。申込後の変更が契約訂正や精算へどう影響するかを協会へ確認します。
会社のシステム保存期間が3年なら、5年帳簿を再現できません。EC受注、POS、ERP、包材仕様書の保存期限を確認し、帳簿に必要なスナップショットを年度確定時に保存します。
帳簿5年は計算結果だけの保存ではありません。一個重量と販売数量の根拠、控除、係数、委託契約まで、第三者が同じ義務量へ到達できる証拠を閉鎖後5年間残します。
包装変更を環境部だけの事後報告にしない
設計段階で品質と環境の両方を評価します。
包材の軽量化、紙化、モノマテリアル化、詰替え化は、商品保護、賞味期限、輸送破損、表示面積、封緘、顧客体験と同時に評価します。環境担当が年度末に重量を知る体制では、設計段階の削減機会を逃します。
包装変更申請に、旧新重量、素材、容器区分、識別表示、国内・輸出、販売開始、旧在庫、品質試験、容リ法計算への影響を入れます。商品発売の承認条件として包材BOM登録を必須にします。
デジタルプロダクトパスポートのような製品データ整備でも、包装部品の材質と証拠を部品表へ持たせると再利用できます。ただしEU制度の項目を国内法の法定帳簿と誤認せず、制度ごとの計算版を分けます。
KPIは再商品化委託料だけではありません。対象未判定SKU、重量未測定、役割不明、輸出未区分、旧重量使用、申込差戻し、過年度未申込、帳簿根拠欠落を追います。
最終監査では、委託量が大きい一素材から上位SKUを選び、申込量、係数、排出見込量、販売数、一個重量、仕様書、現物へ逆向きにたどります。次に新商品一件を選び、容器包装判定から年度帳簿へ順向きに載るかを確かめます。
容器包装リサイクル対応の質は、年度末に申込を終えたかだけでは測れません。新商品が発売された瞬間から、役割、素材、重量、国内数量が帳簿へ流れ、削減判断へ戻る仕組みで測ります。
参考情報
容器包装の対象、算定、委託、帳簿を支える公式資料です。
以下は2026年9月9日に内容と到達性を確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q従業員が5人以下なら必ず容リ法の対象外ですか?
A従業員数だけでは決まりません。主たる業種に応じる5人・20人の区分と、法令で定める売上高を組み合わせ、法人単位と判定年度を確認します。
Q委託工場が商品を包装するPBならブランド会社に義務はありませんか?
A作業した場所だけで決めません。商品、容器の発注、販売、名義、契約を確認し、誰が容器・包装を利用して商品を販売する特定事業者かを判定します。
QEC配送用の段ボールはすべて対象ですか?
A商品そのものの容器包装か、単なる輸送用資材かを実態で確認します。メーカー箱、化粧箱、追加箱、緩衝材を層ごとに判定し、一括で対象・対象外にしません。
Q再商品化委託の申込期限を過ぎると義務は消えますか?
A消えません。日本容器包装リサイクル協会は義務に時効がなく、対象だった過年度に未申込があれば遡って申込が必要と案内しています。
Q包材の購入重量をそのまま義務量にできますか?
A購入重量には在庫、廃棄、輸出向け、別用途が混ざります。一個重量と国内販売数量を基礎に、回収や事業系消費を制度の方法で分けます。
Q法定帳簿は何年間保存しますか?
A特定事業者は帳簿を備え、閉鎖後5年間保存します。算定結果だけでなく、重量、数量、控除、係数、委託契約の根拠を再現できるようにします。