「家賃を払い続けても何も残らない」と「家を買うと35年も縛られる」は、どちらも半分だけ正しい説明です。持ち家には売れる資産が残りますが、購入時の諸費用、利息、税、保険、修繕、売却費用を払います。賃貸には建物資産が残りませんが、転職や家族構成に合わせて住宅費を小さくする選択権が残ります。
先に答えると、15年以上同じ地域・広さに住み、収入減少時にも返済と修繕を続けられる世帯は持ち家を検討しやすく、5年から10年で勤務地・家族人数・必要面積が変わる可能性が高い世帯は賃貸の移動可能性に価値があります。全国平均や「家賃と返済額が同じ」という広告だけでは、自分の答えになりません。
本記事は2026年9月1日に確認した公的情報を基に、比較方法を示します。住宅ローン控除や売却時の税制は要件があり、物件の将来価格も確定しません。購入契約や税務判断の前には、金融機関、宅地建物取引士、税理士などへ個別条件を確認してください。
最初にそろえるのは「同じ家」と「同じ15年」
広さや立地が違う住宅を比べると、所有形態ではなく住宅品質の差を測ってしまいます。
駅徒歩8分の70平方メートルの分譲マンションと、駅徒歩18分の45平方メートルの賃貸を比べれば、購入が高く見えるのは当然です。比較では、通勤時間、床面積、築年、耐震性、断熱性、学区、災害リスクをそろえます。同じ物件を買う場合と借りる場合が見つからなければ、条件が近い複数物件から幅を置きます。
期間もそろえます。購入案を35年間、賃貸案を1年間で比べず、まず15年で区切ります。15年後に同じ家へ住み続ける場合と、売却・退去する場合の二つを置くと、出口が見えます。
比較の単位は「毎月いくら」ではなく、「15年間に住まいへ出た現金と、15年後に残る住宅価値・ローン残高・住み替え可能性」です。
総務省の2023年住宅・土地統計調査では、主世帯の持ち家割合は60.9%でした。これは多数派を示す数字であって、買う方が有利だという証拠ではありません。世帯年齢、地域、家族構成で所有形態が異なるため、自分の15年表へ置き換える必要があります。
購入案に入れる「見えにくい六つの現金」
ローン以外の支出を戻すと、広告の月額と実際の住居費が分かれます。
購入案には、頭金とローン返済以外に六つの箱を作ります。第一は登記、融資、仲介、火災・地震保険などの取得費。第二は利息。第三は固定資産税・都市計画税。第四はマンションの管理費・修繕積立金、戸建ての計画修繕。第五は設備故障や臨時負担。第六は売却時の仲介や残置物、引越しです。
住宅金融支援機構の2026年1月調査では、住宅ローン利用者の返済負担率は「15%超から20%以内」が26.2%で最も多い区分でした。ただし、返済負担率は住宅の安全余力を保証しません。保育料、教育費、自動車、介護、賞与依存、変動金利の上昇余地を含まないからです。
返済額の外へ出ている費用を戻す
マンションでは、現在の管理費と修繕積立金だけを15倍してはいけません。国土交通省のガイドラインは、長期修繕計画を30年以上とし、大規模修繕を2回以上含める基準を示しています。工事価格や物価を含むため、5年程度ごとの見直しも必要です。段階増額方式なら、入居時の月額より将来負担が上がる計画かもしれません。
戸建ては毎月の修繕積立金を請求されない代わりに、屋根、外壁、防水、給湯器、空調、配管を自分で積み立てます。修繕費ゼロの年が続くことと、修繕が不要であることは同じではありません。
持ち家の月額は「ローン返済」ではなく、返済、税、保険、管理、将来修繕を月割りした金額です。この月額が家賃と並べられる数字です。
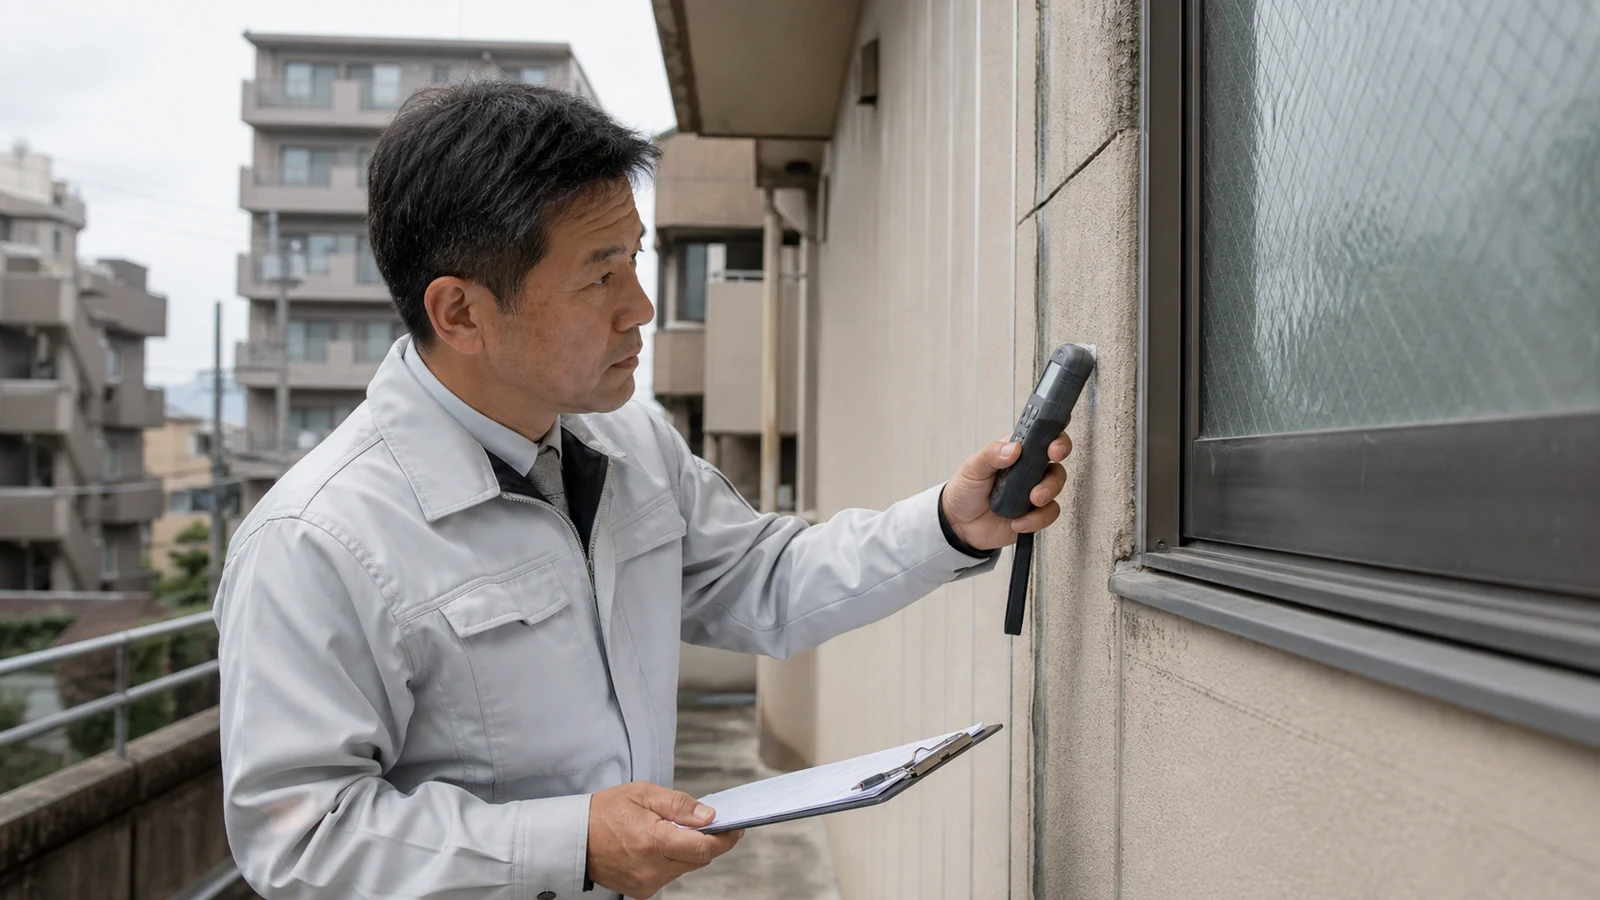 持ち家の修繕は、故障した月の臨時出費ではなく、15年表へ先に積み立てる費用として扱います。
賃貸案は「家賃を15倍」で終わらない
賃貸案には、家賃、共益費、更新料、保証委託料、火災保険、契約時費用、退去費、引越し費を入れます。家賃上昇率を一つに決めつけず、据え置き、小幅上昇、住み替えの三つを置きます。更新料や保証料は契約と地域で異なるため、募集中の広告ではなく重要事項説明書と契約書の条件を使います。
賃貸の強みは、資産を持たないことではなく、必要面積を変えられることです。子どもの独立後に70平方メートルから50平方メートルへ移る、転職で通勤を短くする、収入減少時に家賃を下げるといった選択を15年表へ入れます。
賃貸の「何も残らない」は、転居できる権利と頭金を別用途へ残した価値をゼロと置いた表現です。反対に、頭金を投資すれば必ず増えるという前提も置きません。運用益を入れるなら、税、手数料、値下がりを含む複数シナリオにします。
15年後の売却価格は一つに決めない
持ち家の結果を左右する最大項目は、15年後の売却価格です。しかし、購入価格がそのまま残るとも、建物価値がゼロになるとも限りません。土地比率、駅距離、地域人口、管理状態、耐震・省エネ性能、周辺供給で変わります。
強気、基準、弱気の三つの売却価格を置き、そこからローン残高と売却費用を引きます。弱気シナリオで売却代金がローン残高を下回るなら、転勤時に売れない可能性があります。賃貸へ出せば解決するとは限りません。管理規約、住宅ローン契約、賃料、空室、管理委託、原状回復を確認します。
国税庁は、一定の要件を満たすマイホーム売却について、譲渡所得から最高3,000万円を控除する特例を案内しています。ただし、住宅ローン控除などとの組合せや居住期間の要件があります。税の特例は利益が出た後の計算であり、売りたい時に希望価格で売れる保証ではありません。
住宅ローン控除は「値引き」ではない
2026年中に入居する場合も、一定の要件を満たせば住宅借入金等特別控除の対象になり得ます。国税庁は所得、床面積、返済期間、住宅性能などの要件を案内しています。控除額は年末残高を基に算出しますが、払った税額を超えて無制限に現金が戻る制度ではありません。
比較表では、控除を購入価格から引かず、各年の税負担が実際にいくら減るかを入れます。適用できない住宅、所得要件を外れる年、繰上返済で返済期間要件を外す可能性も確認します。省エネ性能によって借入限度額が異なるため、営業資料の最大額を自分の控除額にしません。
購入判断が控除を使えることだけで成立するなら、控除終了後も住み続けられる資金計画になっているかを再計算します。
金額差より大きい「動けないリスク」を測る
15年間に住み替えが起きる前提で、売却と退去の両方を試します。
15年は、転勤、転職、出産、離婚、親の介護、病気が起こり得る長さです。そこで「住み替えが必要になる確率」と「必要になった時の費用」を置きます。持ち家は売却期間、二重ローン、売却損、賃貸化の可否。賃貸は高齢時の審査、希望地域の供給、更新条件を確認します。
購入が向きやすいのは、勤務地と家族構成が安定し、物件固有の変更をしたく、15年より長く住む可能性が高く、修繕の臨時支出に耐えられる世帯です。賃貸が向きやすいのは、住む地域や必要面積が変わり、収入に合わせて住宅費を下げる余地を持ちたい世帯です。
どちらにも弱点があります。購入は地域と物件へ資産が集中し、賃貸は老後も住居費が続きます。購入は自由に内装を変えやすく、賃貸は大規模修繕を所有者が負担します。答えは「資産か消費か」ではなく、15年間にどの不確実性を自分で引き受けたいかです。
同じ年収でも答えが分かれる二世帯
世帯Aは、夫婦とも勤務先が同じ都市圏にあり、未就学児が二人、少なくとも高校卒業まで同じ学区に住む予定です。頭金を払った後も生活費12か月分を残せ、修繕用の現金を毎月積み立てられます。この世帯では、住居の固定が家族計画と一致し、長い居住期間で取得・売却費を薄めやすいため、持ち家案を詳しく調べる意味があります。
世帯Bは単身で、3年以内に海外勤務または地方への転職を検討し、必要な部屋数も変わる可能性があります。購入できる現金はあっても、売却まで半年かかると転職先で二重の住居費が発生します。この世帯では、家賃が資産にならないことより、勤務地変更に合わせて一か月の住居費を下げられる価値が大きくなります。
年収、年齢、現在の家賃が同じでも、「何年動かないか」と「売れない半年を耐えられるか」が違えば、持ち家と賃貸の答えは反対になります。
災害リスクは保険料だけで比較しない
浸水、土砂、地震、液状化のリスクが高い地域では、持ち家は建物被害、修繕、資産価値、売却期間を負担します。賃貸でも家財被害、避難、退去、同地域の家賃上昇が起こり得ます。保険へ入るだけでなく、免責、補償上限、再調達、地震保険の対象、避難先を確認します。
購入候補は住宅の浸水リスク確認を使い、ハザードマップ、地盤、過去災害、管理組合の防災計画を確認します。賃貸候補も同じ住所で調べ、被災後に契約を続ける場合と退去する場合を15年表へ入れます。
災害リスクの比較は「持ち家は危険、賃貸は安全」ではなく、被害後に修理して住み続ける責任を負うか、退去して住み替える費用を負うかです。
90分で作る自分用の比較表
物件探しの前に、変えられる前提と変えられない前提を一枚へ分けます。
最初の30分で、購入候補と賃貸候補を同じ立地・広さにそろえます。購入案には頭金、借入額、金利、諸費用、税、保険、管理・修繕、15年後残債を入れます。賃貸案には初期費用、家賃、共益費、更新、保証、保険、退去、住み替えを入れます。
次の30分で、金利、修繕、家賃、売却価格を基準・悪化・改善の三つにします。最後の30分で、転勤、家族人数、介護、収入減少が起きた時の行動を書きます。1年後の支出ではなく、5年目、10年目、15年目の残高を比べます。
固定金利と変動金利の違いは金利条件の置き方、中古住宅の保証比較は購入後の修理負担、不動産仲介の選び方は契約相手の比較に使えます。マンション候補ではマンション管理組合保険の確認点もつなげてください。
現金を使い切らない案だけを最終候補に残す
15年表の最終行が黒字でも、購入直後に現金が尽きる案は続きません。頭金、諸費用、引越し、家具を払った翌月に、病気で手取りが減り、給湯器が故障した場合を置きます。生活費、住宅費、修繕費を別々に残し、賞与と将来の売却益を当月の支払原資にしません。
賃貸案も、初期費用が小さいだけで安心とは限りません。更新と引越しが同じ年に重なる、退去精算の前に次の敷金・礼金を払う、家族増加で家賃が上がる場面を入れます。現在の家賃を払えるかではなく、住み替え年の二重支出を現金で越えられるかを見ます。
購入価格を下げるため生活防衛資金まで頭金へ入れる案と、家賃を下げるため通勤時間を毎日40分増やす案は、どちらも表面の住宅費を改善します。しかし、前者は故障時の借入を増やし、後者は年間約300時間の移動を増やす可能性があります。金額へ直せない時間と安心も、比較表の注記から消さないでください。
夫婦のどちらかが育児休業へ入る年、親の介護で近居が必要になる年も試します。返済開始時の共働き収入だけで成立し、片方の手取りが減った月に赤字になる購入案は、15年総額が安くても家計の耐久性が低い案です。賃貸案では、広い家が必要な期間だけ家賃を上げ、子どもの独立後に下げられるかを地域の実在物件で確かめます。
 転居が起きる年を一つ置くと、持ち家の売却期間と賃貸の移動費が比較表へ現れます。
まとめ
持ち家と賃貸に、全国共通の勝者はいません。家賃と返済額だけを比べると、持ち家の修繕・出口と、賃貸の移動可能性が消えます。
同じ住居条件を15年で比べ、購入案は売却価格と残債、賃貸案は住み替えと残した現金まで入れた時に、初めて自分の損得が見えます。基準シナリオだけでなく、収入減少、修繕増、家賃上昇、売却価格下落の四つを試し、それでも続けられる方を選んでください。
参考情報
以下は2026年9月1日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q家賃と住宅ローン返済額が同じなら、買う方が得ですか?
A同じとは限りません。購入には税、保険、管理、修繕、売却費用があり、賃貸には更新、保証、退去、引越しがあります。15年後の売却価格と残債まで含めて比べます。
Q何年以上住むなら持ち家が有利ですか?
A全国共通の年数はありません。取得・売却費、地域の価格、金利、修繕、家賃、物件の条件で変わります。5年、10年、15年の三時点で手残りを比較してください。
Q住宅ローン控除を使えば購入が有利になりますか?
A控除は一定要件を満たす場合の税額控除で、購入価格の一律値引きではありません。自分の所得税額、住宅性能、借入残高、入居年、返済期間で実際の効果を確認します。
Q持ち家の修繕費はいくら置けばよいですか?
A建物種別、築年、仕様、管理状態で異なります。マンションは長期修繕計画と積立方式、戸建ては屋根・外壁・設備の点検記録と見積を使い、発生年を置いて資金不足を確認します。
Q賃貸を選ぶ最大の弱点は何ですか?
A高齢時も家賃が続くことと、希望条件で借りられる保証がないことです。老後の収入、保証人・保証会社、地域の賃貸供給を確認し、家賃を下げる住み替え案も用意します。