会社員の年収600万円と、独立後の売上600万円を並べて「経費を使える分だけフリーランスが得」と考えると、最初の年に資金が足りなくなります。売上にはパソコン、ソフト、通信、場所、会計、営業、休業日の穴が含まれ、健康保険・年金の負担構造も変わるからです。
同じ600万円でも、給与と売上は同じ価値ではありません。会社員の給与へ、会社が負担する社会保険、休暇、業務設備、営業不要の時間を足し、フリーランスの売上から事業経費、無償時間、休業・未払いの準備金を引いて比較します。
比較表の根拠は、2026年9月1日時点の公正取引委員会、厚生労働省、日本年金機構、全国健康保険協会、国税庁の一次情報です。税・保険料は所得、年齢、家族、自治体、加入制度で変わります。個別の手取りは税理士、社会保険労務士、自治体・保険者へ確認してください。
年収と売上の間に六つの空欄を作る
税率の前に、事業の原価と無償時間を売上から分けます。
会社員の比較起点は額面給与と賞与です。フリーランスの起点は入金ではなく、請求した売上、入金時期、消費税の扱いを分けます。そこから事業経費、社会保険、税、無償時間、休業準備、貸倒れを引きます。
事業経費は税金が戻る無料券ではありません。10万円の機材を必要経費にしても、10万円の現金は出ていきます。課税所得を下げる効果と、手元現金の減少を別に記録します。私的支出を経費へ入れることはできません。
会社員年収とフリーランス売上を比べる時、最初に直すべき数字は税率ではなく「売上のうち、自分の労働へ払われた部分はいくらか」です。外注費、広告、機材、場所が大きい仕事では、売上が高くても労働報酬は小さくなります。
国税庁は、事業所得を総収入金額から必要経費を引いて計算する考え方を案内しています。給与所得は給与収入から給与所得控除を使うため、同じ収入額でも計算構造が違います。青色申告の要件や消費税、源泉徴収の有無も業種と取引で確認します。
社会保険は「高い・安い」ではなく保障と負担者を分ける
本人負担だけでなく会社負担と給付条件を比較へ戻します。
会社員などが加入する厚生年金は、国民年金の基礎年金に上乗せする二階建てです。健康保険と厚生年金の保険料には事業主負担があります。協会けんぽは健康保険料を事業主と被保険者が折半すると説明しています。給与明細の本人負担だけを、独立後の国民健康保険・国民年金と比べると会社負担が消えます。
自営業者などで厚生年金へ加入せず、第3号被保険者でもない20歳以上60歳未満の人は、原則として国民年金第1号被保険者になります。健康保険は自治体の国民健康保険、家族の被扶養者、退職後の任意継続など状況により選択肢が異なり、保険料と給付を確認します。
会社員の社会保険を「給与から引かれるコスト」、フリーランスの保険を「自分で払うコスト」とだけ見ると、事業主負担と給付差が表から消えます。標準報酬、扶養、傷病・出産、老齢・障害・遺族の給付を同じ表へ入れます。
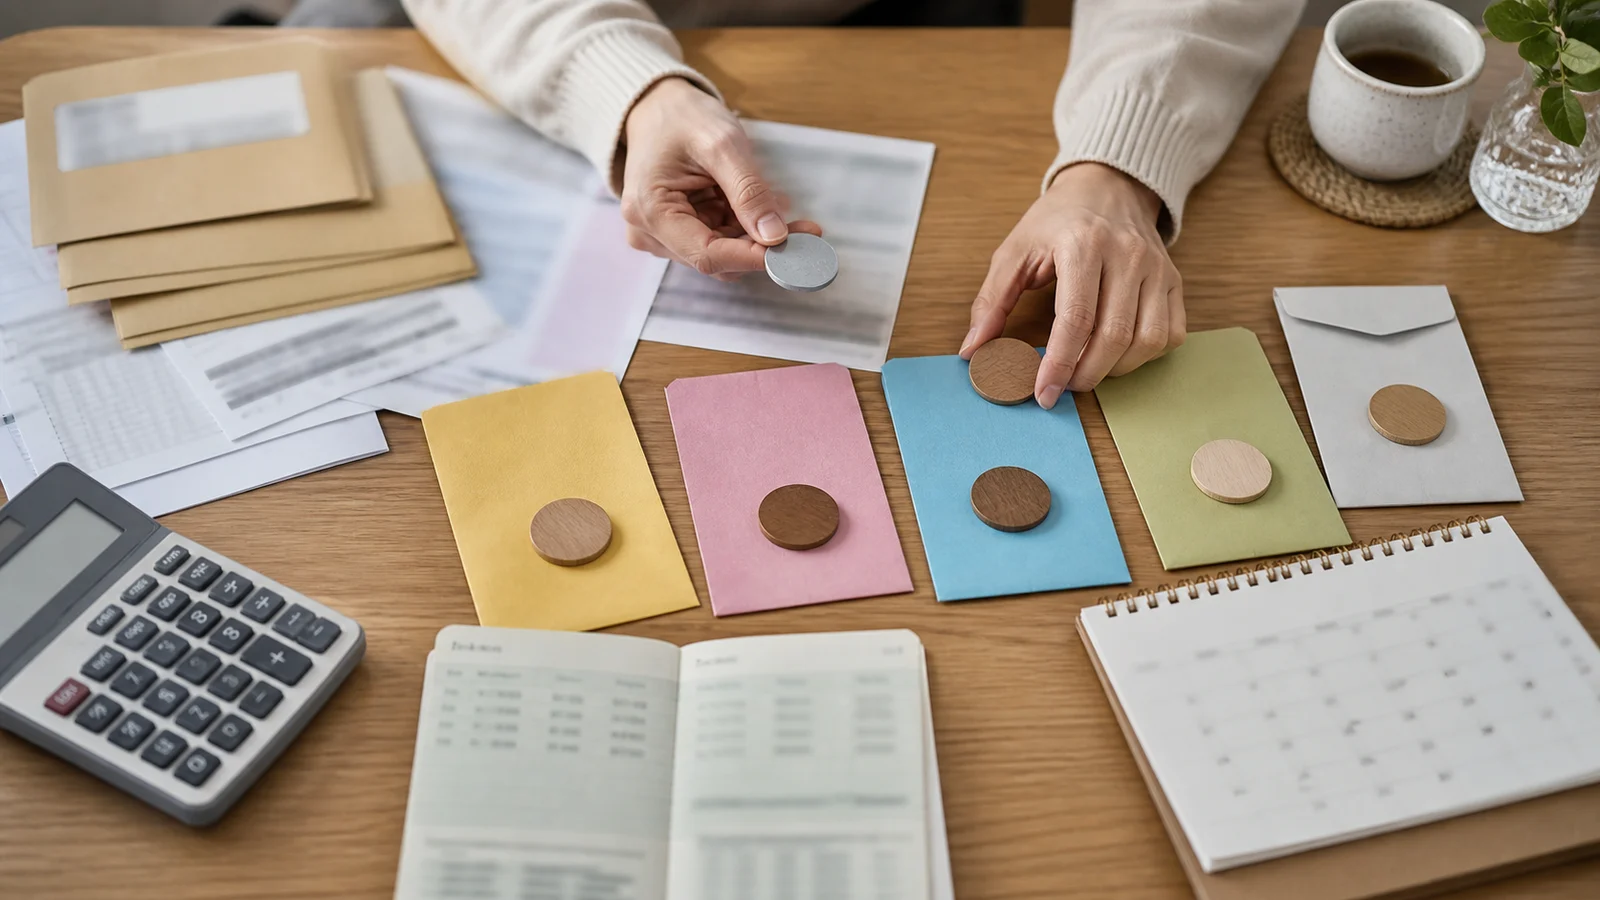 入金口座にある全額を生活費にせず、経費、税・保険、休業、事業継続の四つを先に分けます。
労災は2024年11月から全業種のフリーランスが特別加入対象
厚生労働省は2024年11月1日から、企業等から業務委託を受けるフリーランスについて、業種・職種を問わず労災保険の特別加入対象としました。自動加入ではなく、特別加入団体を通じた手続と保険料が必要です。業務災害・通勤災害の範囲、給付基礎日額、対象業務を確認します。
会社員を辞めれば、雇用保険、有給休暇、会社の休職制度が同じ形で残るわけではありません。フリーランスは民間保険へ入れば全て同じになるとも限りません。支給開始、待期、免責、対象外、給付期間を比べます。
稼働日ではなく「売れる日」を計算する
年間必要額を実際に請求できる日数で割り、必要単価を出します。
会社員は会議、研修、営業支援、管理作業を勤務時間として行えます。フリーランスは、見積、提案、契約、請求、記帳、督促、学習、機材保守をしても、顧客へ請求できない場合があります。年間240日働けても、請求可能日が160日なら、日単価は240日で割れません。
必要売上は、希望生活費、事業経費、税・保険、休業準備、将来投資を足し、回収率で割ります。例えば売れる日を月15日と置き、実績が12日へ下がった時に赤字になるなら、単価、固定費、顧客数を変えます。仕事が多い月の売上を12倍しません。
フリーランスの単価は会社員の日給の上乗せではなく、営業・管理・休業を含む年間必要額を、実際に請求できる日数で割った値です。
顧客一社が売上の70%を占める場合、独立していても契約終了の影響は大きくなります。上位顧客比率、契約残期間、更新、解約予告、知的財産、競業、再委託、支払日を月次で確認します。個人事業主か法人かは、働き方を選んだ後の事業形態判断として使います。
フリーランス法は「契約書がある」だけでは終わらない
業務、報酬、支払、変更、終了が現金表へ入る具体性を確認します。
フリーランス・事業者間取引適正化等法では、発注事業者が取引条件を直ちに書面または電磁的方法で明示する義務などを定めています。公正取引委員会のQ&Aは、業務内容、報酬額、支払期日などの明示や、発注者の条件に応じた禁止行為・就業環境整備を説明しています。
口頭で「月50万円」と合意しても、作業範囲、修正回数、検収、経費、成果物の権利、秘密保持、支払期日、中途終了が不明なら手取りを予測できません。契約書の有無ではなく、請求へ至る条件が具体的かを見ます。
フリーランス法があるから未払いが自動でなくなるのではありません。取引条件を記録し、納品・検収・変更指示・請求・入金を追える状態が、自分の現金を守ります。
発注後に作業範囲が増えたら、追加見積、納期、報酬を書面で更新します。請求書を出した日ではなく支払期日で資金表を作り、遅延時の連絡、業務停止、相談先を決めます。公正取引委員会のフリーランス法特設サイトと相談窓口を保存しておきます。
休んだ二か月で比較表が本物か分かる
働けない期間に生活と顧客対応を同時に守れるかを試します。
病気や家族介護で二か月働けない場面を置きます。会社員案は有給残日数、会社の休職・給与、健康保険の給付、雇用契約の継続を確認します。フリーランス案は、請求済み入金、継続課金、代替要員、納期変更、保険給付、生活防衛資金を確認します。
 平常月の高い売上より、働けない月に生活と顧客対応をどう維持するかが独立の耐久力を示します。
案件を止めると違約金が発生する、本人しか扱えない顧客データがある、PCへ入れなければ請求もできない状態なら、現金だけでは足りません。連絡代理、パスワード回復、成果物引継ぎ、返金・納期変更を準備します。
独立資金の最低ラインは開業費ではなく、売上ゼロの期間に生活費、社会保険、税、固定費を払い、顧客へ誠実に終了・引継ぎできる金額です。半年分など一律ではなく、契約の解約予告と売上集中度から月数を決めます。
出産・育児・介護は制度名ではなく現金の時系列で見る
会社員の育児休業制度や社会保険料免除、雇用保険給付には要件があります。フリーランスにも国民年金保険料の産前産後免除などがありますが、会社員と同じ給付構造ではありません。制度名を○×で並べず、休業前月から復帰後まで、いつ、誰から、いくら入るかを確認します。
復帰後の稼働を半分にした時、会社員案は短時間勤務や配置、フリーランス案は納期・単価・顧客数を調整できるかを置きます。自由な時間は、顧客期限と収入目標に拘束されれば自由ではありません。反対に会社制度があっても現場で利用できない場合は、就業規則と利用実績を確認します。
三つの働き方で段階的に試す
いきなり退職する二択だけではありません。第一は会社員のまま副業で、単価、営業、請求、時間を試す。第二は週4勤務や短期の業務委託を含む移行期間を作る。第三は十分な顧客と準備金ができてから独立する方法です。会社の副業規程、秘密保持、競業、労働時間を確認します。副業人材の契約条件では、発注側と受注側の責任を記録する観点を整理しています。
3か月試した売上から、紹介や偶然の大型案件を除き、再現できる顧客獲得費と成約率を計算します。会社名や前職の設備を使わずに受注・納品できるかも見ます。ジョブ型雇用の設計は会社員側の職務・評価条件を確認する材料になります。
独立を選ばない結論も失敗ではありません。裁量を得たい問題が、職務変更、在宅、転職、学習時間で解けるなら、保障を手放す必要はありません。フリーランスを選ぶ場合も、永久に続ける前提ではなく、売上、顧客集中、健康、家族、貯蓄のExit条件を決めます。
単価を上げても残らない時は契約構造を見る
時給換算を上げるため日単価だけを交渉しても、無償の提案、修正、待機、定例が増えれば年間手取りは改善しません。案件ごとに、受注前、制作、修正、検収待ち、請求、入金確認の時間を記録し、請求額を総時間で割ります。交通費やクラウド費を報酬へ含むのか、別途精算するのかも契約前に決めます。
準委任と請負では、仕事の完成、稼働、検収に関する契約上の考え方が異なります。名称だけで判断せず、何を提供すると報酬が発生し、途中終了時にどこまで請求できるかを読みます。定額月50万円でも、営業時間外の緊急対応と無制限修正が含まれれば、売れる日を別案件へ使えません。
顧客別の実質時間単価、入金遅延、追加作業、紹介発生を四半期ごとに比べます。低採算顧客を終了する条件と、値上げを伝える時期を先に決めれば、忙しさだけが増える状態を避けられます。
売上が伸びても、休日、睡眠、学習が減り続けるなら、その差額は将来の休業と競争力低下から借りています。現金と同じように、月の労働時間と完全に仕事をしない日も比較表へ残します。
判断の決め手は「自由か安定か」という性格診断ではなく、同じ12か月で必要売上を達成し、休業と契約終了を越え、将来の保障を積み立てられるかです。
入金月と納税月をずらさず一年表へ置く
売上が発生した月と入金月は一致しないことがあります。12月に納品して翌年2月入金でも、税務上の計上時期と手元現金の時期を分けて管理します。源泉徴収された報酬は請求額と入金額が違うため、支払調書だけを待たず、案件ごとの請求・入金・源泉額を記録します。
所得税、住民税、国民健康保険、国民年金、消費税の支払時期を年間カレンダーへ置きます。独立初年度に手取りが多く見えても、前年所得を基にする負担や翌年の納税が後から来ます。入金口座から税・保険用口座へ一定割合を移し、生活費と混ぜません。
顧客が支払期日を過ぎた場合、売上表では黒字でも家賃を払えません。入金予定を一週間、三十日、六十日遅らせ、どの時点で督促、追加受注停止、契約解除、相談を行うか決めます。売掛金を資産と数える表と、今日使える現金表を別に持ちます。
独立初年度の「思ったより残った」は利益の確定ではなく、税・保険・翌月経費をまだ支払っていない現金かもしれません。月末残高ではなく、十二か月先までの確定支出を引いた残高を見ます。
契約名より働き方の実態を見る
業務委託契約と書かれていても、勤務場所・時間、仕事の断りやすさ、指揮命令、報酬の性質、代替性などの実態によっては、労働者性が問題になる場合があります。税務上の所得区分、労働法上の労働者、社会保険上の被保険者は、それぞれの法令と実態で判断されます。
「フリーランスだから残業代はない」「請負だから成果が出るまで無償」と名称だけで結論を出しません。発注側が指定する拘束と、事業者として引き受ける裁量を契約・運用の両方で確認し、疑義があれば労働局や専門家へ相談します。
まとめ
会社員とフリーランスは、税引後の一数字で比べられません。会社員の給与には会社負担と制度が付き、フリーランスの売上には経費と事業運営が含まれます。両方を12か月の現金、時間、保障へ翻訳します。
独立後の売上目標は現在年収と同額ではなく、会社負担、無償時間、経費、休業、未払い、将来保障を含めても生活が続く額です。これを実績で再現できてから働き方を変えます。
参考情報
以下は2026年9月1日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q会社員年収600万円なら、独立後も売上600万円で同じ生活ができますか?
A同じとは限りません。売上から経費、無償時間、社会保険、税、休業・貸倒れ準備を引きます。会社員側には会社負担の社会保険、設備、休暇などを足して比較します。
Qフリーランスは経費を使えるので税金が安くなりますか?
A必要経費は課税所得を計算する項目ですが、支払った現金が全額戻る制度ではありません。事業に必要な支出だけを記録し、節税効果と現金減少を分けます。
Qフリーランスも労災保険へ入れますか?
A2024年11月から、企業等から業務委託を受けるフリーランスは業種・職種を問わず特別加入対象です。自動加入ではないため、団体、給付基礎日額、対象業務、保険料を確認します。
Qフリーランス法があれば口約束でも安全ですか?
A発注事業者には取引条件の明示義務などがありますが、実務では業務範囲、報酬、支払期日、検収、変更、中途終了を記録し、納品から入金まで追えるようにします。
Q独立前にいくら貯金すればよいですか?
A一律の月数ではなく、生活費、保険・税、事業固定費、顧客の解約予告、売上集中、休業時の引継ぎ費用から計算します。売上ゼロ期間を二つ以上置いてください。