券面8,000円、会場1万席、販売率80%なら売上6,400万円という計算は、イベント事業の入口にすぎません。機材席、招待、関係者、見切れ席を除くと売れる席は8,800席かもしれません。購入者は券面額にシステム・発券・決済などを加え、主催者は販売・決済・送金・販促などを差し引かれて入金を受けます。
公演が中止になれば、券面額と一部手数料を返し、既に支払った会場・制作・広告費が残ります。満席でも利益が出るとは限らず、販売率が低くてもスポンサー、配信、物販を含めて黒字になる公演があります。チケット1枚の利益は、座席ではなく一人の来場から発生する現金全体で見ます。
券面額、購入者の支払総額、主催者への精算額、公演粗利は別の数字です。「8,000円×入場者」から手数料と固定費を一段ずつ引きます。
本記事は2026年9月5日に、文化庁、チケットぴあ、イープラス、消費者庁の公開資料を確認して作成しました。実際の料率、払戻し、販売契約、税務、特定興行入場券の要件は公演・券種・販売事業者で異なるため、契約先、弁護士、公認会計士、税理士へ確認してください。
一枚の代金を四つの財布へ分ける
購入総額、流通額、精算額、公演粗利を分けます。
第一は購入者支払総額です。券面8,000円に、システム利用330円、発券165円、決済330円を仮置きすると8,825円です。これは説明用で、手数料の名称、金額、負担者は販売方法ごとに違います。店頭、電子チケット、配送、抽選、特別販売でも変わります。
第二は総流通額です。販売サイトを通った券面額や購入者手数料をどこまで含めるか定義します。第三は主催者精算額で、券面売上から主催者側の販売・決済・登録・送金・払戻し事務などを控除した金額です。第四が公演粗利で、会場、出演、舞台、警備、運営、広告をさらに引きます。
主催者側販売手数料を券面額の8%、決済等を3%、一枚固定費100円と仮定すると、控除は640円+240円+100円=980円で、主催者に残る額は7,020円です。購入者から別に受ける手数料が全て主催者利益になるとは限りません。契約の控除明細で確認します。
会計表では税込・税抜、預り、売上、立替を分けます。販売サイトの管理画面に表示される「売上」をそのまま主催者の売上勘定とせず、契約主体と請求・精算の流れを確認します。
一枚採算の分母は券面額だけではありません。購入者負担と主催者負担を別列にし、同じ手数料名が両側へ二重に入っていないかを精算書で照合します。
購入者手数料は値上げを見えにくくする
券面ではなく決済直前の総額を見ます。
チケットぴあの2026年確認時の利用料一覧では、インターネット購入のシステム利用料は1枚330円、発券手数料は1枚165円と示されています。決済、配送、特別販売、抽選では別の費用があり、公演によって異なる項目もあります。イープラスも利用規約で、チケット代以外に支払・引渡し・システム利用等の手数料が必要になるとしています。
主催者が券面8,000円を維持しても、最終画面が9,000円を超えれば観客には値上げです。二人分で手数料が一件単位か一枚単位かによって総額が違います。広告で「8,000円」と見せ、申込直前に1,500円増える導線は、購入離脱と次回への不信を生みます。
券面価格を7,500円へ下げ、主催者負担の手数料を観客へ移せば見かけの価格は下がります。しかし支払総額が同じなら需要は変わらず、表示が分かりにくくなるだけかもしれません。A/Bテストでは申込開始率だけでなく、最終決済率、問い合わせ、再来場、払戻し時の不満を見ます。
手数料無料キャンペーンを行うなら、誰が負担するかを決めます。販売会社が値引く、主催者が負担する、スポンサーが補填するでは公演粗利が違います。クーポン利用分を総売上に足したまま、補填者を記録しない処理を避けます。
観客が判断する価格は券面ではなく最終支払総額です。手数料を別表示へ移しても、決済直前の総額が上がれば購入率と信頼へ返ってきます。
売れる席は会場定員より少ない
保留、招待、機材、見切れを座席台帳へ戻します。
1万席の会場でも、舞台、カメラ、機材、導線、消防、安全、見切れ、車いす・同伴、関係者、スポンサー、招待、販売保留で実売可能席は減ります。販売率の分母を会場定員にするか、発売席にするかで数字が変わります。
発売時に保留した300席を公演3日前に開放しても、遠方客は移動と宿泊を手配できません。制作確定の遅れは座席を物理的に失わなくても販売可能日数を減らします。席種、列、価格、発売日、販売経路を座席台帳へ記録します。
販売率90%でも、高額席だけ残り、安い席が早く売れたなら平均単価は計画を下回ります。逆にVIP席、前方特典、早期販売を設計し、平均単価が上がることもあります。ダイナミックプライシング導入を使う場合、価格変更の根拠、既購入者への説明、上限、払い戻しを決めます。
招待席はゼロ円ではありません。入場管理、座席、特典、飲食、スタッフ工数を使います。取引先招待、出演者枠、メディア枠ごとに目的と利用率を測り、当日空席になった枠を次回販売へ戻す締切を決めます。
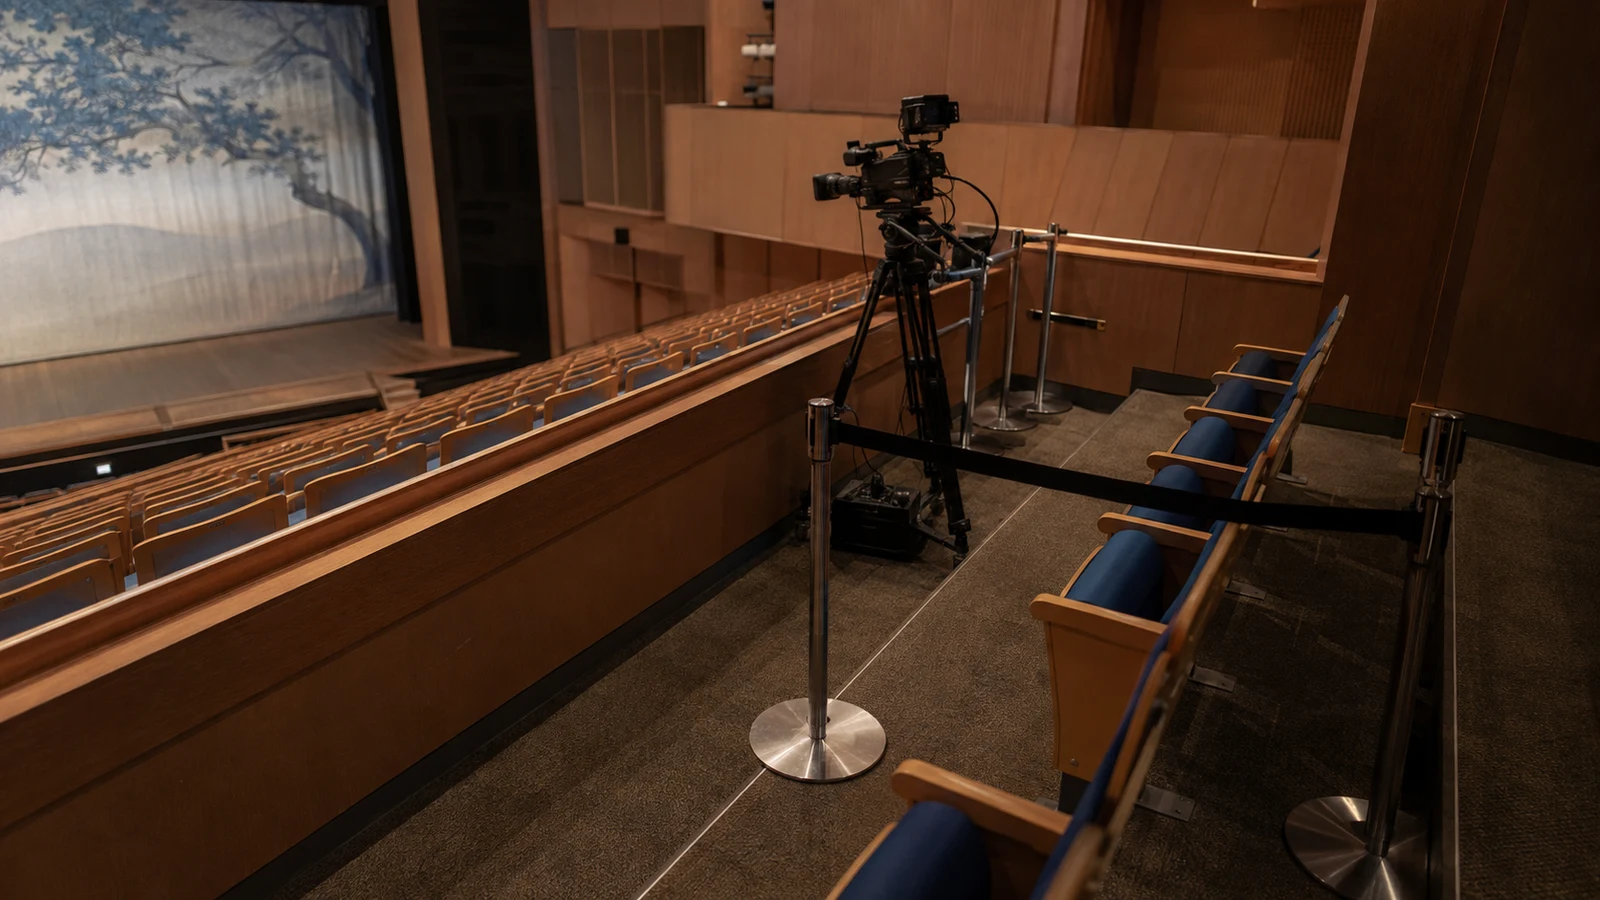 販売率の分母は会場定員ではなく、実際に売れる状態で公開した席です。
「満席」の経済価値は、何席をいつ何円で発売したかで決まります。保留席と招待席を分母から消さず、販売機会を失った日数まで記録します。
販売チャネルは到達力とデータで比べる
料率に在庫、入金、顧客接点を加えます。
大手プレイガイドは既存会員、抽選、店舗・コンビニ発券、入場、問い合わせをまとめられます。自社販売は顧客データ、手数料設計、会員体験を持ちやすい一方、決済不正、本人確認、アクセス集中、問い合わせ、払戻しを自社で運営します。
一公演を複数チャネルへ配分すると、在庫同期が遅れて売越しや売り止めが起きます。チャネルAで売れ残る席をBへ戻せない、良席だけ特定先へ出す、販売データが公演後にしか返らないという条件は、料率以外の原価です。
販売契約では、顧客情報の取得範囲、利用目的、メール配信、匿名データ、売上明細、入金、チャージバック、問い合わせ、販売停止、システム障害を確認します。一度の公演で集めた観客と次回直接つながれないなら、獲得費は毎回発生します。
販売サイトの会員数だけで決めず、同ジャンル・地域・価格帯の販売実績、購入転換、販促枠、抽選重複、アクセス集中時の待合室を聞きます。独占販売の条件がある場合、自社ファンクラブ枠や当日券を残せるかも確認します。
販売料率が低くても、座席を機動的に戻せず、観客データを次回へ使えなければ高くつきます。到達、在庫、入金、データを同じチャネル表へ置きます。
払戻しは売上を戻すだけでは終わらない
戻らない費用と返金業務を悪化額へ足します。
天候、出演者、会場、交通、感染症、主催判断で公演を中止・延期する場合があります。購入者へ返すものは券面額だけか、システム・発券・特別販売・配送・決済の各手数料も含むか、販売事業者ごとに条件が違います。
チケットぴあの利用料一覧では、払戻し対象としてチケット代金、システム利用料、発券手数料、特別販売利用料を示し、配送は未配送の場合、決済手数料は対象外と説明しています。公演固有の案内を優先し、一般ページだけで購入者へ断定しません。
延期で振替を選べる場合も、日程変更により行けない人の受付期間、電子・紙の返却、分配済み券、同行者、海外購入、口座不備を処理します。販売サイトへ払戻し事務料を払い、決済費が戻らず、広告・会場前払も残る場合があります。
イープラスの主催者向けWEBオープンシステムには、払戻申請の専用フローがあります。主催者の判断だけで自動的に全購入者へ返金が済むわけではありません。公表する変更内容、対象券種、受付期間、販売側への申請を揃え、購入者向け告知と実際の受付が食い違わないようにします。
 払戻しは一括取消ではなく、購入経路と費目ごとの返金台帳です。
中止シナリオでは、販売済み8,000枚を返し、販売手数料・決済・会場キャンセル・制作前払・人件費のうち戻らない額を置きます。興行中止保険を使う場合も、補償原因、免責、待機、申告、政府・会場命令、自主判断を確認します。
中止時の損失は券面売上の逆回転だけではありません。戻らない決済費、払戻し事務、会場・制作前払、問い合わせ人員を一公演の最悪現金へ足します。
公式リセールは座席を捨てない仕組みになる
適正価格で次の観客へ渡す流れを作ります。
文化庁は、チケット不正転売禁止法が2019年6月14日に施行され、特定興行入場券の不正転売と不正転売目的の譲受けを禁止すると説明しています。全ての転売が同じ扱いになるわけではなく、特定興行入場券の表示・販売要件と「業として」「販売価格を超える」などの要件を確認します。
本人確認だけを厳しくして公式の譲渡経路がなければ、病気や予定変更で空席が生まれます。公式リセール、同行者分配、氏名変更の条件を用意し、成立期限、手数料、返金時期、対象券種を購入前に示します。
不正転売対策には、購入枚数上限、本人・電話・決済の重複検知、ボット対策、券面の無効化、入場時照合があります。強い本人確認は不正を減らす一方、家族、子ども、障害、端末故障、海外客の入場を難しくするため、例外窓口を設けます。
リセール成立率は不正件数だけでなく、戻った席が再販売され実際に入場した割合を見ます。空席を減らしつつ高額転売へ流れない価格、締切、手数料を調整します。
転売防止の目的は本人確認を厳しくすることではありません。正規購入者が行けない席を安全に戻し、次の観客が適正価格で入場できる流れを作ることです。
入金日と支払日を公演カレンダーへ重ねる
黒字公演でも開催前に資金が尽きないようにします。
チケットが3か月前に売れても、主催者への入金が公演後なら、会場予約金、出演料、制作、広告を先に立て替えます。反対に前受金が早く入っても、中止に備えて自由資金として使い切れません。
販売経路ごとに締め日、入金日、留保、チャージバック、払戻し控除を置きます。会場、出演、施工、警備、広告、宿泊、運送の支払日と重ね、月別の最低現金を出します。公演損益が黒字でも、開催前に資金が尽きれば実施できません。
複数公演の前受金を次の公演制作へ回すと、中止が重なった時に返金原資が不足します。公演別に預りと使用可能額を分け、払戻し準備金を設定します。チケット販売の早さを資金余裕と混同しません。
スポンサーや物販売上も入金条件が違います。スポンサーは実施報告後、物販は決済後、飲食歩合は会場精算後というずれを反映します。ポッドキャストの広告・会員・イベント収益と同じく、収益源の数ではなく現金化の時期を見ます。
一公演の損益分岐は人数と単価の二軸で見る
一人当たり限界利益から必要入場者数を出します。
架空の公演で、固定費を会場2,000万円、出演・制作2,500万円、広告500万円、運営500万円の計5,500万円とします。税の影響を除いた採算例で、券は全て有料・同額、購入者が全員来場し、追加の入場者比例費はないと仮定します。一枚当たり主催者精算7,020円、来場者一人当たり物販・飲食等の追加粗利800円なら、一人当たり限界利益は7,820円です。5,500万円÷7,820円は約7,033.25人なので、この仮定で固定費を回収するには少なくとも7,034人の来場が必要です。
実売可能席8,800席なら約80%を売る必要があります。券面を1,000円上げると、仮定した11%の料率が同じなら主催者精算は890円増えます。分岐人数は下がっても、値上げで販売人数が減れば利益が増えるとは限りません。価格別需要を先行販売、過去公演、地域差から推定します。マーケットプレイスのユニットエコノミクスと同様に、一件当たり利益と成立件数の両方を動かして試算します。
追加粗利800円も全員が物販を買う意味ではありません。物販購入率25%、一購入粗利3,200円なら来場者平均800円です。VIP特典の原価、決済、在庫廃棄を引きます。単価だけを上げ、終演後の待機列で販売機会を失わないよう受取導線も設計します。
損益分岐表には、販売率60・75・90%、平均券面単価、主催者控除、追加粗利、中止確率を置きます。SNSの反応数ではなく、入金済み券、決済成功、実入場、次回再購入へ数字を下ろします。
イベントの分岐人数は固定費÷券面額ではありません。券面から一枚変動費を引き、来場者当たり追加粗利を足した限界利益で割ります。
満席の写真と次回を作る現金は別
観客の納得と次回投資を両立する精算を設計します。
8,000円の券面は、観客支払、販売流通、主催者精算、公演粗利へ形を変えます。購入者手数料を外出ししても、総額が上がれば販売率と再来場へ影響します。
実売可能席、保留・招待、券種、チャネル、払戻し、リセール、入金を公演別に管理します。満席という広報成果と、次の公演を作れる現金を混同しません。
チケット代を受け取ってから公演が終わるまで、その現金には中止時の返金が控えています。販売実績と、次回へ使える資金を同じ数字にしないことです。
参考情報
手数料、販売、払戻し、転売規制の一次資料です。
以下は2026年9月5日に確認した一次情報です。
よくある質問
気になる質問を開くと、本文の重要点を短く確認できます。
Q8,000円のチケットは主催者へ8,000円入りますか?
A販売契約によります。券面売上から主催者側の販売・決済・登録・送金等が控除される場合があり、購入者が別に払う手数料も主催者利益とは限りません。
Qチケット代以外の手数料は何円ですか?
A販売方法、決済、発券、配送、抽選、公演で異なります。購入直前の最終画面と各サービスの最新利用料一覧で、一件単位・一枚単位を確認します。
Qイベントの販売率は会場定員で計算しますか?
A会場定員と実売可能席の両方を示します。舞台・機材・見切れ・招待・保留を除いた発売席を分母にすると、販売運営の実態を比較できます。
Q公演中止では手数料も返金されますか?
A費目と販売事業者、公演案内で異なります。券面、システム、発券、配送、決済、特別販売を分け、購入経路ごとの公式案内を確認します。
Q公式リセールがあれば不正転売はなくなりますか?
A全てを防ぐ保証はありません。購入上限、本人確認、ボット対策、券面無効化と組み合わせ、正規購入者が行けない席を安全に戻せる導線を作ります。
Qイベントの損益分岐人数はどう計算しますか?
A固定費を、券面から一枚変動費を引き来場者当たり追加粗利を足した限界利益で割ります。席種構成と需要で平均単価が変わるため複数シナリオを作ります。